1. 5月に急落、夏に戻す。月末終値で見る株価の振れ幅
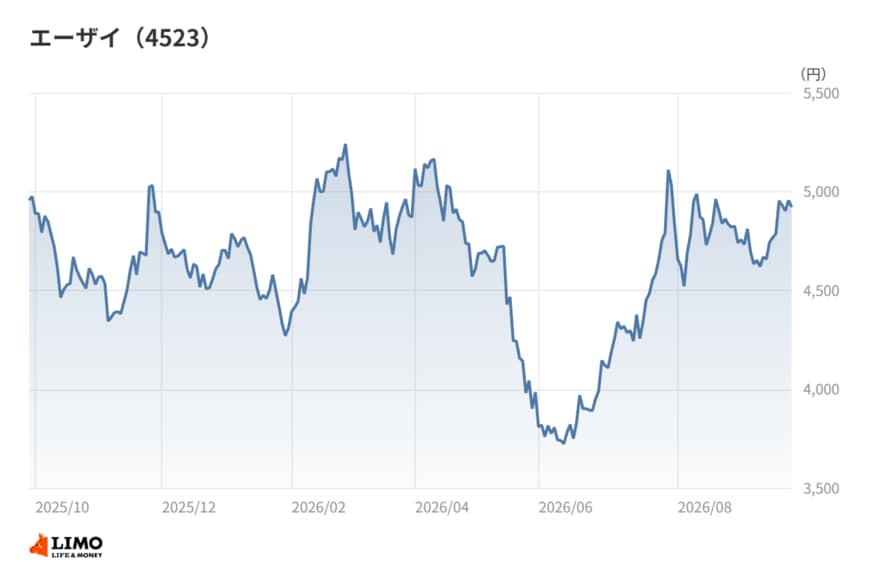
まず株価の足取りから見ていこう。2025年10月末の終値は4,570円。11月末には4,800円台に乗せたが、年明けの1月末には4,300円台まで押し戻された。
そこから2月末に5,200円台へ切り上がり、2025年10月末以降の月末終値ではこの2月末が最も高い水準になった。ところが春にかけて上げ幅を吐き出し、5月末には3,984円と、同じ期間の月末終値で最も低い水準まで沈んでいる。
4月末の4,600円台からの下げは1か月で1割を超える。2026年3月期の通期決算と今期の見通しが明らかになった時期と重なるだけに、決算の見え方が意識された可能性はあるだろう。ただし相場全体の地合いも絡むため、下げの理由を一つに決めることはできない。
その後の戻りは早かった。6月末は4,100円台、7月末は4,800円台まで回復し、8月末の4,740円を経て、2026年9月時点の終値は4,955円だ。5月末の安値圏からは大きく値を戻した格好で、昨秋の出発点も上回っている。
2. 営業減益とコア営業利益の倍増は、なぜ同時に起きたのか
2026年3月期通期の売上収益(IFRS)は8,253億円で、前期比+4.6%の増収となり過去最高を更新した。一方、営業利益は441億円(前期比▲18.8%)、親会社の所有者に帰属する当期利益は385億円(同▲17.0%)と減益で着地している。
増収なのに減益になったのはなぜか。会社によると、前期には一部製品の権利譲渡に係る一時金や、戦略的提携の終結に伴う一過性の利益を計上していた。その反動に加え、「レケンビ」への積極的な資源投入や欧州の構造改革で販売費及び一般管理費が増えたことが利益を押し下げたという。
ここで効いてくるのが、会社が「本質的な収益性を示す」と位置づけるコア営業利益だ。こちらは501億円と、前期比+110.7%の大幅増益になっている。前期の一時金のような特殊要因を外すと、稼ぐ力はむしろ強まっていたことになる。
売上の伸びについては、アルツハイマー病治療剤「レケンビ」、抗がん剤「レンビマ」、不眠症治療剤「デエビゴ」が引き続き伸長したと会社は説明している。報告上の営業利益だけを見て「業績が崩れた」と受け止めるのは、少し早計だったと言えるだろう。
続く2027年3月期1Qは、売上収益2,343億円、営業利益247億円、当期利益182億円だった。通期の営業利益予想700億円に対する進捗率は35.3%で、1Qの目安とされる25%を上回るペースにある。株価が夏にかけて戻した背景には、こうした滑り出しが意識された面もあるのではないだろうか。
3. 「レケンビの会社」という見え方と、売上を支える3本柱
エーザイと聞くと、アルツハイマー病治療剤の会社という印象を持つ人は多いだろう。話題性の点で、株価を語るときの主役もたいていレケンビだ。
ところが会社が示す2027年3月期の品目別見通しを並べると、景色は少し違って見える。レケンビは1,435億円(前期比+63.1%)と高い伸びを見込む一方、金額で最も大きいのはレンビマの3,450億円(同+0.7%)だ。デエビゴも735億円(同+14.3%)を見込んでいる。
つまり足元の売上の土台は、依然としてレンビマが担っている。会社はレンビマについて、ジェネリック品や競合製品の台頭、各国の価格抑制策の影響を受けつつも、需要は堅調で前期と同程度を見込むとしている。
成長の主役はレケンビ、稼ぎの土台はレンビマ、そして伸びしろのあるデエビゴ。この3本柱を分けて見ると、レケンビの話題だけで同社を語る見方とは、別の姿が見えてくる。
会社は連結売上収益を8,835億円(前期比+7.0%)、営業利益を700億円(同+58.6%)と見込む。成長の軸がレンビマからレケンビへ移っていく途中の局面にある、と読むのが自然だろう。
4. 筆者コメント
2026年3月期の決算は、一つの数字だけで判断することの危うさをよく示していたと思う。
報告上の営業利益は前期の一時金に引っ張られて減り、会社が重視するコア営業利益は大きく増えた。どちらも正しい数字だが、読み手がどちらを先に見たかで印象はまるで変わる。
株価の動きを重ねると、5月に目立った減益の見出しに反応し、夏にかけて中身のほうを確かめ直していったようにも見える。もちろん月末の終値だけで市場参加者の心理までは測れない。
それでも、見出しの数字と本質的な収益性がずれる局面は、株価が先に動きすぎやすい局面でもある。決算を見るときは、まず一時的な要因を取り除いてから利益の変化を確かめる。この順番を習慣にしてほしい。
5. 地域の利益3,600億円超と、連結営業利益441億円の間にあるもの
ここからは、同社の損益をもう一段分解してみたい。手がかりは地域別のセグメント情報だ。
2026年3月期で最も大きいのはアメリカスで、売上収益3,004億円に対しセグメント利益は1,743億円、利益率は58.0%に達する。日本は売上収益2,292億円・利益729億円、中国は1,307億円・593億円、EMEAは815億円・304億円、East Asia Global Southは688億円・302億円だった。
これら5地域の利益を足し合わせると3,600億円を超える。ところが連結の営業利益は441億円にとどまる。地域で稼いだ利益の大半が、連結の段階で消えている計算だ。
この差を埋めているのは、研究開発費(1,586億円)をはじめとする、地域に割り振られない全社的な費用と考えられる。売上収益に対する研究開発費の比率は19.2%で、売上の2割近くを次の新薬に振り向けている構図だ。
地域別の伸びにも濃淡がある。中国は売上収益+13.2%、East Asia Global Southは+15.6%と2桁の伸びを見せた。一方でEMEAは売上収益+2.7%に対し利益は▲15.4%で、会社が挙げた欧州の構造改革の負担が表れていると読める。
製薬会社の利益は、地域の販売力と研究開発の重さの綱引きで決まる。同社の場合、地域側の稼ぐ力は厚く、連結利益の薄さは主に研究開発側の重さから来ている点を押さえておきたい。
6. 5期の推移で見る、費用と在庫の変化
過去5期を振り返ると、売上収益は2022年3月期の7,562億円から2026年3月期の8,253億円へ、緩やかに増えてきた。営業利益は400億円台から500億円台の間を行き来しており、売上の伸びほどには積み上がっていない。
費用の中身を見ると、研究開発費は2022年3月期から2025年3月期まで1,600億円台後半から1,700億円台で推移し、2026年3月期は1,586億円に下がった。反対に販売費及び一般管理費は、2025年3月期の4,079億円から2026年3月期は4,352億円へ増えている。
研究開発の比重がやや下がり、販売の比重が上がった。新薬を「つくる」段階から「売り広げる」段階へ、資源の配分が移りつつある姿と受け止められる。
もう一つ目を引くのが棚卸資産だ。2022年3月期末の990億円から、2026年3月期末には2,575億円へと2倍超に膨らんだ。販売拡大を見込んだ在庫の積み増しなのか、別の要因なのかは開示の数字だけでは判別できないが、今後の売上の伸びと在庫の減り方を合わせて確かめたい指標である。
資本効率では、2026年3月期のROE(自己資本利益率)は4.4%で、医薬品業種の中央値4.6%とほぼ同じ水準だった。自己資本比率は62.0%で、業種中央値の65.9%をやや下回る。年間配当は160円を据え置き、配当性向は100%を超えている。利益が配当を下回る状態は、コア営業利益の伸びが報告上の利益にも表れてくるかどうかで評価が変わってくるだろう。
7. 筆者コメント
地域の利益が3,600億円を超え、連結の営業利益が441億円。この落差をどう見るかで、同社の姿は大きく変わる。
私は、この差を「稼げていない」証拠ではなく、「将来に向けて費用を先に払っている」姿と見るほうが実態に近いと考えている。地域の現場は十分に稼いでおり、その稼ぎを研究開発と新薬の販売網づくりに回している構造だからだ。
もっとも、先に払った費用が報われるかどうかは別の話である。研究開発費が下がり販管費が上がった直近の変化は、投資の回収局面に入りつつあるサインとも、売り広げのコストが重くなっているサインとも読める。
膨らんだ在庫が売上に変わり、コア営業利益の伸びが報告上の営業利益にも表れてくるか。数字の見出しではなく、費用と在庫の動きを追いかけることをおすすめしたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希