

3. 「毎月」受け取れるとは限らない配当のしくみ
試算では配当を月額に換算しましたが、実際に配当が毎月振り込まれるとは限りません。家計に組み込む前に、受け取りのタイミングを確認しておきましょう。
3.1 国内企業の配当は年1〜2回が多い
国内企業の多くは、配当を年1回または年2回(中間配当と期末配当)支払います。決算月が同じ企業が多いため、受け取る月が特定の時期に集中しやすい点にも注意が必要です。
月3万5000円はあくまで年額を12か月で割った目安です。配当が入る月と入らない月があることを前提に、年単位で予算を立てておくと安心です。
3.2 1200万円の枠を埋めるには最短5年かかる
成長投資枠の年間投資枠は240万円のため、生涯の上限1200万円を使い切るには最短でも5年かかります。今から始める場合、試算した水準の配当を受け取れるのは、早くても数年先になります。
4. 年金と合わせるといくらになる?
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額(国民年金部分を含む)は15万289円です。試算した配当と合わせてみます。
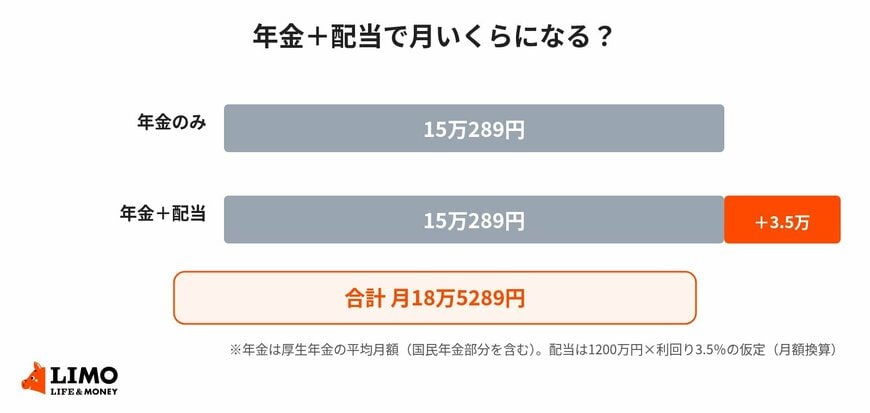
年金の平均月額15万289円に、配当の月3万5000円を合わせると月18万5289円です。配当は年金の約2割にあたる上乗せになります。
ただし、この配当を得るには1200万円の元本が必要です。すでにまとまった資金がある人と、これから少しずつ積み立てる人とでは、現実的な配当の額は大きく異なります。
5. 高配当株で注意したいこと
高配当株は、定期的な収入を得られる点が魅力ですが、リスクもあります。次の3点は押さえておきたいです。
5.1 減配や株価の下落で元本割れすることもある
配当は企業の業績によって減ったり、支払われなくなったりすることがあります。株価が下がれば、配当を受け取っても投資した元本を下回る可能性があります。配当利回りが高いことだけを理由に投資先を選ばないようにしたいところです。
5.2 NISAで出た損失はほかの口座と相殺できない
NISA口座で株式を売却して損失が出た場合、その損失はないものとみなされます。課税口座の利益と差し引く損益通算や、翌年以降への繰越控除はできません。
5.3 外国株の配当は外国の税金が残る
前述のとおり、NISA口座で米国株などの外国株式の配当を受け取ると、日本の税金はかからなくても外国で課された税金は残ります。外国株の配当利回りを比べるときは、この分を差し引いて考える必要があります。
6. まとめ
新NISAの成長投資枠1200万円を配当利回り3.5%で運用すると、配当は年42万円、月3万5000円になる計算です。課税口座と比べると手取りは年8万5323円多くなりますが、非課税で受け取るには株式数比例配分方式を選んでおく必要があります。
一方で、配当は毎月入るとは限らず、減配や株価の下落で元本割れすることもあります。年金に上乗せする収入として考える場合も、配当だけに頼りすぎない計画が大切です。
まずはNISA口座の配当金の受取方式を確かめ、年金と配当を合わせて年単位でいくら使えるかを書き出してみてはいかがでしょうか。
【免責事項】
- 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。
- 投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
参考資料
- 金融庁「NISAを知る」
- 国税庁「No.1535 NISA制度」
- 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」
- 日本証券業協会「投資信託等の二重課税調整制度開始のご案内」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
和田 直子


