

4. 年110万円を7年続けると、相続財産への加算はいくら?
では、毎年110万円の贈与を続けた場合、相続のときにいくら加算されるのでしょうか。相続開始が令和13年1月1日以降で、7年間続けて子に110万円ずつ贈与していた場合を試算します。
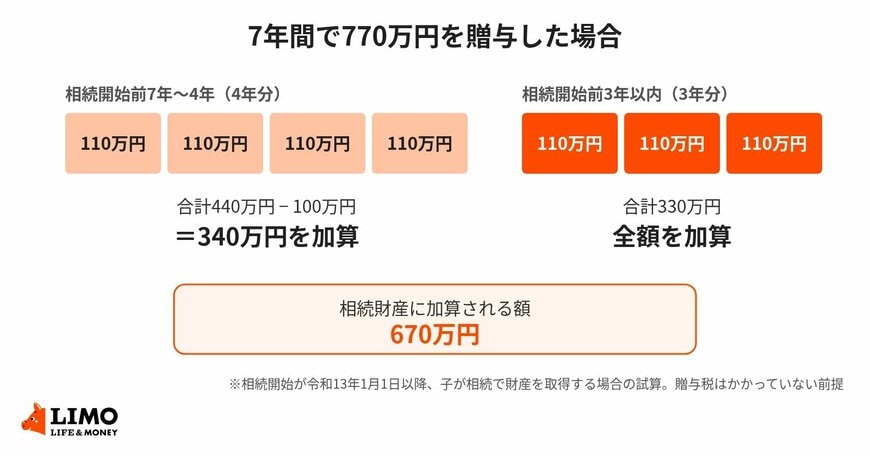
図のとおり、7年間で贈与した770万円のうち、670万円が相続財産に加算される計算になります。
4.1 相続開始前3年以内の330万円は全額加算
相続開始前3年以内に受けた3回分の330万円は、改正前と同じく全額が加算されます。
4.2 それより前の4年分は440万円から100万円を引いた340万円
相続開始前4年から7年の間に受けた4回分の440万円は、総額100万円を差し引いた340万円が加算されます。改正前であれば加算されなかった部分です。
4.3 相続税がかかるかどうかは基礎控除との比較で決まる
加算された後の遺産の総額が相続税の基礎控除額以下であれば、相続税はかかりません。基礎控除額は「3000万円+600万円×法定相続人の数」で、法定相続人が2人なら4200万円です。
つまり、加算期間の延長が相続税の負担に影響するのは、主に遺産の総額が基礎控除額を超える家庭です。
5. 相続時精算課税の年110万円の基礎控除との違い
令和6年1月1日以後の贈与からは、もう一つの贈与の仕組みである相続時精算課税にも、年110万円の基礎控除が設けられました。LIMOの記事「【相続時精算課税】令和6年から年110万円の基礎控除。特別控除2500万円との2段構え」から、相続時の扱いを引用します。
令和6年1月1日以後の贈与により取得した財産については、贈与を受けた年分ごとに、贈与時の価額の合計額から相続時精算課税に係る基礎控除額を控除した残額が加算されます。基礎控除額の分は加算されないということです。
出所:【相続時精算課税】令和6年から年110万円の基礎控除。特別控除2500万円との2段構え
5.1 暦年課税の110万円は加算され、相続時精算課税の110万円は加算されない
同じ「年110万円」でも、暦年課税の基礎控除の範囲内の贈与は、加算対象期間内であれば相続財産に加算されます。一方、相続時精算課税の基礎控除の分は、相続のときに加算されません。
5.2 相続時精算課税は一度選ぶと暦年課税に戻れない
相続時精算課税は、60歳以上の父母や祖父母などから、18歳以上の子や孫などへの贈与で選択できます。ただし、一度選択すると、その贈与者からの贈与は暦年課税に戻すことができません。特別控除2500万円を超えた部分には一律20%の贈与税がかかります。
6. 年金世代が贈与を始める前に確認したいこと
生前贈与は、相続対策としてだけでなく、家族を今支えるための手段でもあります。始める前に、次の3点を確認しておきましょう。
6.1 自分の老後資金を減らしすぎていないか
年金生活に入ると、収入が増える機会は限られます。医療や介護の費用がかかる可能性も考えると、贈与に回す前に、自分たちの生活費や予備資金を確保しておくことが先決です。
6.2 贈与の記録を残しているか
贈与は、あげる人ともらう人の双方が合意して成立します。振込の記録を残し、必要に応じて贈与契約書を作っておくと、あとから贈与の事実を説明しやすくなります。
6.3 税理士や税務署に確認したか
暦年課税と相続時精算課税のどちらが適しているかは、財産の額や家族構成、贈与を続ける年数によって変わります。具体的な判断は、税理士や税務署に確認するようにしましょう。
7. まとめ
令和5年度税制改正によって、生前贈与を相続財産に加算する期間は3年から7年へ延長されました。相続開始が令和9年1月1日以降になると、加算期間は3年を超えて延び始め、令和13年1月1日以降は7年になります。
年110万円の贈与を7年続けた場合、770万円のうち670万円が相続財産に加算される計算です。ただし、遺産の総額が相続税の基礎控除額以下であれば、相続税はかかりません。
まずはご家族全体の財産と、これまでの贈与の記録を書き出し、相続税の基礎控除額を超えそうかどうかを確かめるところから始めてみてはいかがでしょうか。

参考資料
和田 直子


