【相続時精算課税】令和6年から年110万円の基礎控除。特別控除2500万円との2段構え
takayuki/shutterstock.com


子や孫にまとまった財産を渡したいとき、贈与税をどう抑えるかは悩みどころです。
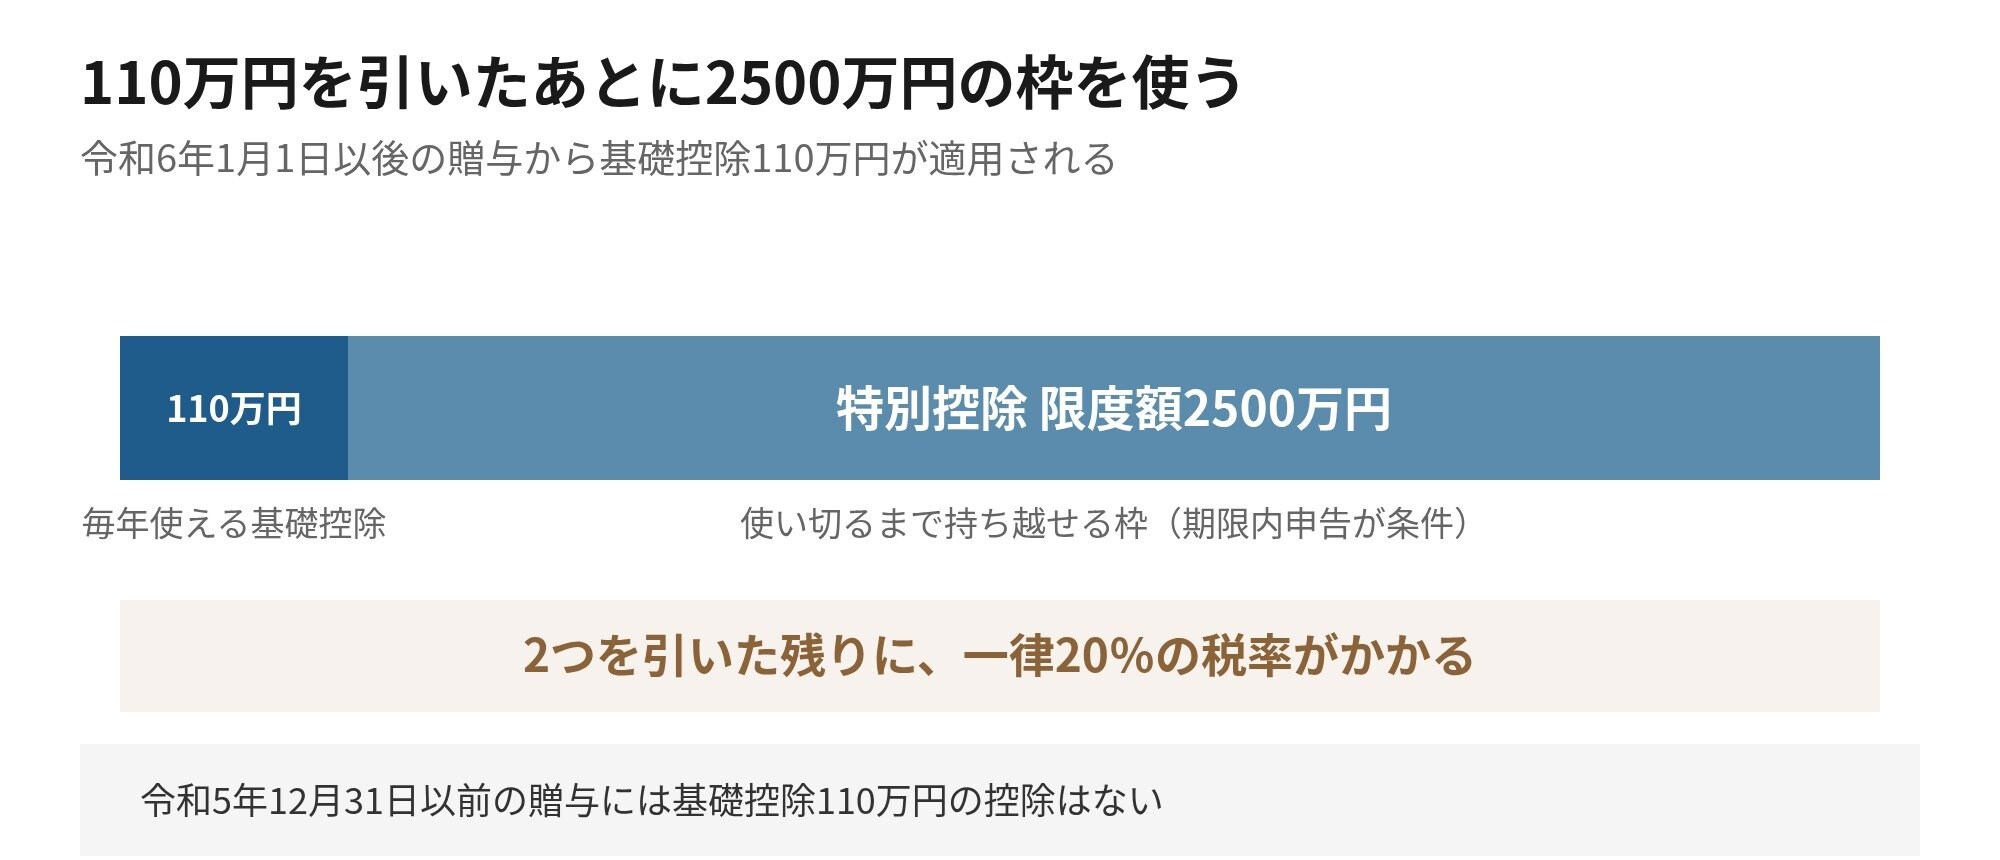
国税庁によると、相続時精算課税を選択した場合、令和6年1月1日以後の贈与には年110万円の基礎控除が適用されます。これとは別に、限度額2500万円の特別控除があります。
筆者は銀行員時代、資産の承継に関わる相談を受けてきました。この記事では、この制度の中身と、選ぶ前に知っておきたい点を見ていきましょう。
- 令和6年1月1日以後の贈与から、年110万円の基礎控除が適用される
- 基礎控除とは別に限度額2500万円の特別控除がある。超えた分は一律20%
- 一度選ぶと、その贈与者からの贈与は暦年課税に戻せない
1. 60歳以上から18歳以上への贈与が対象
まず、誰が使える制度なのかを確認します。
1.1 贈与者と受贈者の要件
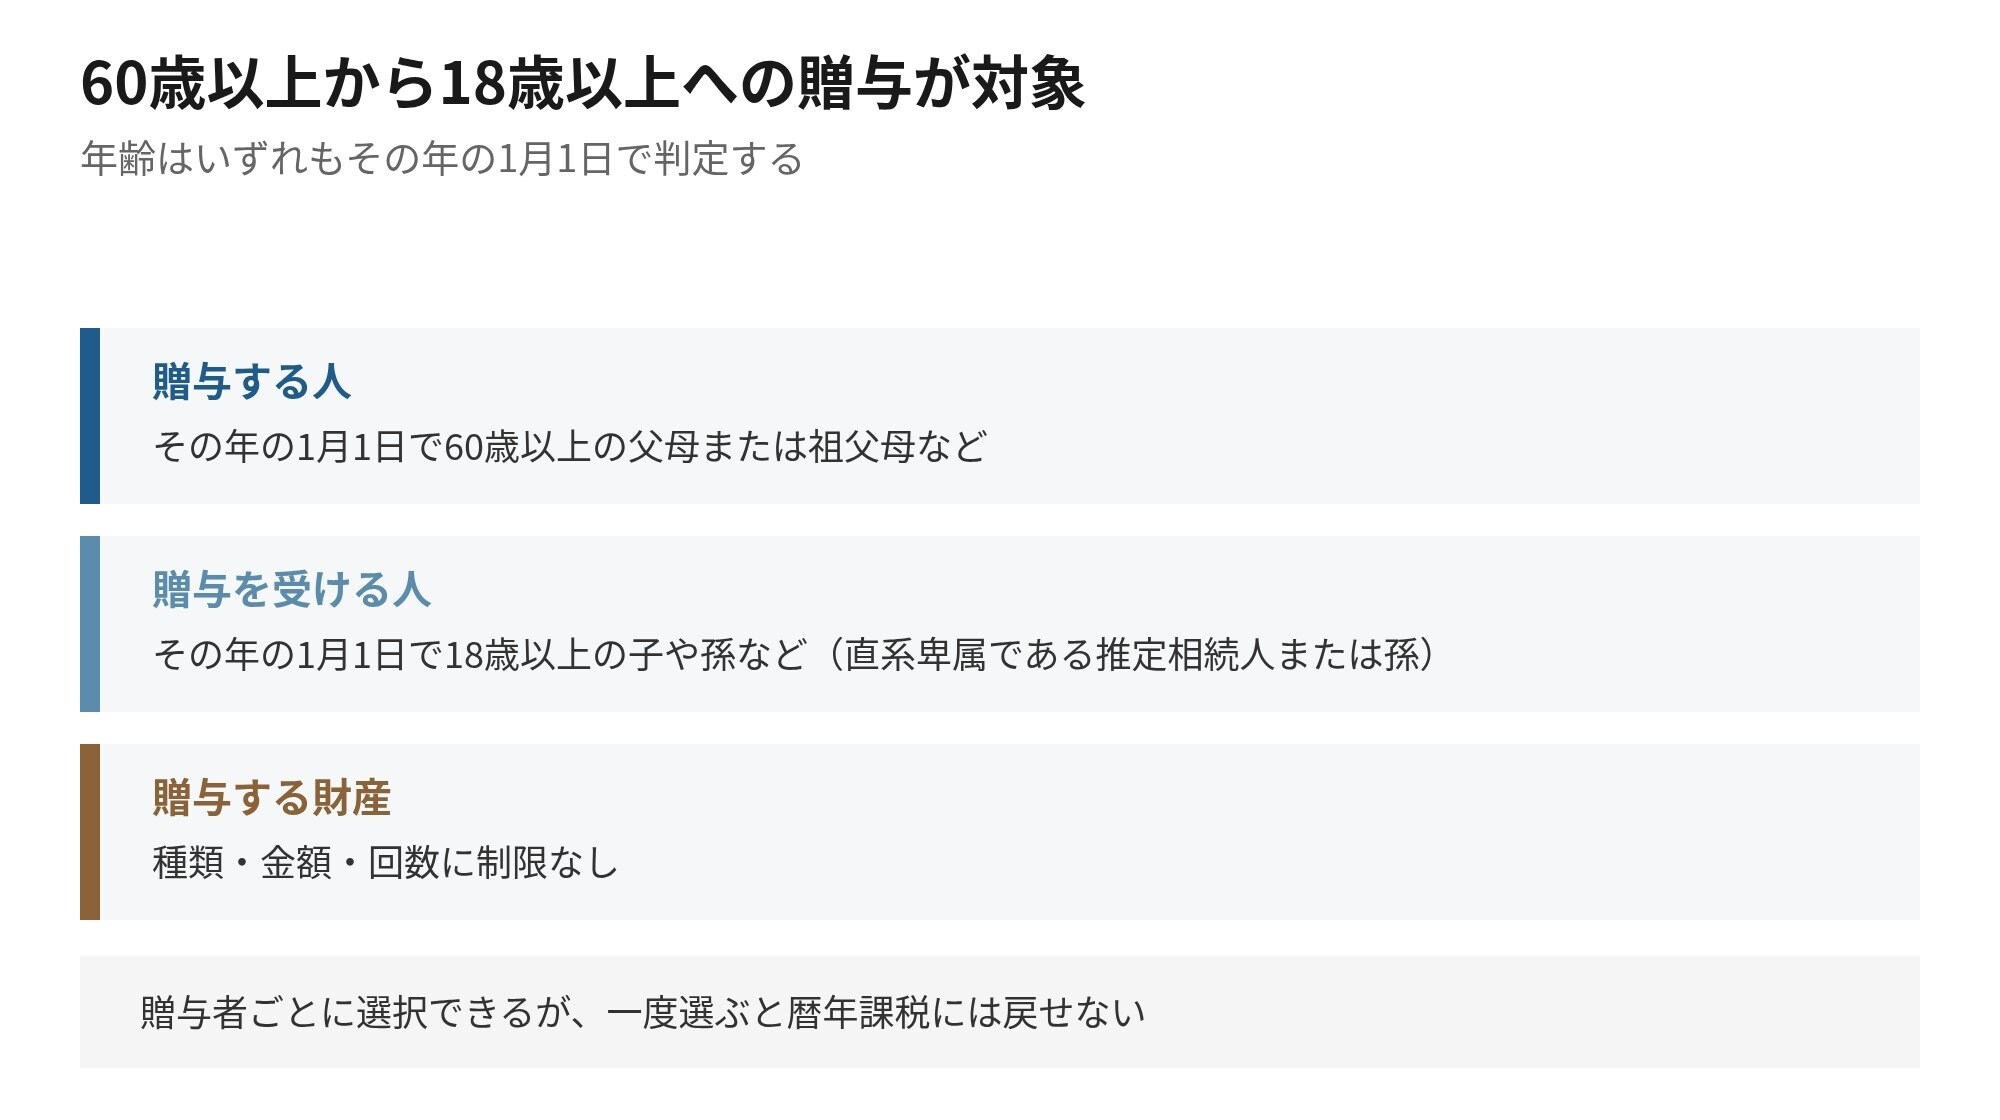
国税庁の説明によると、相続時精算課税の制度とは、原則として60歳以上の父母または祖父母などから、18歳以上の子または孫などに対し財産を贈与した場合において選択できる贈与税の制度です。
贈与者は贈与をした年の1月1日において60歳以上であること、受贈者は贈与を受けた年の1月1日において18歳以上で、贈与者の直系卑属である推定相続人または孫であることが要件です。年齢はいずれもその年の1月1日で判定します。
1.2 財産の種類や回数に制限はない
贈与財産の種類、金額、贈与回数に制限はありません。現金でも不動産でも、何回に分けても構いません。
この制度は贈与者ごとに選択できます。父からの贈与には相続時精算課税を選び、母からの贈与は暦年課税のままにする、という使い分けが可能です。
2. 控除は2段構えになっている
次に、贈与税の計算のしかたを見ていきます。
2.1 まず110万円、次に2500万円
贈与税額は、特定贈与者ごとに、1年間に贈与を受けた相続時精算課税適用財産の価額の合計額から、相続時精算課税に係る基礎控除額110万円を控除し、そのうえで特別控除額を控除した後の金額に、一律20%の税率を乗じて算出します。
特別控除額の限度額は2500万円です。前年以前において既にこの特別控除額を控除している場合は、その残額が限度になります。使い切るまで持ち越せる枠だということです。
2.2 110万円の控除は令和6年からの扱い
この基礎控除額110万円は、令和6年1月1日以後の贈与に適用されます。令和5年12月31日以前の贈与に係る贈与税額の計算については、相続時精算課税に係る基礎控除額の控除はありません。
なお、特別控除額は贈与税の期限内申告書を提出した場合に限り控除することができます。申告が遅れると特別控除が使えなくなる点は、押さえておきたいところです。

110万円の基礎控除ができたことで、この制度の使い勝手は変わりました。ただし戻せない選択であることは、以前と変わりません。
関連記事
【生活の中のマネー知識】「20万円まで免税」を超えた海外の買い物、課税されるのは超えた額でなく残った品物
海外で買った物の免税範囲は、酒・たばこ・香水を除くその他の品目で海外市価の合計20万円までです。超えたときは20万円以内に収まる品物が免税になり、残りの品物に課税されます。簡易税率15%が当たる品なら課税価格は小売価格の0.6倍。衣類4点・合計28万円の例で、課税される品と税額の目安を試算しました。
卒FITの太陽光は昼に自分で使うと1kWhあたり「30.89円」得。1日2kWhで年約2万2550円、売電8.50円との差
住宅用太陽光のFITの買取期間が終わると、東京電力エナジーパートナーの再エネ買取標準プランでは売電単価が1kWhあたり8.50円です。従量電灯Bで買う電気は、300kWhを超えた分で燃料費調整額と賦課金を合わせ1kWhあたり39.39円です。昼の電気を1日2kWh自分で使えば、売るより年約2万2550円の得です。2026年度に設置した家との比較や冬の支援期間中の差も確認します。
関西の地銀3行の1年定期、関西みらい銀行は0.700%・京都銀行0.650%・南都銀行0.600%。ネット銀行なら「1.400%」でメガバンクの2倍に
関西みらい銀行の1年もののスーパー定期は11月18日時点で年0.700%、京都銀行は年0.650%、南都銀行は年0.600%です。100万円を1年預けた税引後の利息は3行で4782円から5578円で、普通預金に置いたままなら3985円です。三菱UFJ銀行(年0.700%)やドコモSMTBネット銀行(年1.400%)の金利と並べて比べ、預金保険の範囲や満期後の金利の扱いも整理します。