【2027年1月から】生前贈与の「加算期間」が3年から7年へ延び始める。年110万円の暦年贈与、年金世代が今から確認したいこと
Akio Miki JP/shutterstock.com


目次[開く][閉じる]
- 1. 生前贈与の加算期間は「3年」から「7年」へ
- 1.1 相続などで財産を受け取る人への贈与が加算の対象
- 1.2 令和6年1月1日以後の贈与から改正の対象になった
- 2. 令和9年1月以降、加算期間はこう延びていく
- 2.1 令和8年12月31日までの相続は「3年以内」
- 2.2 令和9年1月1日から令和12年12月31日までの相続は「令和6年1月1日から」
- 2.3 令和13年1月1日以降の相続は「7年以内」
- 2.4 延長された4年分は総額100万円まで加算しない
- 3. 加算の対象にならない贈与もある
- 4. 年110万円を7年続けると、相続財産への加算はいくら?
- 4.1 相続開始前3年以内の330万円は全額加算
- 4.2 それより前の4年分は440万円から100万円を引いた340万円
- 4.3 相続税がかかるかどうかは基礎控除との比較で決まる
- 5. 相続時精算課税の年110万円の基礎控除との違い
- 5.1 暦年課税の110万円は加算され、相続時精算課税の110万円は加算されない
- 5.2 相続時精算課税は一度選ぶと暦年課税に戻れない
- 6. 年金世代が贈与を始める前に確認したいこと
- 6.1 自分の老後資金を減らしすぎていないか
- 6.2 贈与の記録を残しているか
- 6.3 税理士や税務署に確認したか
- 7. まとめ
- 参考資料
相続開始が令和9年(2027年)1月1日以降になると、生前贈与を相続財産に加算する期間が、これまでの「3年」を超えて延び始めます。令和13年(2031年)1月1日以降の相続では、加算期間は「7年」になります。
年金生活に入ってから、子や孫に少しずつお金を渡しておきたいと考える方もいるのではないでしょうか。年110万円までの贈与なら贈与税がかからないことは知られていますが、相続のときに加算される期間が延びることは、あまり意識されていないかもしれません。
この記事では、令和5年度税制改正で何が変わったのかと、令和9年以降に加算期間がどのように延びていくのかを、国税庁の資料で整理します。
なお、相続時精算課税に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 生前贈与の加算期間は「3年」から「7年」へ
令和5年度税制改正で、暦年課税による生前贈与の扱いが見直されました。まずは、どの贈与が相続財産に加算されるのかを確認します。
1.1 相続などで財産を受け取る人への贈与が加算の対象
国税庁によると、相続や遺贈によって財産を取得した人が、亡くなった人から加算対象期間内に暦年課税による贈与を受けていた場合、その贈与財産の価額を相続税の課税価格に加算します。
年110万円の基礎控除の範囲内で、贈与税がかからなかった贈与も加算の対象です。加算された財産について贈与税を納めていた場合は、その分を相続税から差し引きます。
1.2 令和6年1月1日以後の贈与から改正の対象になった
加算期間の延長は、令和6年1月1日以後に受けた贈与から適用されています。改正前は、相続開始前3年以内の贈与だけが加算の対象でした。
2. 令和9年1月以降、加算期間はこう延びていく
加算期間は、ある日を境に一気に7年になるわけではありません。相続開始日によって、次のように段階的に延びていきます。
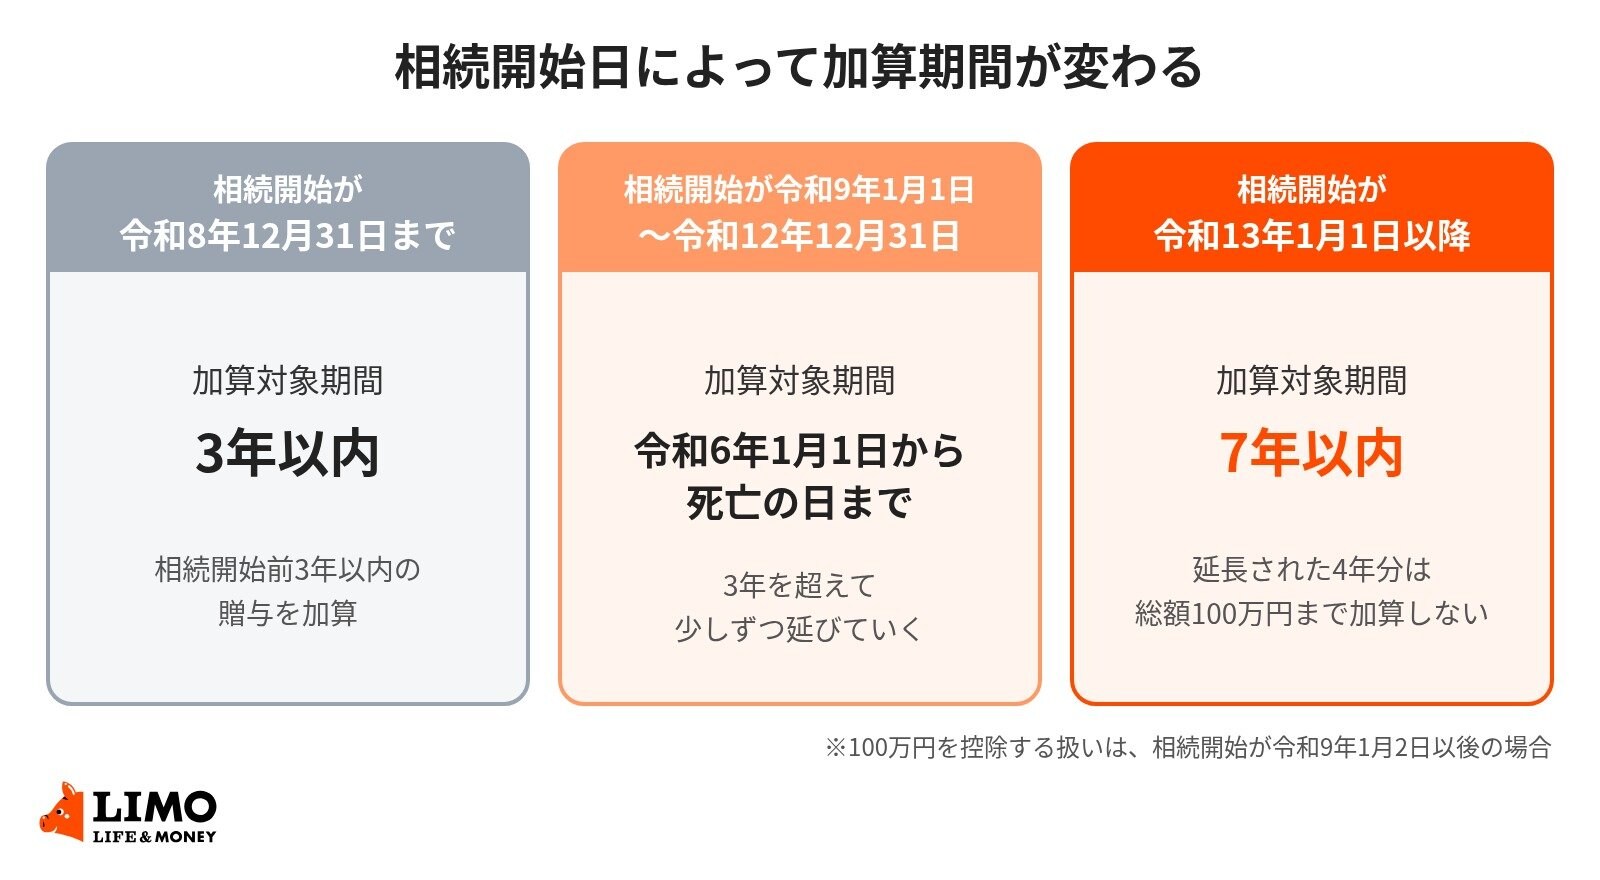
図のように、令和9年1月から令和12年末までの4年間は、令和6年1月1日以降に受けた贈与がすべて加算対象になります。相続開始が遅くなるほど、加算される期間は長くなっていきます。
2.1 令和8年12月31日までの相続は「3年以内」
相続開始が令和8年12月31日までの場合、加算対象期間は、相続開始前3年以内(死亡の日から遡って3年前の日から死亡の日まで)です。
2.2 令和9年1月1日から令和12年12月31日までの相続は「令和6年1月1日から」
相続開始が令和9年1月1日から令和12年12月31日までの場合、加算対象期間は、令和6年1月1日から死亡の日までです。3年を超えて、年を追うごとに期間が長くなります。
2.3 令和13年1月1日以降の相続は「7年以内」
相続開始が令和13年1月1日以降の場合、加算対象期間は、相続開始前7年以内(死亡の日から遡って7年前の日から死亡の日まで)になります。
2.4 延長された4年分は総額100万円まで加算しない
相続開始の日が令和9年1月2日以後の場合、加算対象期間内に受けた贈与のうち、相続開始前3年以内より前の贈与については、贈与時の価額の合計額から総額100万円までは加算されません。
3. 加算の対象にならない贈与もある
暦年課税の贈与でも、特例の適用を受けたものは加算されない場合があります。国税庁は、次のような財産を挙げています。
- 贈与税の配偶者控除の適用を受けた財産のうち、配偶者控除額に相当する金額
- 直系尊属から贈与を受けた住宅取得等資金のうち、非課税の適用を受けた金額
- 直系尊属から一括贈与を受けた教育資金のうち、非課税の適用を受けた金額
- 直系尊属から一括贈与を受けた結婚・子育て資金のうち、非課税の適用を受けた金額
また、加算の対象になるのは、相続や遺贈によって財産を取得した人です。たとえば、相続人ではなく遺言でも財産を受け取らない孫への贈与は、原則として加算の対象になりません。

「年110万円までなら贈与税がかからない」という点だけで贈与を続けていると、相続のときに思わぬ金額が加算されることがあります。加算期間が延び始める令和9年を前に、これまでの贈与の記録を一度整理しておきたいです。
関連記事
【デジタル遺品対策】シルバーウィークの帰省時に確認したい「親のスマホ・ネット口座・サブスク」整理術
親世代のスマホ保有率が高まる中、帰省時に「スマホやネット口座の整理」を親子で行うケースが増えています。しかし、適切な準備を怠ると、いざという時にロック解除不可やサブスクの課金継続、ネット口座の存在放置といった深刻なトラブルへ直面する恐れがあります。そこで本記事では、家族で直ちに実践できる事前対策と、帰省中の空き時間にスムーズに確認を進めるための重要なチェックポイントをわかりやすく整理しました。
【相続】死亡届を出しても銀行口座は凍結されない。遺産分割前にいくらまで払い戻せる?2019年7月からの制度で上限は「150万円」
家族が亡くなったあと、銀行口座が凍結されるのは役所に死亡届を出した時点ではありません。役所から銀行へ死亡を知らせる仕組みはなく、凍結が始まるのは銀行が名義人の死亡を知った時点からです。届け出るまでは引き出せてしまいますが、遺産分割でもめる材料になり、相続放棄が選べなくなることもあります。現金が必要なときは、遺産分割前に1金融機関あたり150万円まで払い戻せる制度が使えます。
【70歳代の貯蓄】平均2416万円に対し中央値1178万円、判断能力が落ちると口座は凍結される?口座整理と成年後見制度を利用した場合の負担
70歳代・二人以上世帯の貯蓄は平均2416万円ですが、中央値は1178万円で、3000万円以上が25.2%の一方、金融資産を持たない世帯も10.9%あります。65歳以上の無職夫婦世帯は毎月4万2434円の赤字で、不足分は貯蓄の取り崩しで埋める形です。ただし、貯蓄があっても認知症で口座が凍結されると家族でも引き出せず、成年後見制度では月2万〜3万円程度の報酬がかかります。口座の一本化の進め方についてIFAの橋本 優理が回答します。