70歳代・二人以上世帯の貯蓄は、平均2416万円に対して中央値1178万円です。この差が示すとおり、世帯によって状況は大きく異なります。
本記事の後半では、複数の金融機関に口座が分散している方から届く「口座を減らしたい」というご相談を取り上げます。一本化の進め方について、IFAの橋本 優理が回答します。
人生100年時代と言われる今、高齢者の健康寿命は大きな問題となっています。
70歳代のご相談では、認知症などでお金を引き出せなくなる不安を抱えておられるケースも増えています。
判断能力が低下していると認定されると、口座が凍結され、ご家族でもお金を引き出すことができなくなります。
健康で認知機能に問題がないうちに、資産の全体像を把握したうえで、管理面でも対策を取っておくことが大切です。
1. 平均寿命と健康寿命のギャップは男性で約8年、女性で約12年
2025年6月13日、年金制度改正法が国会で可決・成立しました。現役世代への保障強化に加えて、年金を受給しながら働く高齢者への対応や私的年金制度の拡充など、幅広い分野で見直しが行われています。
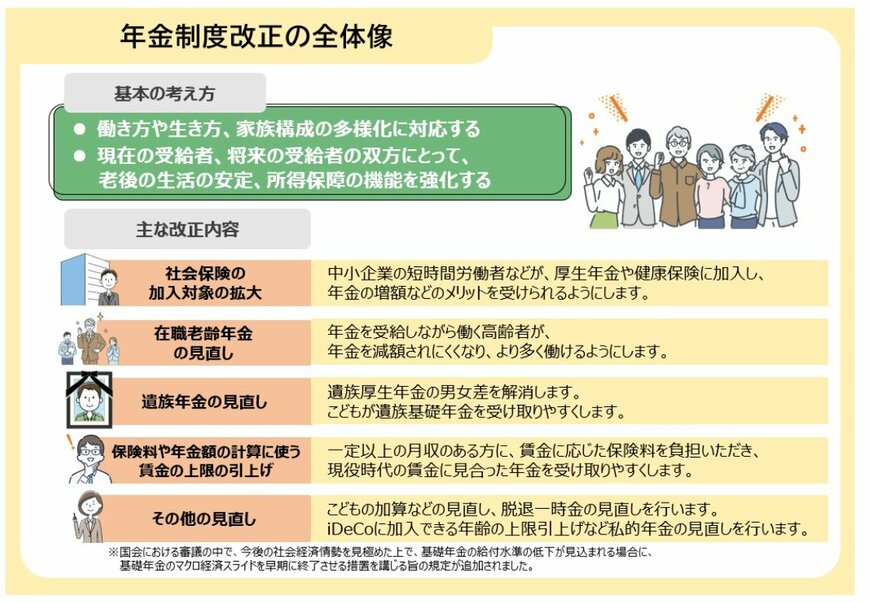
とくに在職老齢年金の支給停止基準が大きく緩和された点は、就労と年金の両立を考えるうえで重要な変更です。実際、総務省の労働力調査では65歳以上の就業者数が930万人となり、前年より16万人増加しています。
一方で、厚生労働省のデータによれば、平均寿命と健康寿命の差は男性で約8年、女性で約12年あります。この期間は医療や介護の支援が必要となる可能性が高く、資金面の備えがより重要になる時期です。
2. 70歳代・二人以上世帯の貯蓄は平均2416万円、中央値1178万円
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」から、70歳代・二人以上世帯の金融資産保有額を確認します。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
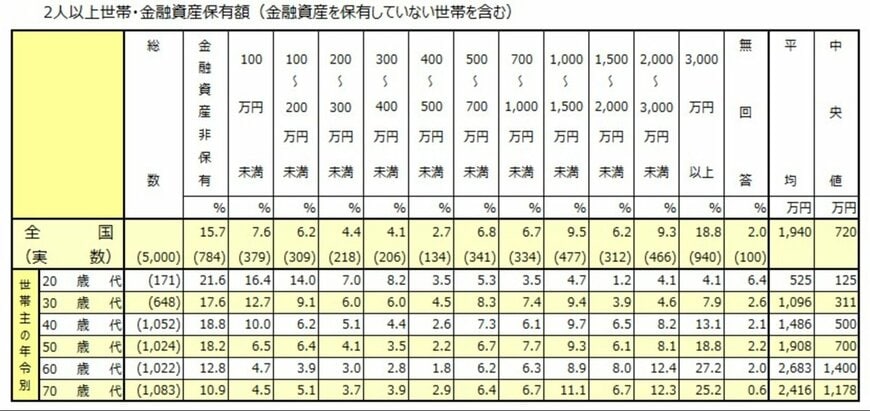
平均は2416万円ですが、この金額は一部の資産が多い世帯に引き上げられたものです。より実情に近い中央値は1178万円で、多くの世帯はこの付近に分布しています。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
3000万円以上の世帯が25.2%と最も多い一方、金融資産を持たない世帯も10.9%。100万円未満が4.5%、100〜200万円未満が5.1%と、貯蓄が少ない世帯も一定数存在します。
3. 65歳以上の無職夫婦世帯、1カ月の家計収支
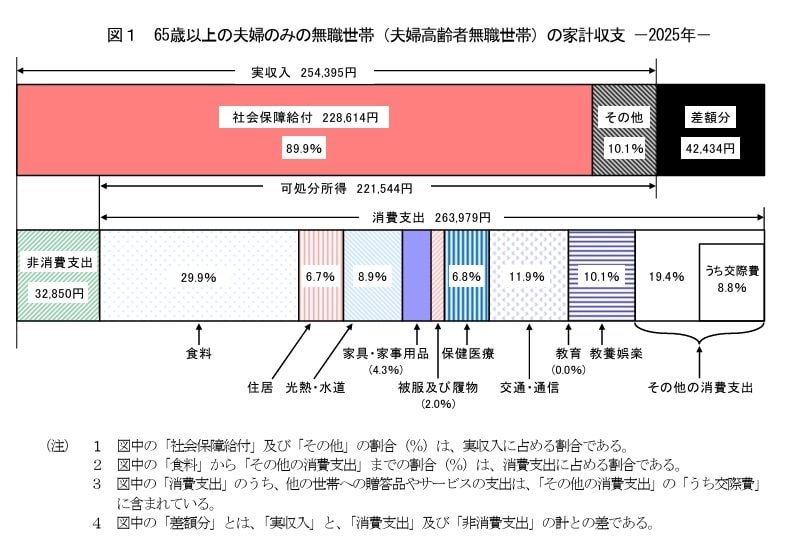
3.1 実収入
- 実収入の合計:25万4395円
- うち社会保障給付(公的年金など):22万8614円
3.2 支出
- 消費支出(食費・光熱費など):26万3979円
- 非消費支出(税金・社会保険料):3万2850円
実収入25万4395円のうち、22万8614円が公的年金などの社会保障給付です。一方、支出は消費支出26万3979円と非消費支出3万2850円の合計29万6829円。差し引きで毎月4万2434円の赤字となります。
4. 「75歳になれば負担が減る」とは限らない。後期高齢者医療の負担割合
75歳以上になると後期高齢者医療制度へ移行しますが、窓口負担が必ず軽くなるわけではありません。所得に応じて負担割合が変わります。
- 3割負担(現役並み所得者): 住民税の課税所得が145万円以上(※単身で年金収入のみの場合、約383万円以上)ある方など。
- 2割負担: 3割負担には該当しないが、住民税の課税所得が28万円以上145万円未満で、かつ「年金収入+その他の合計所得金額」が単身で200万円以上(夫婦などの複数世帯の場合は合計320万円以上)ある方。
- 1割負担: 上記のどちらにも該当しない方。
年金収入だけであれば1割または2割に収まるケースが大半ですが、年金以外の所得がある方は3割となる可能性があります。ご自身がどの区分に当たるかは、事前に確認しておきたいところです。
5. 貯蓄があっても使えなくなる。認知症と口座凍結
銀行は口座名義人の財産を不正利用や詐欺から守るため、名義人が認知症などにより意思能力を失ったと判断した場合、口座の取引を制限します。事実上の凍結です。
この状態になると、配偶者や子どもであっても、介護施設の入居費用を支払いたいと窓口で申し出るだけでは預金を引き出せません。制限を解除して資金を動かすには、家庭裁判所に申し立てて後見人を選任してもらう成年後見制度を利用する必要があります。
5.1 成年後見制度を利用した場合の負担
弁護士や司法書士などの専門職が後見人に選任された場合、月額2万〜3万円程度(管理財産が多い場合はそれ以上)の報酬が本人の財産から支払われ続けます。親族が選任されるケースもありますが、いずれの場合も財産管理と家庭裁判所への定期的な報告が法的な義務になります。
また、財産は本人のためだけに厳格に管理されるため、配偶者の生活費への流用や、孫へのお祝い金などは原則として認められなくなります。
そのため、判断能力があるうちに「家族信託」や「任意後見」といった、あらかじめ口座凍結を防ぐための対策を検討しておくことが大切です。制度のしくみとコストを理解したうえで、早めに備えておきたいところです。