

3. 働く65歳以上の雇用者のうち非正規の職員・従業員は76.1%
働く65歳以上がどのような形で働いているかも、統計トピックスNo.149で示されています。
3.1 65歳以上の役員を除く雇用者は586万人で就業者の62.7%
2025年の65歳以上の就業者を従業上の地位別にみると、役員を除く雇用者が586万人で62.7%、自営業主・家族従業者が239万人で25.6%、会社などの役員が109万人で11.7%です。
支援金の勤労所得は、給与収入のほか、一定額を超える事業所得と業務に係る雑所得を合計して算定するとされています。事業所得などは、就労とみなせる水準として定める額を超える場合に合計する仕組みです。
3.2 65歳以上の雇用者の半数あまりはパート・アルバイト
役員を除く雇用者のうち、正規の職員・従業員は140万人で23.9%、非正規の職員・従業員は446万人で76.1%を占めます。
非正規のうちパート・アルバイトは309万人で、正規と非正規の合計の52.7%にあたります。
- 役員を除く雇用者:586万人(65歳以上の就業者の62.7%)
- 自営業主・家族従業者:239万人(同25.6%)
- 会社などの役員:109万人(同11.7%)
- 正規の職員・従業員:140万人(正規と非正規の合計の23.9%)
- 非正規の職員・従業員:446万人(同76.1%)
- うちパート・アルバイト:309万人(同52.7%)
4. 年金を受け取りながら働く人は、就業者負担軽減支援金の純負担の判定で年金の収入額が差し引かれる
働きながら年金を受け取る人にかかわるのが、③の純負担の要件です。
4.1 住民税額と社会保険料控除額の合計から年金の収入額を差し引く
③の要件では、当該年度の住民税額を基礎として算定した金額と、前年分の自己の負担すべき社会保険料に係る控除額を合計し、そこから前年中の公的年金等の収入額を控除した金額が、純負担基準額を超えるかどうかを見ます。
税と社会保険料の負担から、受け取った年金を差し引いた「純負担」で判定する形です。年金の収入額が大きいほど、残る金額は小さくなります。
就業者負担軽減支援金の支給要件③(純負担)の判定に使う金額2/2
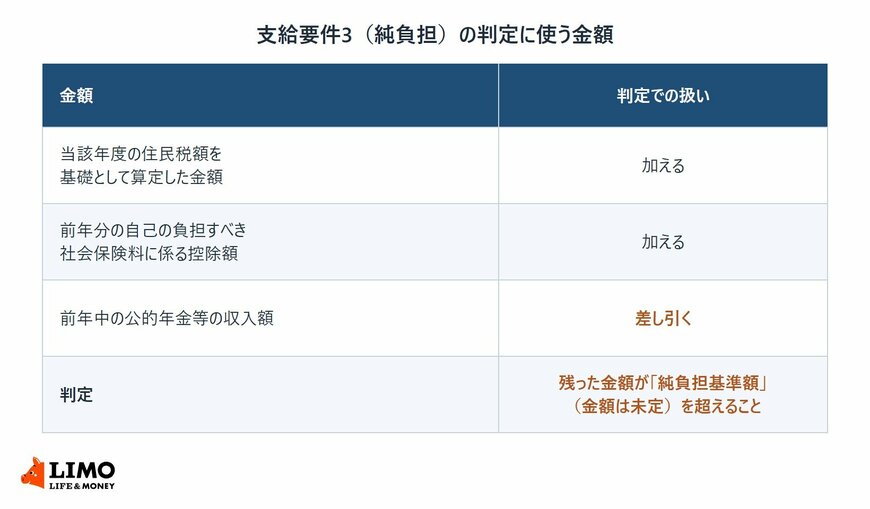
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」を参考にLIMO編集部作成
4.2 純負担基準額は現役勤労者の負担の水準を踏まえて定める
純負担基準額は、所得下限額を超える現役勤労者が通常負担する税・社会保険料(被用者保険、国民健康保険等)の水準を踏まえて定めるとされています。具体的な金額は示されていません。
令和9年度と令和10年度の支援金では、純負担基準額について社会保険料控除額により適用するとされています。
5. 働く65歳以上が手元で確かめておける2種類の源泉徴収票
支援金の額や基準額は決まっていませんが、判定に使われる金額の種類は大綱で示されています。手元の書類で確かめられるものを見ておきましょう。
5.1 給与所得の源泉徴収票で給与収入と社会保険料を確かめる
勤務先から受け取る給与所得の源泉徴収票には、1年間の給与の「支払金額」と「社会保険料等の金額」が書かれています。
勤労所得のもとになる給与収入と、③の要件で加える社会保険料控除額の目安を、この1枚で確かめられます。
5.2 公的年金等の源泉徴収票で年金の収入額を確かめる
年金を受け取っている人には、毎年1月ごろに前年分の公的年金等の源泉徴収票が届きます。前年に支払われた年金の「支払金額」が書かれている書類です。
③の要件で差し引かれる「前年中の公的年金等の収入額」を確かめる手がかりになるので、給与所得の源泉徴収票とあわせて保管しておくと、制度の詳細が決まったときに照らし合わせやすくなります。
6. まとめにかえて
統計トピックスNo.149によると、2025年の65歳以上の就業者数は943万人で、22年連続で増えました。就業率は26.0%で、65〜69歳では54.5%です。
9月15日に閣議決定された大綱は、就業者負担軽減支援金の対象に、就労し純負担が現役並みである中低所得の高齢者も含めるとしています。純負担の判定では、税と社会保険料の負担から前年中の公的年金等の収入額が差し引かれます。
所得下限額や純負担基準額の金額はまだ決まっていません。年金や税の扱いが自分にどう当てはまるかは、年金事務所やお住まいの市区町村の担当窓口、所轄の税務署に確認してみましょう。
参考資料
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」
- 総務省統計局「統計トピックスNo.149 統計からみた我が国の高齢者-「敬老の日」にちなんで-」
和田 直子


