

総務省統計局は2026年9月20日、「敬老の日」にちなんで統計トピックスNo.149「統計からみた我が国の高齢者」を公表しました。65歳以上の就業者数は22年連続で増えて943万人となり、過去最多を更新しています。
一方、9月15日に閣議決定された就業者負担軽減支援金の大綱は、支給の対象を年齢ではなく、働いているかどうかと税・社会保険料の負担で決める形をとっています。
この記事では、働く65歳以上の実態と、支援金の支給要件のうち高齢者にかかわる部分を確認します。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 【給付付き税額控除】就業者負担軽減支援金の支給要件は年齢ではなく働き方と負担で決まる
就業者負担軽減支援金は、給付付き税額控除の本格導入までのつなぎとして、令和9年4月から導入される給付です。支給要件が高齢者をどう扱っているかを見ていきましょう。
1.1 給付付き税額控除は税額控除と給付を組み合わせる考え方
給付付き税額控除とは、簡単に言えば「税金を安くする(税額控除)」ことと「現金を配る(給付)」ことをセットにした制度です。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
1.2 支給要件は4つあり、令和9年度と令和10年度は3つで判定される
大綱は、個人を単位として支給し、中低所得の現役勤労者に着目して、次の4つの要件に該当する人を対象とするとしています。
- ①勤労所得が所得下限額を超えること
- ②前年の合計所得金額が所得上限額以下であること
- ③住民税額を基礎とした金額と社会保険料控除額の合計から、前年中の公的年金等の収入額を差し引いた金額が純負担基準額を超えること
- ④配偶者がいる場合は、配偶者の前年の合計所得金額が配偶者所得上限額以下であること
令和9年度と令和10年度の支援金は、①から③の要件を満たす人が対象とされています。所得下限額・所得上限額・純負担基準額の具体的な金額は、まだ決まっていません。
1.3 大綱は「就労し、純負担が現役並みである中低所得の高齢者も対象とする」と明記した
大綱は③の要件の説明のなかで、高齢者について次のように書いています。
これにより、就労し、純負担が現役並みである中低所得の高齢者も対象とする。
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」
65歳以上であることだけで対象から外れるのではなく、働いていて③などの要件を満たせば対象になる、という書き方です。
反対に、働いていない高齢者は①の勤労所得の要件を満たさないため、支援金の対象にはなりません。その対応は、次期年金法改正が予定されている令和12年までに結論を得るとされています。
2. 65歳以上の就業者は943万人で22年連続の増加
統計トピックスNo.149では、労働力調査をもとに65歳以上の就業の状況がまとめられています。
2.1 就業者総数に占める65歳以上の就業者の割合は13.8%で過去最高
2025年の65歳以上の就業者数は943万人で、2004年以降22年連続で前年より増え、比較可能な1968年以降で過去最多となりました。
15歳以上の就業者総数に占める65歳以上の割合は13.8%で、前年より0.1ポイント上がって過去最高です。就業者のおよそ7人に1人が65歳以上ということになります。
2.2 65〜69歳の就業率は54.5%で、どの年齢階級も過去最高
2025年の65歳以上の就業率は26.0%で、前年より0.3ポイント上がりました。
年齢階級別では、65〜69歳が54.5%、70〜74歳が36.2%、75歳以上が12.6%で、いずれも過去最高となっています。
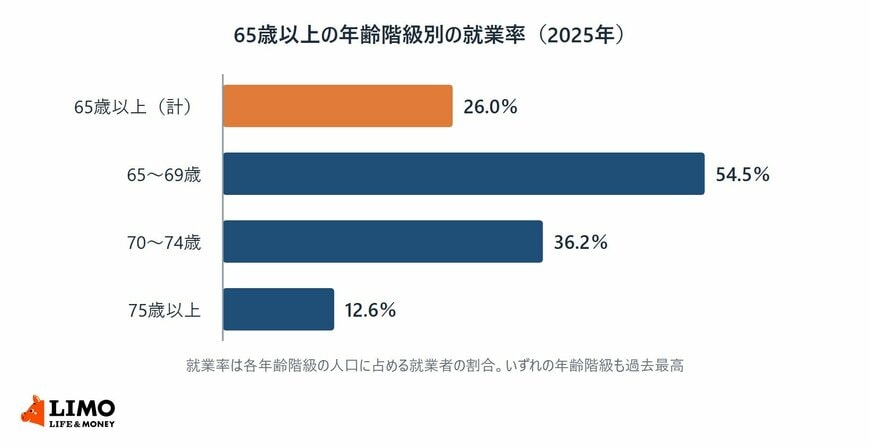
- 65歳以上(計):26.0%
- 65〜69歳:54.5%
- 70〜74歳:36.2%
- 75歳以上:12.6%
65歳を過ぎて働く方は、年金と給与の両方を受け取っていることがあります。支援金の判定では年金の収入が差し引かれる仕組みなので、年金と給与をそれぞれいくら受け取っているかを分けて把握しておくと、制度が固まったときに当てはめやすくなります。


