4. 選択肢3:何もしない(買付期間終了まで放置する)
3つ目の選択肢は、市場での売却もTOBへの応募もせず、買付期間が終了するまでそのまま放置することです。
TOBの目的が「完全子会社化(非公開化)」であり、買付者が一定以上の株式を集めることに成功した場合、応募しなかった株主に対しては「スクイーズアウト」と呼ばれる手続きが行われます。
泉田氏はこの仕組みを次のように説明します。
「TOB終了後、数ヶ月間かけてスクイーズアウトって言うんですけど、残った株主から強制的に買い上げるっていうのがあるんですよ」
スクイーズアウトの対価は、原則としてTOB価格と同額の金銭が交付されます。価格が同じなら、面倒な手続きをせずに待っている方が得だと感じるかもしれません。しかし、ここには「時間」と「税金」という2つの大きな落とし穴があります。
4.1 現金化までに数ヶ月待たされる
スクイーズアウトの手続きには、一般的に公開買付けの終了日から数ヶ月の時間がかかります。
かかる時間は、買付者がどれだけ株式を集めたかで変わります。議決権の90%以上を取得した場合は「株式等売渡請求」という、株主総会を開かずに済む手続きが使えます。伊藤忠食品の案件がこれにあたり、買付期間終了から取得日まで約6週間でした。
一方、90%に届かない場合は「株式併合」などの方法がとられ、株主総会の決議に加えて、1株に満たない端数を売却する際に裁判所の許可を得る必要があります。この許可を待つ分だけ時間がかかります。東芝の案件では、2023年12月20日の上場廃止から、実際に端数株処分代金が発送されたのは2024年3月中から4月上旬で、約3.5ヶ月を要しました。
また、現金の受け取り方法も特殊です。証券会社の口座に自動的に振り込まれるわけではありません。口座振込を事前に指定していなければ、株主名簿管理人である信託銀行などから「端数株処分代金領収証」や「振替払出証書」といった書類が自宅に郵送されます。これを概ね1ヶ月の払渡期間内に、ゆうちょ銀行や郵便局の窓口に持参して現金を受け取る必要があります。非上場株式となっているため、証券会社では受け取れません。
4.2 特定口座の対象外となり、確定申告が必要になる
さらに厄介なのが税金の扱いです。
泉田氏は、この点を次のように指摘します。
「現金化まで数ヶ月待たされた上、特定口座の対象外になるんで」
国税庁の資料によれば、TOB成立後に上場廃止となった株式を買い取られた場合、証券会社を通さない相対取引となるため、特定口座内での損益計算はされません。つまり、特定口座(源泉徴収あり)を利用していても、原則として自分で確定申告を行う必要があります。
市場で売却していれば証券会社が自動で処理してくれた税金の手続きを、自分で行わなければならなくなるということです。
何もしない場合の現金化までの流れ4/4
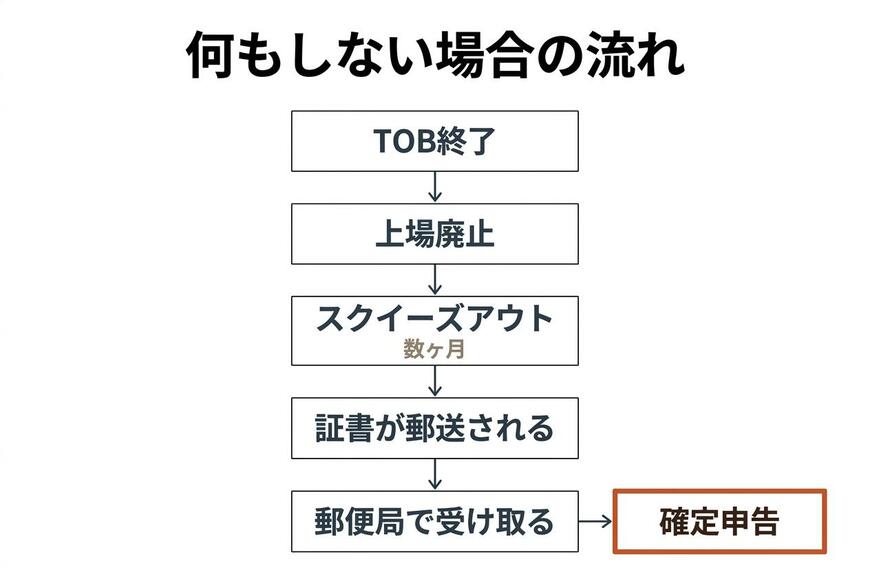
出所:東芝 スクイーズアウト案内、国税庁資料を基にイズミダイズム作成
5. 部分買付の場合はどうなるのか
ここまで完全子会社化(非公開化)を前提に解説してきましたが、すべてのTOBが上場廃止を目指すわけではありません。
買付予定数に上限が設定されている「部分買付」の場合、応募された株数の合計が上限を超えると、買い付けられる株数は按分比例(応募した株数に応じた割り当て)で計算され、買い付けられなかった株式は手元に返還されます。
この部分買付のケースで「何もしない(放置する)」を選択すると、そのまま株主として残ることになります。
買付期間が終わったあとの株価について、買収前のファンダメンタルズ(企業の基礎的な条件)が変わっていなければ株価は元に戻るのか、というインタビュワーの問いに、泉田氏は次のように答えます。
「変わってなかったら戻る。でも、買う人って何かテコ入れして株価上げる、大株主としていたいみたいな話があるので、何も策はないってことはないけど、その策がうまくいくかどうかはまた別の話なので」
その会社の株主のままでいたいのであれば、何もしないという選択が残ります。
6. まとめ:いつ・どの経路で手放すのが得か
自分の持ち株がTOBの対象になった場合、受け取る金額のわずかな差よりも、現金化までの時間と確定申告の手間をどう評価するかが重要になります。
- 市場で売却する:わずかに安いが、数日で現金化でき、税金計算も自動。
- TOBに応募する:価格ぴったりで売れるが、口座開設や移管に数日から1週間程度の手間がかかる。
- 何もしない:価格は同額が予定されるが、数ヶ月待たされたうえに確定申告が必要になる。
これらの選択肢を踏まえ、泉田氏は次のように結論づけます。
「持ってたらラッキーって言って、サッと売却するのがいいかなと思います」
最後に、注意すべきリスクとして「TOBの不成立」があります。買付予定数の下限に達しなかった場合など、TOBが成立しなければ買付けは一切実施されず、応募した株式は返還されます。この場合、TOBへの期待で上昇していた株価は、元の水準に向けて下がりやすくなると考えられます。
つまり、買付期間の終了を待つほど、価格が確定しない時間を長く抱えることになります。どの経路を選ぶかは、受け取る金額の10円から30円という差と、現金化までの日数・手続きの手間・確定申告の要否を並べて比べる話になります。
なお、ここで取り上げたのは完全子会社化と部分買付という2つの型です。買付期間の途中で価格が変更された場合や、別の買い手が現れた場合には、待つことの意味が変わってきます。その局面はこの記事では扱っていません。
参考資料
- 伊藤忠商事株式会社「株式会社伊藤忠食品株式に対する公開買付けの開始に関するお知らせ」(2026年2月25日)
- 伊藤忠商事株式会社「株式会社伊藤忠食品株式に対する公開買付けの結果に関するお知らせ」(2026年4月10日)
- 株式会社東京証券取引所「従属上場会社における少数株主保護の在り方等に関する研究会(第2期)第9回 東証説明資料②」(2026年1月26日)
- 株式会社農業総合研究所 公開買付説明書(公開買付代理人・復代理人、応募手続き)
- 株式会社東芝/SMBC日興証券株式会社「公開買付けへの応募手続きのご案内」
- 国税庁「株式公開買付(TOB)成立後、上場廃止となった株式の買取りに係る所得税の申告漏れ等について」(令和5年6月)
- 会社法(株式等売渡請求・株式併合・端数の処理)
- 株式会社ハウス食品グループ本社/株式会社壱番屋「当社に関する一部報道について」(2026年8月31日)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。