
上場企業がTOB(公開買付け)によって非公開化されるニュースが、近年最高水準に増えています。自分の持ち株がTOBの対象になり、買付価格が発表されたら、あとは何もしなくても自動的に高い値段で買い取ってもらえる。そう思っていませんか。
実は、いつ・どの経路で手放すかという手続きの選択を見ると話が違います。証券口座を移管して応募するには数日から1週間程度の時間と手間がかかり、何もしなければ現金化まで数ヶ月待たされたうえに、原則として確定申告が必要になります。
買付価格が同じでも、手放す経路を間違えれば、予期せぬ手間や税金の手続きで個人の負担が増えることになります。この選択について、元機関投資家の泉田良輔氏が手続きと時間の観点から解説します。
1. 自分の持ち株がTOBの対象になったら、株価はどう動くのか
企業を買収したり、上場を廃止して非公開化したりする際、市場の外で既存の株主から株式を買い集める制度をTOB(Takeover Bid=公開買付け)と呼びます。
TOBを実施する側は、目標とする株数を集めるために、市場で取引されている現在の株価よりも高い価格を提示するのが一般的です。この上乗せされた価格幅を「プレミアム」と呼びます。東京証券取引所の資料によれば、買収プレミアムは公表前の市場平均株価に対して平均4割程度が付されている状況です。
もし自分の保有している銘柄がTOBの対象になった場合、株価はどのように動くのでしょうか。
まだ正式な発表がなく、報道が先行した段階でも株価は大きく反応します。たとえば、2026年8月31日の日本経済新聞電子版において、ハウス食品グループ本社が保有する壱番屋(ココイチ)の株式を売却し、非公開化を検討していると報じられました。この報道を受け、壱番屋の株価は前営業日の高値945円から、始値1,091円へと146円の窓(隙間)を開けて急騰し、そのままストップ高となりました。ストップ高とは、1日に動ける値幅の上限まで買われ、それ以上は値段がつかない状態のことです。
こうした値動きについて、泉田氏は次のように指摘します。
「短期的に20%とか30%は儲かる可能性はある。ただ、それを事前に知ってるってことは基本的にあり得ないので」
TOBが正式に発表され、具体的な買付価格が公表されると、株価はその買付価格付近まで一気に上昇し、そこに張り付くように推移します。買付価格が1,000円であれば、市場の株価もほぼ1,000円近くになるということです。
TOBが発表されてから飛びついて買えば儲かるのではないか、というインタビュワーの疑問に対して、泉田氏は、発表された時点で新たに株を買っても利益を出すのは難しいと説明します。
つまり、投資家にとって重要なのは「TOBを予測して儲けること」ではなく、「すでに保有している銘柄がTOBの対象になったとき、どのように手放すのが自分にとって最も得か」という手続きの選択になります。
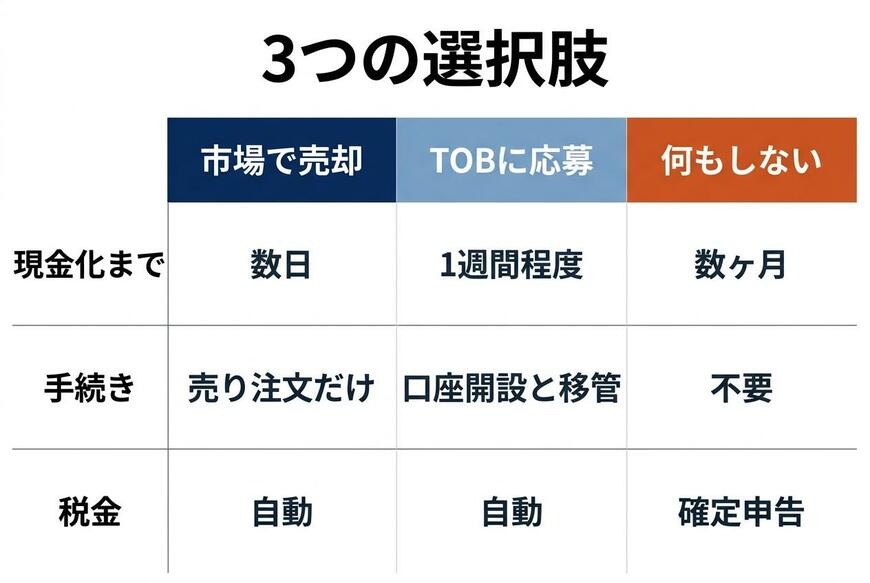
株主には大きく分けて3つの選択肢が用意されています。
TOBに応じた場合の3つの選択肢1/4
出所:証券会社各社の案内および国税庁資料を基にイズミダイズム作成
2. 選択肢1:市場でそのまま売却する(最も手軽な方法)
1つ目の選択肢は、普段の株式取引と同じように、自分が利用している証券会社の画面から市場で売却する方法です。泉田氏が「一番楽」「手離れがいい」と語るのが、この選択肢です。
市場価格は、発表されたTOB価格と完全に一致するわけではなく、わずかに安い価格で取引されることが多くなります。
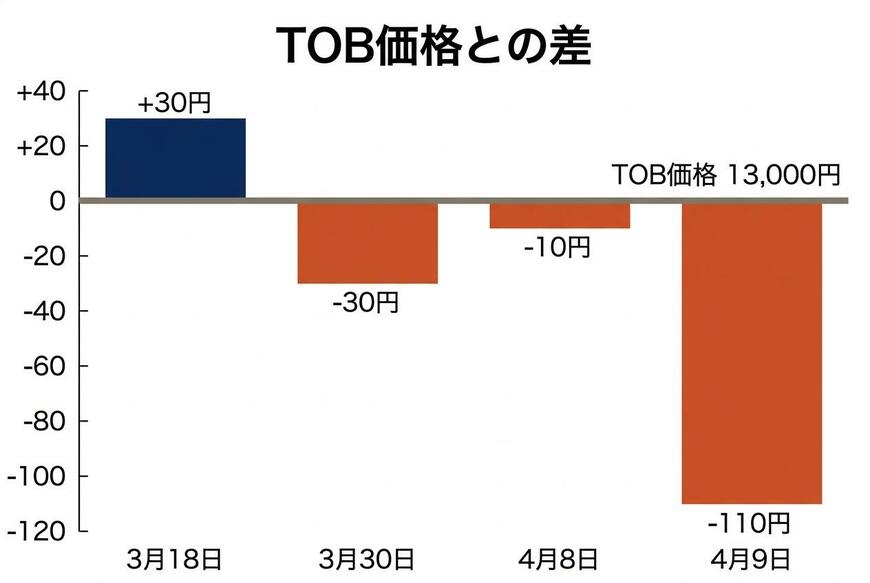
伊藤忠商事の上場子会社だった伊藤忠食品が、完全子会社化を目的としたTOBの対象になった実例を見てみましょう。この案件では、公開買付価格は1株あたり13,000円に設定されました。
しかし、買付期間の終盤である3月23日から4月8日までの13営業日において、伊藤忠食品の市場での終値は12,970円から12,990円の間で推移していました。TOB価格である13,000円に対して、10円から30円ほど安い水準です。
なぜ、TOB価格よりも市場価格のほうが安くなるのでしょうか。これは、TOBに応募してから実際に代金が決済されるまでの時間や、万が一TOBが不成立に終わるリスクを見込んだ結果であると考えられます。ただし、常に安いわけではなく、この伊藤忠食品のケースでも、買付期間の前半(2月26日〜3月18日)は市場価格が13,000円を上回って推移していました。
この10円から30円という差について、泉田氏は次のように述べます。
「多少安いけど、それに応じた方がそれ以外の処置よりも楽です」
インタビュワーが、100株ではなく1万株を持っていれば30円の差でも30万円になるのではないかと尋ねた場面でも、泉田氏は、100株でもまとまった金額が入ってくると応じ、市場で売ってしまうのが一番手っ取り早いと語っています。
市場で売却する場合、通常の売却手数料はかかりますが、売却日を含めて3営業日目には現金化できます。また、証券会社が損益の計算を代行してくれる「特定口座」のうち、源泉徴収ありを選んでいれば、税金の計算も納付も証券会社が済ませてくれるため、確定申告の手間もかかりません。
TOB価格との差(伊藤忠食品)2/4
出所:伊藤忠商事「公開買付けの開始に関するお知らせ」および伊藤忠食品の株価時系列を基にイズミダイズム作成
3. 選択肢2:TOBに直接応募する(価格ぴったりで売る)
2つ目の選択肢は、市場で売却せず、TOBに直接応募する方法です。市場価格とのわずかな差額を惜しみ、提示されたTOB価格ぴったりで売りたい場合はこの手続きをとります。
しかし、普段使っている証券会社の画面からボタン一つで応募できるわけではありません。
泉田氏は、応募の際にまず確認すべきものとして「公開買付代理人」を挙げます。
公開買付代理人とは、応募の受け付けを買付者から委託された証券会社のことです。案件によっては、代理人から業務の一部を再委託された「復代理人」が置かれることもあります。代理人・復代理人以外の証券会社を経由した応募は、受け付けられません。
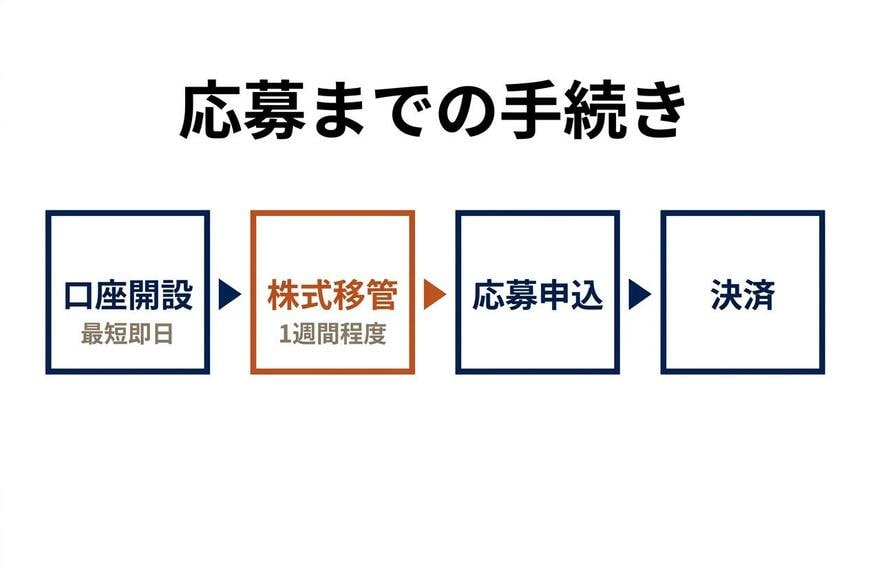
もし、自分が普段使っている証券会社が代理人ではなかった場合、以下の手続きが必要になります。
- 代理人の証券会社に口座を開設する
スマートフォンであれば最短即日、パソコンであれば最短3日程度で開設できます。
- 現在の証券会社から、代理人の証券会社へ株式を移管(振替)する
これが最も時間のかかる工程です。SBI証券では「1週間程度」、三菱UFJモルガン・スタンレー証券では「一般的にはお申込受付後、4営業日程度」、楽天証券では「通常4〜5営業日」かかると案内されています。
さらに、信託銀行の特別口座に記録されている株式からの振替や、9月などの決算月には、通常よりもさらに日数を要する場合があります。
これらの準備が整って初めて、店頭やウェブサイトから「公開買付応募申込書」を提出して応募が完了します。
「気づくのが遅れると間に合わない可能性があります」
泉田氏がこう語るように、買付期間の終了間際に手続きを始めると、株式の移管が間に合わず、応募できないリスクがあります。応募自体に手数料はかからないのが一般的ですが、時間と手間というコストを支払うことになります。
TOBに直接応募する際の手続き3/4
出所:証券会社各社の案内を基にイズミダイズム作成