

2026年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。来年4月から2年間、飲食料品にかかる消費税率が1%に引き下げられるとともに、中低所得の働く世代を対象とした新しい給付制度「就業者負担軽減支援金」が始まる予定です。
家計にとって気になるのは「財源はどこから来るのか」「高所得者にも恩恵はあるのか」という点ではないでしょうか。今回はこの2点を中心に、大綱の内容を確認していきます。
1. 2027年春から開始?飲食料品の消費税減税「8%→1%」財源は「特例公債に頼らない」方針
今回発表された大綱は、生活に欠かせない食料品への減税と、働く世代の収入を直接サポートする仕組みが組み合わさっている点が大きな特徴です。仮に現在の8パーセントから1パーセントにまで引き下げられれば、毎月の食費に占める税金の負担が大きく減ることになり、多くの家庭にとって目に見える恩恵となります。
大綱では、2027年度・2028年度の消費税減税および支援金にかかる国の負担について、「特例公債に頼らず、補助金等及び租税特別措置の適正化、追加的な租税収入以外の収入の確保その他の歳出及び歳入全般の見直しにより財源を確保する」との考え方が示されています。
新たな国債を発行するのではなく、既存の予算の見直しなどでまかなう方針といえそうです。
1.1 そもそも「特例公債」とはどんなもの?
特例公債(いわゆる赤字国債)は、本来は法律で認められていない借金にあたるため、発行のたびに国会で特別な法律(特例公債法)を定める必要があります。この法律には発行を認める期間があらかじめ決められており、これまでは数年ごとに期限を迎えるたびに延長が繰り返されてきました。
令和8年の通常国会でも改正法が成立し、発行根拠が令和12年度(2030年度)まで5年間延長されています。今回の減税・支援金の財源について「特例公債に頼らない」と明記されている点は、こうした背景を踏まえると意味の大きい表現といえるでしょう。
2. 地方特例交付金、通常はどう使われている?
もう一つ、大綱に登場する「地方特例交付金」も聞き慣れない言葉かもしれません。
これは、国の税制改正によって地方税の収入が減ってしまう場合に、その減収分を国が埋め合わせるために都道府県や市町村へ交付するお金です。たとえば、住宅ローン減税による個人住民税の減収を補うためなどに使われてきました。
総務省が毎年公表している地方財政計画によると、地方特例交付金等の規模は例年おおむね2000億円(0.2兆円)前後で推移していますが、大きな税制変更が重なった年は一時的に跳ね上がる傾向があります。下図の通り、令和6年度は「定額減税」による個人住民税の減収を補う特例交付金が加わって1.1兆円まで拡大し、その効果が一巡した令和7年度はいったん0.2兆円まで戻ったものの、令和8年度は自動車関連の税制見直しに伴う減収補塡で再び0.8兆円まで増えています。
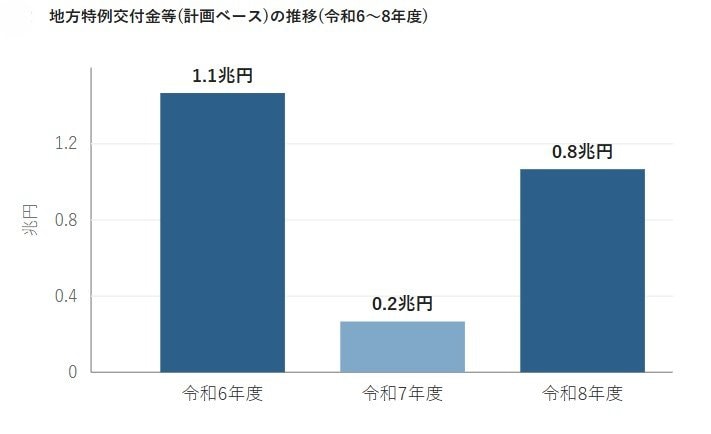
今回の消費税減税でも、地方消費税の減収分がこの地方特例交付金によって全額補塡されるとされており、同じような一時的な増加が見込まれます。


