

5. 2026年12月期上期は減収増益。効いたのは価格か、生産か
2026年12月期上期の実績を見ていこう。
売上収益は1兆円をわずかに上回る1兆4億円で、前年同期比▲4.2%。営業利益は6,187億円で+6.9%、親会社の所有者に帰属する中間利益は2,631億円で+46.2%となった。減収でありながら、利益は大きく伸びている。
なぜ売上が減って利益が増えるのか。会社の説明によると、中東情勢の影響による販売量の減少で売上収益は前回発表の予想を下回った。一方、原油販売価格の上昇とイクシスプロジェクトの生産が好調だったことにより、中間利益は予想を上回ったという。
数量は落ちたが、単価と主力プロジェクトの稼働がそれを補った。売上の頭は押さえられ、利益率の高い部分が伸びたという構図だ。
通期予想も上方修正された。売上収益1兆9,730億円で▲1.5%、営業利益1兆2,230億円で+12.6%、当期利益5,100億円で+45.7%。修正の理由について会社は、主にイクシスプロジェクトの堅調な生産状況を反映したことと、3Q以降の原油価格および為替の前提条件を見直したことを挙げている。
ここに、資源株をめぐる一般的な見方とのズレがある。資源会社の業績は原油価格でほぼ決まる、と語られることが多い。だが会社の説明では、売上を押し下げたのは価格ではなく販売量であり、利益を押し上げたのは価格と主力プロジェクトの生産だった。
価格という一本の変数だけでは、上期の姿は再現できない。どのプロジェクトがどれだけ動いているかという生産側の変数が、同じかそれ以上に効く期があるということだ。
前期の2025年12月期は、売上収益2兆113億円、営業利益1兆1,354億円、当期利益3,938億円、ROEは8.2%だった。今期の通期予想が実現すれば、当期利益は5,100億円まで戻ることになる。
6. 営業CFの大半が投資へ。国策色の濃い資本配分をどう読むか
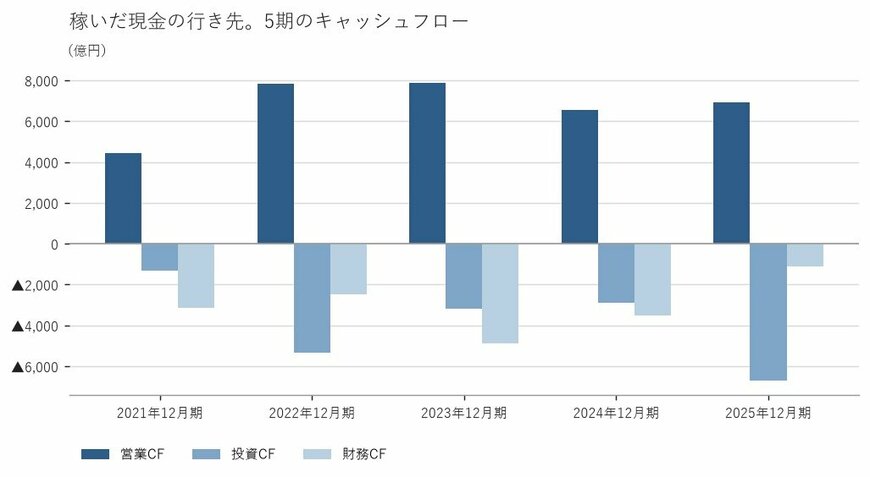
資本配分の形は、この5期のキャッシュフローに素直に出ている。
営業CFは2021年12月期が4,454億円、2022年12月期が7,822億円、2023年12月期が7,881億円、2024年12月期が6,547億円、2025年12月期が6,938億円。資源価格が跳ねた2022年12月期を頂点に、高い水準で安定している。
対する投資CFは、1,307億円、5,351億円、3,201億円、2,904億円、6,687億円のマイナスと推移した。2025年12月期の膨らみ方が際立っている。
財務CFは3,152億円、2,465億円、4,872億円、3,499億円、1,107億円のマイナス。2025年12月期だけ、外へ出ていく額が小さい。
直近期は、還元や負債返済に回していた資金の相当部分を投資へ振り向けた期だったということだ。1株配当は48円、62円、74円、86円、100円と5期連続で増やしているが、配当性向は30.2%にとどめている。
国が2割強を握る会社が、稼いだ現金のほぼ全額を開発投資に戻す。エネルギーの安定確保という文脈に置けば理解しやすい選択だが、資本効率を重視する株主から見れば、回収までの時間が長すぎると映る可能性もある。
2/2
出所:株式会社INPEX 有価証券報告書をもとに筆者作成
7. 筆者コメント
所有構造とキャッシュフローの2つを並べると、INPEXという会社の意思決定の輪郭が見えてくる。
国が最大の単独株主であり、同時に海外投資家と個人が合わせて5割近くを持つ。この株主構成のもとで、直近期は稼いだ現金のほぼ全額を投資へ振り向けた。還元は増やしているが、性向は3割前後に抑えている。
ここから読み取れるのは、短期の資本効率よりも資源の確保を優先しているという姿だ。良し悪しの話ではない。株主の顔ぶれから考えれば、整合的な選択でもある。
ただ、投資家の側から見ると、評価の物差しを一つに絞れなくなる。今期の利益で測るのか、10年後の生産量で測るのか。答えは投資家ごとに違っていい。
大事なのは、自分がどちらの物差しで見ているかを自覚することだろう。決算のたびに利益の増減だけを追うのではなく、その期にどれだけ投資したかを合わせて見る。この銘柄には、その読み方をおすすめしたい。
参考資料
8.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


