


1. 石油開発会社の筆頭株主が、民間の機関投資家ではないという事実
INPEXという社名から思い浮かぶのは、海の上の巨大な生産設備や、液化天然ガスを積んだタンカーだろう。私も長いあいだ、その絵でこの会社を理解していた。
ところが2025年12月期の大株主の一覧は、その絵とは別の話をしている。第1位は経済産業大臣で、保有株式数は2億7,692万株、比率は23.74%。第2位の日本マスタートラスト信託銀行が12.43%だから、2位に倍近い差をつけた筆頭株主だ。
上場企業の筆頭株主が国の大臣である、という構図は日本の株式市場でも多くない。しかも持分は2割を超えている。
所有者別の内訳でも同じことが確認できる。政府・地方公共団体の区分に属する株主は1人だけで、単元数の比率は22.05%。たった1つの名義が、発行済株式の5分の1以上を握っていることになる。
石油・天然ガスの開発という事業と、国が大株主であるという資本構成。この2つはおそらく無関係ではない。ただ、そこから先を読み解くには、残りの8割がどう分布しているかも見ておく必要がある。
2. 23.74%という保有比率が、所有構造全体に与えている性格
所有者別の内訳を順に並べると、想像とは違う姿が出てくる。
最も大きい区分は政府ではない。外国法人等が26.34%で首位だ。次いで政府・地方公共団体が22.05%、金融機関が21.57%、個人その他が21.13%と続く。証券会社が5.58%、その他の法人が3.29%である。
つまりINPEXは国に囲い込まれた会社ではなく、国と海外投資家と国内機関投資家と個人が、ほぼ4等分で持ち合っている会社だ。国が最大の単独株主であることと、国が支配していることは別である。
個人株主の数も見ておきたい。39万9,155人。数十万人規模の個人が名前を連ねる銘柄は、国内でもそう多くない。エネルギーという分かりやすいテーマと、継続的な増配が効いているのだろう。
この所有構造は、経営に独特の制約と支えを同時に与えていると考えられる。国が2割強を持つ会社は、短期の資本効率だけを追いにくい。一方で、回収に10年20年かかる資源開発に資金を張り続けることについては、国の存在が後ろ盾として働く。
実際、INPEXの資本配分はそのとおりの形をしている。2025年12月期の営業CFは6,938億円。これに対し投資CFは6,687億円のマイナスだった。稼いだ現金のほぼ全額が、投資に出ていった計算になる。
差し引きのフリーキャッシュフローは251億円。前期の3,643億円から大きく縮んだ。設備投資額は3,900億円に達している。
資源会社は資源価格が高い局面で還元を厚くする、と受け止められることが多い。INPEXの2025年12月期はその逆で、還元より投資に重心を置いた期だった。1株配当は100円で5期連続の増配を続けているが、配当性向は30.2%と抑制的である。
有利子負債も増えている。流動と非流動を合わせて1兆2,447億円。自己資本比率は61.4%で、前期の65.3%から下がった。投資を続けるために、負債の側も使い始めている。
国が筆頭株主の会社が、負債を増やしながら開発投資を回す。この形をどう評価するかは、投資家の時間軸によって変わってくるだろう。
3. 春の高値から3割ほど下押し。資源株らしい振れと、その読み方
1/2
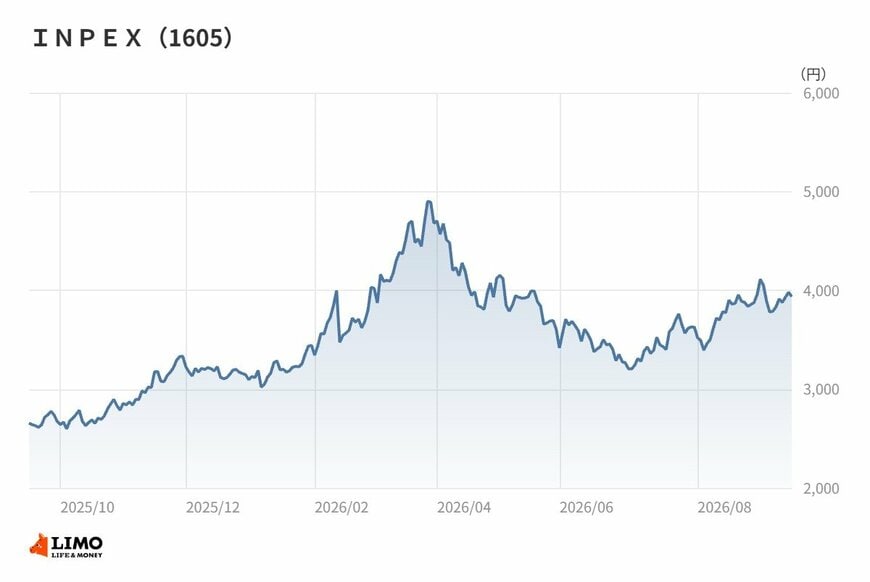
出所:各種資料をもとに筆者作成
株価は、この構造とは別の論理でも動く。
2025年10月末の終値は2,800円台。2025年10月末以降の月末終値では、ここが最も低い。11月末に3,300円台へ跳ね、12月末は3,100円台へ戻した。
年明けからは一本調子だった。2026年1月末に3,400円台、2月末に3,800円、そして3月末には4,600円台をつけた。確定した月末終値では、この3月末が最も高い。
半年弱で6割を超える上昇である。資源株としても大きい動きだ。
ところが、そこからは下げが続いた。4月末に4,100円台、5月末に3,600円台、6月末には3,200円台まで戻している。高値から3割ほど吐き出した計算になる。
その後は持ち直し、7月末が3,600円台、8月末は3,900円台、2026年9月時点も3,900円台にある。
この往復をどう読むか。原油価格や為替、地政学の動きが絡むため、単一の理由に帰すことはできない。ただ、会社が上期の説明で中東情勢による販売量の減少に触れていることを踏まえれば、地政学的な材料が両方向に効いた局面だったとは言えるだろう。
資源株は原油価格の従属変数として語られやすい。だが後で見るように、この期の利益は価格だけでは説明がつかない。株価の振れと業績の振れは、必ずしも同じ方向を向いていない。
4. 筆者コメント
印象的なのは、22.05%という比率が単独の名義であることだ。
通常、これだけの比率が1つの名義に集まるのは、親会社を持つ子会社上場の場合が多い。INPEXは違う。国が筆頭株主でありながら、親子上場の枠組みには収まらない。
この立ち位置は、投資家にとって読みにくい。支配株主がいる会社なら、その意向を読めば経営の方向はおおよそ見当がつく。だが国の意向は、企業価値の最大化だけで動くとは限らない。エネルギーの安定確保という別の軸が、常に横に乗っている。
一方で、外国法人等が26.34%を持ち、個人株主も39万人を超える。資本効率を求める声も、同じ株主名簿の上にある。
この二つの要請の間で、経営はどちらへ舵を切るのか。株価の水準そのものよりも、そこを追いかけるほうが、この銘柄では手がかりが多いのではないだろうか。


