

4. 5期で売上収益はほぼ倍増した。利益率は一度ピークを打っている
単年では見えないものがある。過去5期を並べてみよう。
売上収益は2022年3月期の1兆448億円から、1兆2,784億円、1兆6,016億円、1兆8,862億円、そして2026年3月期の2兆1,230億円へ。5期で2倍を超えた。製薬という装置の重い産業で、この伸び方は異例と言っていい。
営業利益も途中までは同じ方向に動いた。730億円、1,205億円、2,115億円、3,319億円と4期連続で増え、営業利益率は7.0%、9.4%、13.2%、17.6%と切り上がっている。
その流れが直近で折れた。2026年3月期の営業利益は2,290億円、営業利益率は10.8%。前期のピークから6.8ポイント落ちている。
2/2
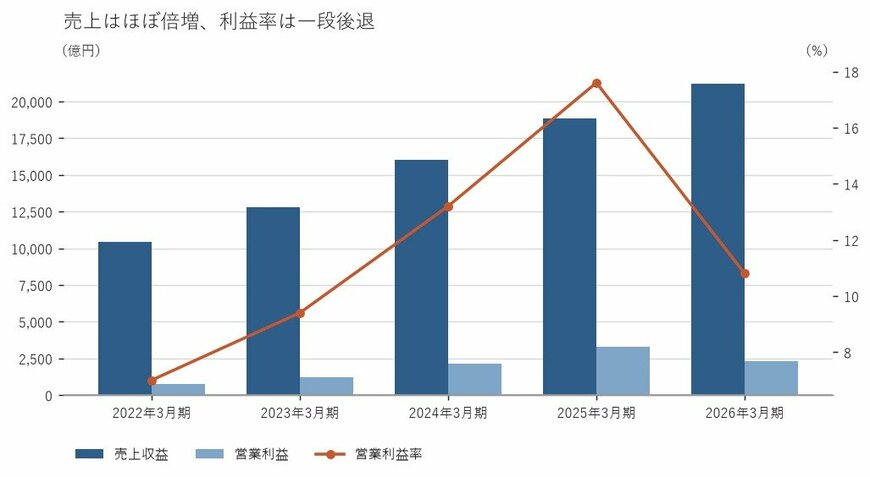
出所:第一三共株式会社 有価証券報告書をもとに筆者作成
研究開発費の推移を重ねると、この折れ方の輪郭が見えてくる。2022年3月期の2,602億円から2026年3月期は4,660億円へ、5期で1.8倍に増えた。売上が2倍になる過程で、研究開発費もほぼ同じ速さで膨らんでいる。
この5期は、会社の器そのものが大きくなった期間でもある。従業員数は2022年3月期の1万6,458人から2026年3月期は2万171人へ増えた。総資産は2兆2,214億円から4兆53億円へと、ほぼ倍になっている。売上が伸びた分だけ、抱えるものも増えたということだ。
ただし、業種のなかでの位置は別の話だ。医薬品業種の営業利益率の中央値は4.2%、ROEの中央値は4.4%。第一三共の2026年3月期のROEは15.8%で、業種の中央値をはるかに上回る。利益率が10.8%まで落ちたといっても、同業と比べれば依然として高い部類にある。
絶対水準の後退と、相対水準の高さ。この二つは同時に成立している。どちらか一方だけを見ると、評価を誤りやすい局面だ。
5. 利益がまだ現金になっていない。営業キャッシュフローと運転資本
成長の質を確かめるには、損益計算書だけでは足りない。現金の動きを見る。
営業キャッシュフローは、2024年3月期の5,992億円から2025年3月期は538億円、2026年3月期は776億円へ落ち込んでいる。当期利益が2,598億円出ている期に、営業キャッシュフローが776億円しか立っていない。
差を生んでいるのは運転資本だ。棚卸資産は前期末の5,149億円から6,923億円へ、売上債権は6,191億円から7,411億円へ、それぞれ大きく膨らんだ。売上が伸びる過程で、在庫と債権に資金が張り付いている状態である。
資金の手当ては負債で行っている。非流動の有利子負債は前期末の1,009億円から3,000億円へ増えた。設備投資も1,353億円と前期から積み増している。
手元の現金がなくなったわけではない。2026年3月期末の現金及び現金同等物は4,498億円ある。ただ、その水準は5期前の6,624億円より低い。稼ぐ力が倍になる過程で、手元の厚みはむしろ薄くなった。
その結果として、自己資本比率は5期のあいだに60.8%、57.6%、48.8%、47.0%、41.5%と下がり続けた。医薬品業種の中央値は68.4%。第一三共はそこから大きく離れた位置にいる。
新薬が伸びている製薬会社と聞くと、高い利益率と厚い自己資本を思い浮かべる人が多いだろう。だが1次データが示すのは、資産と負債の両方を膨らませながら成長を買っている姿だ。研究開発と在庫と債権に資金を先に置き、回収はこれから、という財務の形である。
還元の姿勢は前向きだ。年間配当は2026年3月期の78円に対し今期予想が100円、配当性向は2026年3月期で55.5%と、医薬品業種の中央値48.3%をやや上回る。もっとも、営業キャッシュフローが776億円まで細った期にこの配当性向を置く構図は、現金の裏づけという点では緊張感がある。
6. 筆者コメント
業種のなかでの立ち位置に照らすと、この会社の評価はいまだに高い側にある。営業利益率もROEも、医薬品業種の中央値を大きく超えたままだ。それでも株価は昨秋から3割を超えて沈んだ。
この差を埋めるのは、たぶん水準ではなく方向である。市場は「いまどれだけ稼いでいるか」より「どちらへ向かっているか」に反応する。利益率が17.6%から10.8%へ落ち、営業キャッシュフローが5,992億円から776億円まで細った。方向はいずれも下を向いている。
一方で、その下向きの多くは研究開発費と運転資本という、将来のための先払いから来ている。削れば数字は戻るが、戻した瞬間に成長の芯も細る。経営としては、簡単に折り返せない道だ。
だから私は、次の決算では利益の増減率よりも、棚卸資産と売上債権が減り始めたかどうかを先に見たいと思っている。先に置いた資金が戻り始めれば、営業キャッシュフローは損益より早く反応する。そういう順番で確かめる癖をつけておくと、この銘柄は読みやすくなるはずだ。
参考資料
7.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


