

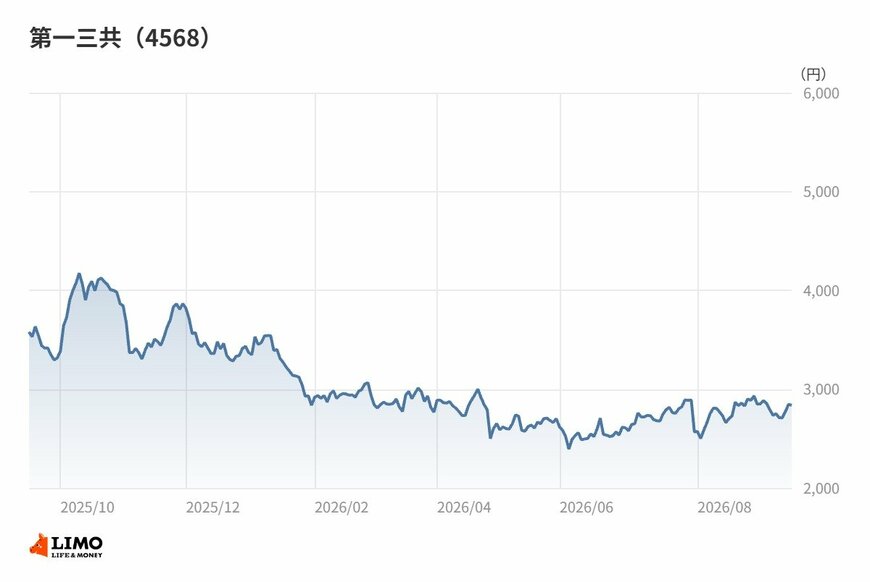
1. 昨秋の3,800円台から、夏の2,500円台まで。株価は階段状に沈んだ
1/2
出所:各種資料をもとに筆者作成
まず株価を追う。2025年10月末の終値は3,600円台、11月末は3,800円台だった。この11月末が、2025年10月末以降では最も高い月末終値になる。
そこからの下げは段階的だった。12月末に3,300円台、2026年1月末には2,800円台。わずか2か月で1,000円近く水準が落ちた格好だ。
2月末は3,000円台へいったん戻したものの、3月末は2,700円台、4月末は2,500円台。5月末に2,700円台まで反発したあと、6月末は2,600円台、7月末は2,500円台で、ここが昨秋以降で最も低い月末終値となった。
8月末は2,800円台へ戻し、2026年9月時点も2,800円台で推移している。昨秋の水準からは、3割を超えて切り下がった計算になる。
この下げがどの材料に反応したものかは、相場の地合いや需給も絡むため一つに絞り込めない。ただ、この期間に発表された通期決算の内容が投資家の見方を変えた可能性は高い。次に、その中身を見ていく。
2. 増収なのに営業利益▲31%。この組み合わせは何を映すのか
2026年3月期通期の売上収益(IFRS)は2兆1,230億円で前期比+12.6%、営業利益は2,290億円で同▲31.0%、当期利益は2,598億円で同▲12.1%だった。
増収と3割減益が同じ期に並んでいる。まず増収のほうから確かめよう。
会社の説明によれば、売上収益は前期比2,368億円の増収で、グローバル主力品エンハーツなどの伸長とダトロウェイの売上寄与に加え、円安の進行による為替の増収影響があった。為替による増収影響は218億円だという。主力品が伸び、そこに為替が乗った、という素直な説明だ。
問題は利益である。売上が2,368億円増えたのに営業利益が1,000億円以上減るには、費用側でそれ以上の増加が起きている必要がある。実際、研究開発費は2025年3月期の4,360億円から2026年3月期は4,660億円へ増えた。売上収益に対して2割を超える水準を、研究開発に投じ続けている。
もう一つ目を引くのが、当期利益2,598億円が営業利益2,290億円を上回っていることだ。営業段階で削られた利益が、その下の段で戻っている。
この構造は、今期の予想にそのまま影を落としている。2027年3月期の会社予想は、売上収益2兆3,400億円で前期比+10.2%、営業利益3,200億円で同+24.0%。ところが当期利益は2,510億円で同▲10.3%と、営業増益・最終減益という組み合わせになっている。前期の最終利益が営業利益を上回って着地したことの裏返しだと読み取れる。
足元の進み方は悪くない。2027年3月期1Qの売上収益は5,747億円、営業利益は850億円だった。通期予想に対する進捗率は売上収益で24.6%、営業利益で26.6%。1年を単純に4等分した25%と並ぶか、やや上回る位置にある。
年間配当は前期の78円に対し、今期は100円の予想が置かれている。利益の見え方が揺れる局面でも、還元の方向は上向きのままだ。
3. 筆者コメント
昨秋からの月次の終値を並べ直すと、下げが一度きりではなかったことに気づく。11月末から12月末、そして1月末。段を踏むように水準が落ちている。
こういう沈み方は、単発の悪材料に反応したときの形とは違う。売上は伸びているという事実と、利益は減っているという事実が、時間をかけて織り込まれていった結果だと読める。
数年前まで、この会社を語る言葉は「伸びている」の一語で足りた。売上が増え、利益率が上がり、株価もそれに沿って動いた。わかりやすい局面だった。
いまはそうではない。営業利益と最終利益が逆を向く期が出てきて、どの段の数字を見るかで印象がまるで変わってしまう。株価が階段状に沈んだのは、成長そのものが疑われたというより、成長の測り方が定まらなくなったからではないだろうか。
決算を読むときは、増収率だけで判断を決めず、営業利益と最終利益がどちらへ振れたかを並べて確かめたい。


