

5. 過去5期のキャッシュフローに映る、投資から還元への重心移動
上期の資金の動きは、単年の偶然ではない。期間を過去5期に広げると輪郭がはっきりする。
営業キャッシュフローは、2021年12月期の2,815億円から2022年12月期は2,684億円とほぼ横ばいだったが、2023年12月期に6,614億円へ跳ね上がった。2024年12月期は5,488億円、2025年12月期は6,604億円で、直近3期は高い水準に定着している。5期で稼ぐ力は2倍を超える規模になった。
投資活動は逆の動きをしている。2021年12月期は資産の売却などで1,317億円の資金流入だったが、2022年12月期は3,380億円の流出へ転じ、以降は2,977億円、2,550億円、2,249億円と流出額が年々細っている。2025年12月期の設備投資は3,659億円で、投資を止めたわけではない。それでも、投資が資金の主役だった局面からは移っている。
そのぶん財務活動の流出が膨らんだ。3,793億円、3,641億円、1,836億円、3,432億円、そして2025年12月期は4,299億円。直近が5期で最も大きい。配当は5期連続で増配が続いている。
2/2
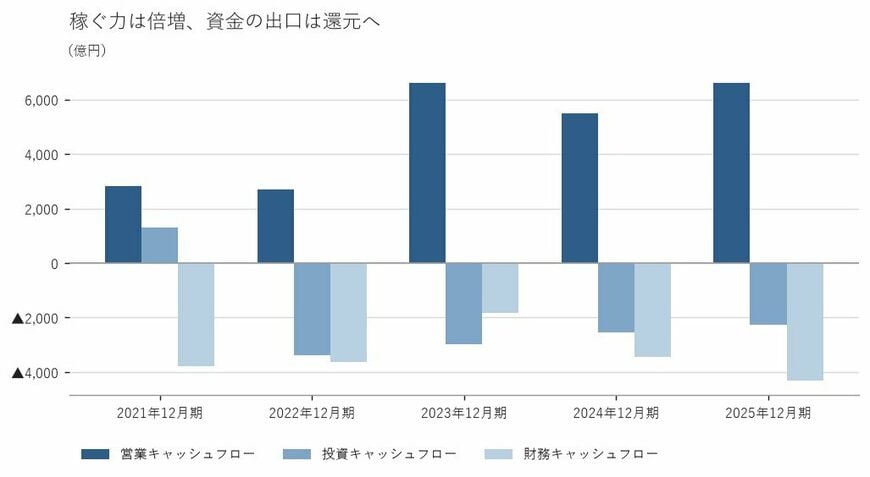
出所:株式会社ブリヂストン 有価証券報告書をもとに筆者作成
三つの流れを並べると、稼ぐ力が上がり、投資の出が細り、還元の出が膨らむという、成熟した事業会社に典型的な配分の形が浮かび上がる。問題は、それが最適な配分なのかどうかだ。
6. 自己資本比率64%をどう読むか。厚い資本と資本効率のあいだ
2026年6月末の自己資本比率は64.1%。ゴム製品業種の中央値62.1%とほぼ並ぶ水準で、突出して厚いわけではない。
ただ絶対額で見ると景色が変わる。2025年12月期末の現金及び現金同等物は7,138億円あり、有利子負債は流動が949億円、非流動が3,923億円だった。手元資金が借入をはっきり上回る構図である。
財務が厚いことは、一般には好ましく受け止められる。もっとも、コーポレートファイナンスの考え方からすると、負債をあまり使わない財務が資本効率の面で最適かどうかは別の論点だ。借入余力を遊ばせれば、そのぶん自己資本利益率(ROE)は下がりやすくなる。
実際、ROEは2021年12月期の16.5%から2024年12月期は8.0%、2025年12月期は8.9%へ下がってきた。ゴム製品業種の中央値6.7%は上回っているが、5期前の水準からは半分近くまで落ちている。稼ぐ力が増えているのにROEが下がるのは、分母である資本が積み上がったことの裏返しだと読み取れる。
この文脈に置くと、上期の自己株式の消却2,685億円という数字の意味が変わってくる。株主へ現金を返す行為であると同時に、分母を削る行為でもあるからだ。純資産に対する配当の比率(DOE)は2025年12月期で4.2%と、業種中央値の2.7%を大きく上回る。還元の水準そのものは、業種のなかで厚い部類にある。
7. 筆者コメント
営業キャッシュフローの5期推移と、自己資本比率とROEの並びを重ねて見ると、この会社が立っている場所がはっきりしてくる。
稼ぐ力は5期前の倍を超えた。にもかかわらず資本効率は下がった。増えた現金が事業へ再投資される速さより、資本として積み上がる速さのほうが上回ったということだ。
だから還元が厚くなる。買い戻しと消却は、その不均衡に対する経営側の回答として読める。
ただ、還元は不均衡を埋める手段であって、成長をつくる手段ではない。タイヤという事業が、増えた現金を吸収できるだけの投資機会をどこに見つけるのか。そこが次の論点になるはずだ。決算を眺めるときは、利益の増減率だけでなく、投資活動と財務活動の資金がどちらへ振れたかを並べて確かめることをおすすめしたい。
参考資料
8.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


