


1. 昨秋からの株価は、二度の下押しを挟んで水準を切り上げた
1/2
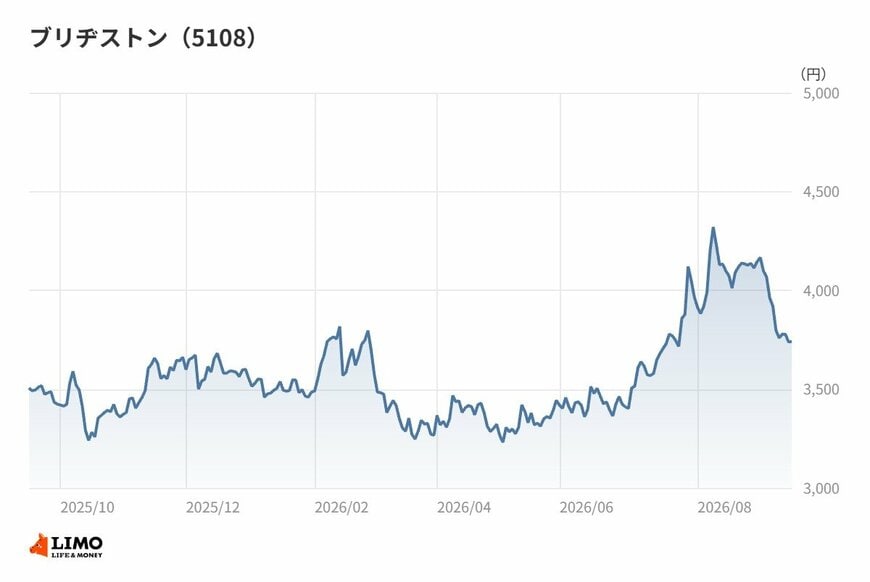
出所:各種資料をもとに筆者作成
まず株価から追っていく。2025年10月末の終値は3,300円台だった。そこから11月末には3,600円台へ上がり、年末から2026年1月末にかけては3,400円台から3,500円台を行き来している。
2026年2月末には3,700円台まで切り上がった。ところが3月末と4月末は3,200円台まで下押しし、2025年10月末以降では最も低い月末終値をつけている。年度替わりを挟んで、それまでの上げ幅をいったん帳消しにした形だ。
5月末と6月末は3,400円台で足踏みが続いた。動きが変わったのは夏である。7月末は3,900円台、8月末は4,100円台まで水準を上げ、昨秋以降で最も高い月末終値となった。2026年9月時点の終値は3,700円台で、夏の上げ幅をいくらか吐き出した位置にある。
春の下押しと夏の切り上がり。この二つのあいだに何があったのかは、相場全体の地合いや需給も絡むため単一の材料には帰着させにくい。ただ、上期決算の中身が市場の見方を動かした可能性は高い。数字そのものが、素直に見ればかなり派手だったからだ。
2. 営業利益+70.4%の中身。増えたのは需要ではなく、減ったのは費用だ
2026年12月期上期の売上収益(IFRS)は2兆3,216億円で前年同期比+9.7%、営業利益は2,802億円で同+70.4%、当期利益は2,062億円で同+78.5%だった。
増収率は1割弱、増益率は7割。この差はどこから来るのか。
短信の調整表を開くと答えが書いてある。調整後営業利益は2,808億円で、前年同期の2,346億円から2割弱の増加にとどまる。営業利益の伸びが7割まで膨らんだのは、前年同期に計上した事業・工場再編費用702億円が、当期は110億円まで縮んだためだ。
つまりこの増益率は、事業の勢いをそのまま映した数字ではない。前年に重い費用を先に飲み込んだ反動が、今年の見かけを大きくしている。
では本体の稼ぐ力はどうなのか。会社は前期の総括として、米国の追加関税の影響が直材費や米国向け輸出タイヤに及び、米国の景気減速も業績に影響したと説明している。北米では新車用トラック・バス用タイヤの需要が大きく前期を下回った一方、日本やアジアは概ね堅調で、欧州はほぼ前期並みだったという。そうした環境のなかで、事業再編とグローバルビジネスコストダウン活動によって体質を強化することに注力した1年だった、というのが同社の整理だ。
タイヤと聞くと、需要の強弱で業績が決まる景気敏感な事業というイメージが先に立つ。だが上期の数字を分解すると、利益を動かしているのは需要よりも費用構造の作り替えの側だと読み取れる。この二つは矛盾しない。需要が伸びにくい局面だからこそ、費用に手を入れる経営判断が前へ出る。
もっとも会社は通期予想を強気には置いていない。売上収益4兆5,000億円で前期比+1.6%、当期利益3,400億円で同+3.9%という水準だ。上期の増益ペースをそのまま通期へ伸ばしてはいない。反動が一巡すれば伸び率は落ち着く、という前提が入っているとみるのが自然だろう。
3. 上期に生まれた現金3,418億円は、どこへ向かったか
ここからが本題だ。上期の営業キャッシュフローは3,418億円だった。投資活動によるキャッシュフローは1,203億円の流出で、その中心は有形固定資産の取得1,308億円である。
残った資金の行き先が財務活動だ。財務活動によるキャッシュフローは1,581億円の流出。中身を見ると、自己株式の取得に1,092億円、親会社の所有者への配当支払に733億円を充てている。合わせて1,825億円で、上期に稼いだ営業キャッシュフローの半分を超える規模だ。
さらに目を引くのが、自己株式の消却2,685億円という処理である。買い戻した株式を帳簿から消し、発行済株式数そのものを減らす。買い戻して金庫に置いておくのと、消してしまうのとでは、経営の意思表示としての重さが違う。
一方で、資金を締め上げているわけでもない。上期には社債を1,200億円発行し、500億円を償還、長期借入で300億円を調達している。現金及び現金同等物は中間期末で7,917億円まで積み上がった。稼いだ現金を還元へ回しつつ、負債での調達も並行させている姿だ。
4. 筆者コメント
この上期の増益率を、来期も同じ形で期待してよいのだろうか。
答えは、おそらく違う。前年の再編費用という重しが外れたことで見かけの伸びが大きくなった以上、同じ効果は来年には残らない。会社が通期予想を控えめに置いているのも、そこを織り込んだ結果だと読める。
ただ、それは悪い話ばかりではない。費用を先に落としたぶん、同じ売上から手元に残る利益は増える。体質を作り替えるとは、本来そういうことだ。
私が見ておきたいのは、増益率そのものよりも、生まれた現金の向かう先である。上期に稼いだ資金の半分超が株主へ回り、買い戻した株式は消却まで進んだ。この配分の癖が続くのかどうか。タイヤの需要動向とは別の軸で、この会社を追う価値はあるはずだ。


