

5. 稼いだ資金はどこへ向かったのか
ここからが本題である。これだけ利益が伸びている会社は、普通なら増産投資に資金を吸われる。ところがフジクラのキャッシュフローは、その筋書きどおりには動いていない。
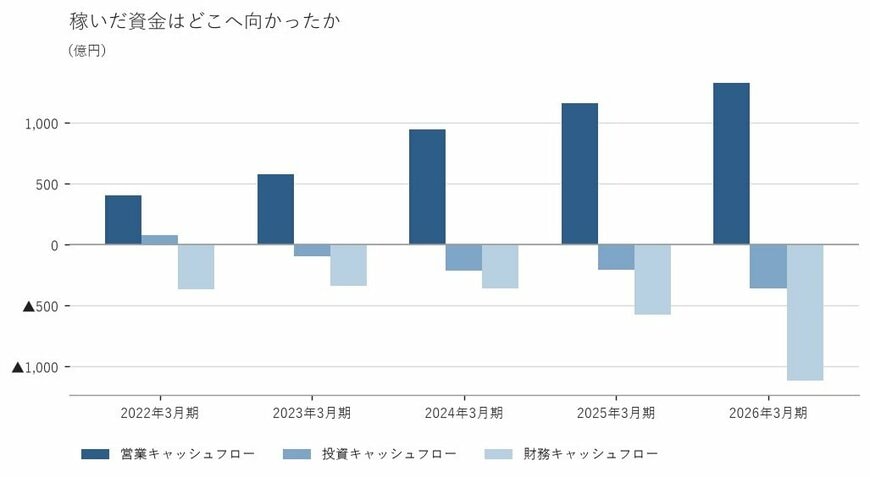
2026年3月期の営業キャッシュフローは1,329億円だった。5期前の403億円から3倍を超える水準まで積み上がっている。
一方で投資キャッシュフローは362億円の支出にとどまる。設備投資は403億円で、営業キャッシュフローの3割程度でしかない。需要が爆発している事業を抱えながら、投じている金額は驚くほど控えめだ。
では余った資金はどこへ行ったか。財務キャッシュフローが1,113億円の支出になっている。前期の573億円から倍近い規模だ。配当金の総額は621億円で、残りは有利子負債の圧縮に回ったとみられる。
5期の並びを追うと、この姿勢が一貫していることがわかる。営業キャッシュフローは403億円、581億円、944億円、1,159億円、1,329億円と増え続けた。対する投資キャッシュフローは、収入78億円、支出97億円、支出214億円、支出209億円、支出362億円と、増えてはいるが緩やかだ。
そして財務キャッシュフローは、5期とも支出が続いている。稼いだ資金を設備に寝かせず、株主と債権者へ戻し続けてきた会社だと言える。
結果として自己資本比率は36.1%、41.2%、47.1%、49.1%、57.8%と切り上がった。非鉄金属の中央値53.3%を上回る水準である。2026年3月期末の現金及び預金は1,789億円で、短期借入金247億円、長期借入金402億円、社債100億円を足しても手元資金のほうが厚い。
ここで一言添えておきたい。負債をほとんど使わない財務が、資本効率の観点で最適かどうかはまた別の論点だ。デットキャパシティを遊ばせているという見方も成り立つ。
ただしこの会社の場合、ROEは5期で20.4%、16.7%、16.7%、24.4%、32.5%と推移しており、自己資本が厚くなる速度を利益の伸びが上回ってきた。自己資本比率が上がりながら資本効率も上がるのは、珍しい組み合わせだ。
2/2
出所:株式会社フジクラ 有価証券報告書をもとに筆者作成
6. 筆者コメント
非鉄金属という区分の中での立ち位置に照らすと、この会社の異質さが際立つ。
区分の中央値は、利益率も資本効率も自己資本比率も、すべてフジクラより低い。にもかかわらずこの会社は、最も高い利益率と最も厚い財務を同時に実現している。通常はどちらかを取ればどちらかを失うはずのものだ。
なぜ両立できているのか。設備投資を抑えたまま利益が伸びる構造にあるからだと考えられる。既存の生産設備の稼働を上げ、売価の高い製品の比率を上げることで、追加投資をあまり必要とせずに利幅を広げてきた。
この構造の弱点も、同じところにある。設備を大きく増やしていないということは、需要がさらに増えたときに取りこぼす可能性があるということだ。増産の余地は、いずれ投資というかたちで支出に現れる。
株価の荒い値動きを追うより、投資キャッシュフローの支出が営業キャッシュフローに対してどこまで膨らむかを観察していくほうが、この会社の次の局面を早く掴めるのではないだろうか。
参考資料
7.1 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


