

1. 2,900円台から6,200円台へ。振れ幅が語る期待の揺れ
1/2
出所:各種資料をもとに筆者作成
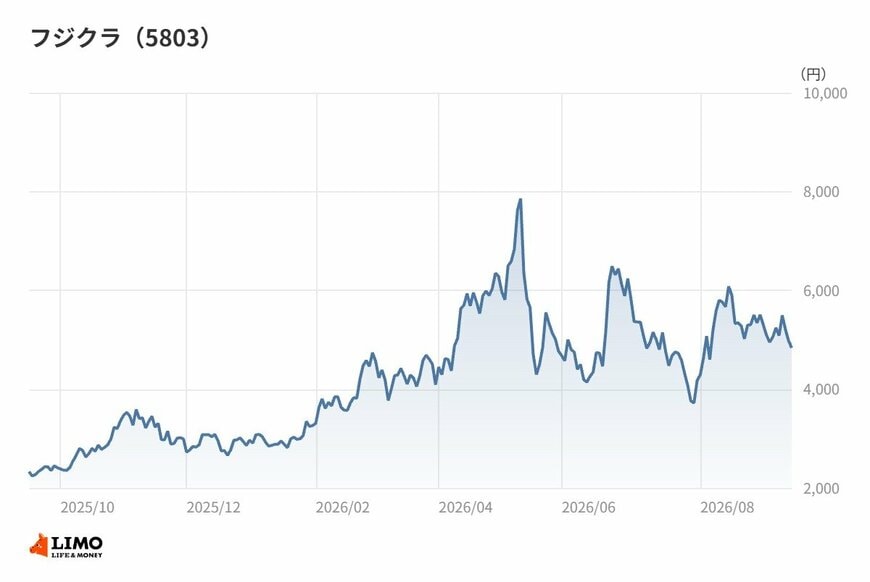
まず株価の推移を追う。2025年10月末の終値は3,528円だった。
そこから11月末2,992円、12月末2,907円と下げている。2025年10月末以降の月末終値では、この12月末が最も低い水準だ。
年が明けると流れが変わる。2026年1月末3,262円、2月末4,461円と一気に切り上がり、3月末はいったん4,090円へ戻したものの、4月末には5,971円まで伸びた。
5月末は4,771円と下押ししたが、6月末には6,238円を付けている。ここが11か月の月末終値では最も高い。
ところが7月末は4,172円と大きく崩れ、8月末は5,504円へ戻した。9月月中の直近終値は4,800円台だ。
最安の2,907円から最高の6,238円までの幅は2.1倍になる。月末終値という粗い物差しで測ってもこれだけ動くのだから、日々の値動きはさらに荒いはずだ。ボラティリティの高い銘柄だと言い切ってよいだろう。
特徴は、下げと上げが交互に来ることである。6月末に高値を付けた翌月に3割以上下げ、その次の月にまた3割以上戻す。方向感のある上昇というより、期待と警戒が短い周期で入れ替わっている姿に見える。
理由を一つに絞ることはできない。ただ、この会社の業績がデータセンタ向けという単一のテーマに強く紐づいていることは、値動きの振れ幅を説明する材料の一つになりそうだ。テーマが強いほど、思惑の振れも大きくなる。
2. 増収増益を作ったのは情報通信事業だった
では業績のほうはどうか。2026年3月期の連結売上高は1兆1,823億円で前期比20.7%増、営業利益は1,887億円で39.2%増、経常利益は1,994億円で45.4%増だった。親会社株主に帰属する当期純利益は1,571億円で72.5%増となっている。
売上の伸びを利益の伸びが大きく上回った。典型的な増収増益であり、しかも利益の伸び方が加速している。
この内訳について、会社の説明ははっきりしている。情報通信事業部門がデータセンタ向け需要の伸長により売上高6,530億円、前期比44.7%増、営業利益1,527億円、同65.7%増と大きく貢献したという。
連結営業利益1,887億円のうち、情報通信事業だけで1,527億円。稼ぎの8割強がこの一本から出ている計算になる。
他の部門はどうか。エレクトロニクス事業はサプライチェーンの問題と競争激化で減収減益、自動車事業は売価反映が進んで増収増益、エネルギー事業は高採算製品の出荷増と売価改善で増収増益、不動産事業も増収増益だったとしている。
つまり全社的に好調だったというより、一つの事業が突出して伸び、他が横ばい圏で支えた期だったと読み取れる。
ここで一般的な見方と実データのズレが出てくる。電線という言葉から連想されるのは、素材に近い商売で利幅が薄く、銅価格に振り回される業態だろう。非鉄金属の営業利益率の中央値は6.5%、ROE(自己資本利益率)の中央値は9.0%で、イメージとおおむね一致する。
ところがフジクラの2026年3月期は営業利益率16.0%、ROE32.5%である。同じ区分の中央値と比べて、利益率で2倍以上、資本効率では3倍を超える。
素材メーカーの外形をしていながら、損益の質は装置や部品の会社に近い。データセンタ向けの光ケーブルという、供給が絞られた領域を押さえていることが効いているのだろう。
3. 1Qで通期の絵が描き替わった。営業利益4,320億円という前提
2026年3月期の決算を発表した時点で、会社が示していた2027年3月期の予想は控えめだった。売上高1兆2,430億円で5.1%増、営業利益2,110億円で11.8%増、当期純利益は1,560億円で0.7%減という内容である。
会社は、情報通信事業の光ケーブル増産に伴う原材料調達への懸念を保守的に見込んだうえで、データセンタ向け需要の継続により好調な業績推移を予想するとしていた。
ところが1Qを開けると、絵がまるごと描き替わった。
2027年3月期1Qの売上高は4,020億円、営業利益は1,048億円、経常利益は1,114億円、当期純利益は804億円だった。1四半期の営業利益が、前期通期1,887億円の半分を超えている。
これを受けて会社は通期予想を引き上げた。売上高1兆7,550億円で48.4%増、営業利益4,320億円で128.9%増、経常利益4,530億円で127.1%増、当期純利益3,260億円で107.4%増という見通しである。
営業利益の予想は、2,110億円から4,320億円へ2倍を超える修正になった。四半期ひとつを挟んで通期の前提がここまで動く例は、そう多くない。
1Q時点の進捗率は、営業利益で24.3%、売上高で22.9%、当期純利益で24.7%となる。四半期が均等に進むと仮定した25%とほぼ同じ水準で、引き上げ後の予想に対しても出足は計画線上にある。
予想1株当たり当期純利益は196.88円、予想配当は1株38円だ。
4. 筆者コメント
昨秋以降の月末終値を並べていて気になるのは、下げる月にも業績の悪い知らせが出ていないことだ。
決算は増収増益で、通期予想はむしろ大きく引き上げられた。それでも1か月で3割動く。この落差は、株価が業績そのものではなく、業績の伸びが今後も続くかどうかという前提を売買しているからだと考えられる。
伸び率の高い銘柄には、必ずこの構造がついてくる。前提が少し揺れるだけで、織り込んでいた将来の利益が一気に割り引かれる。予想の引き上げ幅が大きいほど、その前提は重くなる。
逆に言えば、こういう銘柄の月次の値動きから会社の状態を読もうとしても、あまり実りはない。見るべきは、伸びの源泉がどれだけ広がったか、あるいは一本のままかという構造のほうだ。
2026年3月期については、答えははっきりしている。伸びは情報通信事業の一本柱だった。この柱が太いあいだは強く、揺らげば弱い。値動きの荒さは、その一本足の構造をそのまま映しているように見える。


