


1. 白物家電という見出しでは説明できない損益の並び
2026年3月期の連結売上収益は8兆487億円、営業利益は2,364億円、当期利益は1,895億円だった(IFRS)。
売上収益の規模だけ見れば、日本を代表する電機グループの姿がそのまま出ている。問題は利益のほうだ。
営業利益率は2.9%にとどまる。電気機器の中央値が6.7%なので、半分にも届かない。ROE(自己資本利益率)も3.8%で、中央値の7.7%を大きく下回った。
ここまでは「総合電機は薄利だ」という一般的な見方で説明できるかもしれない。だがセグメントに降りると、話は薄利という一語では済まなくなる。
報告セグメントは6つある。コネクトが1兆3,206億円で連結売上収益の16.4%、スマートライフが1兆2,501億円で15.5%、HVAC&CCが1兆1,496億円で14.3%。インダストリーが1兆1,175億円で13.9%、エレクトリックワークスが1兆805億円で13.4%、エナジーが9,409億円で11.7%と続く。
売上の分布はきれいに割れている。突出した主力が無い、という意味では教科書どおりの多角化企業だ。
ところが利益は、まったく均等に並んでいない。
2. 唯一の営業赤字はスマートライフ。稼ぎ頭はB2Bのコネクトだった
セグメント別の営業利益を高い順に並べる。コネクトが1,000億円、エナジーが697億円、エレクトリックワークスが576億円、インダストリーが404億円、HVAC&CCが231億円。そして家電を含むスマートライフが373億円の営業損失である。
6つのうち、赤字はスマートライフだけだ。売上収益では2番目に大きい部門が、利益では唯一のマイナスになっている。
売上収益も前期比5.2%減と、6つの中で唯一減っている。営業利益率はマイナス3.0%。家電という言葉が連想させる安定感とは、ずいぶん違う数字が並ぶ。
対照的なのがコネクトだ。営業利益は前期比30.6%増の1,000億円、営業利益率は7.6%。法人向けのシステムやサプライチェーンソフトウエアを扱う部門で、一般の消費者が店頭で目にすることはまずない。
この会社の利益をいちばん多く生んでいるのは、看板でも店頭でもなく、企業の裏側で動いている事業だった。
次点のエナジーも同じ性格を持つ。車載電池を中心とする部門で、営業利益は697億円、営業利益率は7.4%。売上収益は13.6%増えたが、営業利益は41.9%減った。ここは投資の負担が重く、利益の振れも大きい。
売上収益で最大のコネクト、利益率でもコネクト。一方で、消費者にとってのパナソニックそのものであるスマートライフは赤字。この並びが、2026年3月期の実像だ。
もう一つ添えておくと、報告セグメントに含まれない「その他」が508億円の営業利益を出している。原材料の販売などが入る区分で、ここも消費者の視界には入らない。
総合電機は幅広い事業を抱えるぶん景気変動に強い、という見方は広く共有されている。事業の数という意味では、たしかにそのとおりだ。
ただし2026年3月期の実績では、その分散が働いた形跡は薄い。コネクト以外の5つはいずれも営業利益が前期から減るか、赤字幅を広げるかしている。分散していることと、分散が効いていることは別の話だと読み取れる。
3. 昨秋から2倍を超えた株価。休みの少ない上げが映すもの
1/2
出所:各種資料をもとに筆者作成
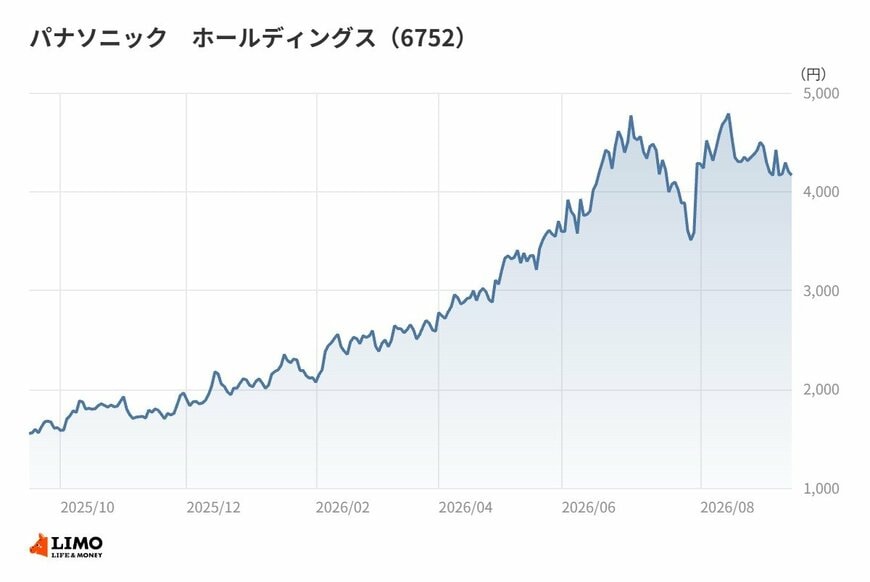
株価に移る。2025年10月末の終値は1,799円だった。
そこから11月末1,962円、12月末2,024円、2026年1月末2,117円と、月を追うごとに水準を切り上げていく。2月末は2,537円、3月末は2,586円と一段上がり、4月末3,203円、5月末3,700円、6月末4,502円まで伸びた。
2025年10月末以降の月末終値では、この6月末が最も高い。起点からの倍率は2.5倍になる。
7月末は4,284円と一服したものの、8月末は4,498円まで戻している。9月月中の直近終値は4,100円台だ。
特徴的なのは、途中にほとんど膠着の局面がないことだろう。11か月のうち下げた月末は数えるほどで、しかも下げ幅は限定的だった。
なぜここまで一方向に動いたのか。株価の理由を一つに絞ることはできないし、相場全体の地合いも当然効いている。
そのうえで推測すれば、利益の重心が家電からB2Bへ移りつつあることに市場が気づき始めた可能性はある。2026年3月期の営業利益は前期から大きく落ち込んでいるのに、株価はその期の間もむしろ上がり続けた。実績の悪さを織り込みながら、先の姿を見に行った動きだったと考えられる。
4. 筆者コメント
印象的なのは、株価が上がった期間と、利益がいちばん縮んだ期間がほぼ重なっていることだ。
2026年3月期は5期の中で営業利益が最も小さく、ROEも最も低かった。普通なら株価は素直に沈む。ところが実際には逆に動いた。
こういうときに効いているのは、たいてい「実績の数字」ではなく「構造の読み替え」のほうだ。家電の会社として評価されていたものが、別の物差しで測り直される。その過程では、足元の減益はむしろ通過点として処理される。
ただしこの読み替えは、まだ検証の途中だと見ておきたい。赤字の部門が黒字に戻るのか、B2Bの利益が積み上がり続けるのか、答えはこれからの四半期に出る。
株価が先に動いた分だけ、数字が追いつかなかったときの反動も大きくなる。決算を見るときは、連結の増減よりもセグメント別の並び順が入れ替わるかどうかに目を向けたい。


