
本日9月17日と明日18日に開催される日本銀行の金融政策決定会合に、市場の大きな関心が集まっています。原油高や円安による物価上振れリスクを背景に、政策金利が現在の1.0%から1.25%へ引き上げられるのではないかとの観測が強まっているためです。

再び金利の上昇が意識されやすい相場環境となってきました。日米協調為替介入の観測後、日本銀行が利上げペースを早めるとの思惑も広がっています。日本の長期金利(10年国債利回り)は9月に入り3.0%台をつける場面があったほか、米国の長期金利も2026年9月には約3年ぶりとなる5.0%台を一時突破しました。
市場では、日本銀行が今回の会合で政策金利を1.25%へ引き上げるとの見方が強まっています。将来的には2.0%を超えるという声もあり、銀行預金といった金利商品の魅力は高まりそうです。
日本銀行は、2026年6月にも政策金利を0.75%から1.0%へ引き上げており、国内の銀行も預金利率を引き上げる動きが相次ぎました。利率の上昇で、銀行預金の「運用力」はどれくらい上昇したのでしょうか。新NISAと比較しながら、シミュレーションで確認してみましょう。
1. 「月3万円」銀行預金vs新NISA 「20年貯めるといくらになる?」シミュレーション
シミュレーションは毎月3万円を20年間積み立てる前提で行いましょう。利率は、実際のメガバンク3行(三菱UFJ銀行、三井住友銀行、みずほ銀行)を参照します。
1.1 《定期預金》(金利0.9%→1.25%に上昇)20年の積立で「817万円」、利子総額は97万円に
定期預金の金利は年限や金額で異なりますが、メガバンク3行は従来、いずれも最高0.9%でした。しかし、足元では同1.25%まで上昇しています。
月3万円を利率0.9%で積み立てた場合、20年後の資産総額は約788万円です。一方、利率が1.25%なら、資産総額は約817万円に達します。利率の引き上げにより、運用益が約29万円増加した格好です。
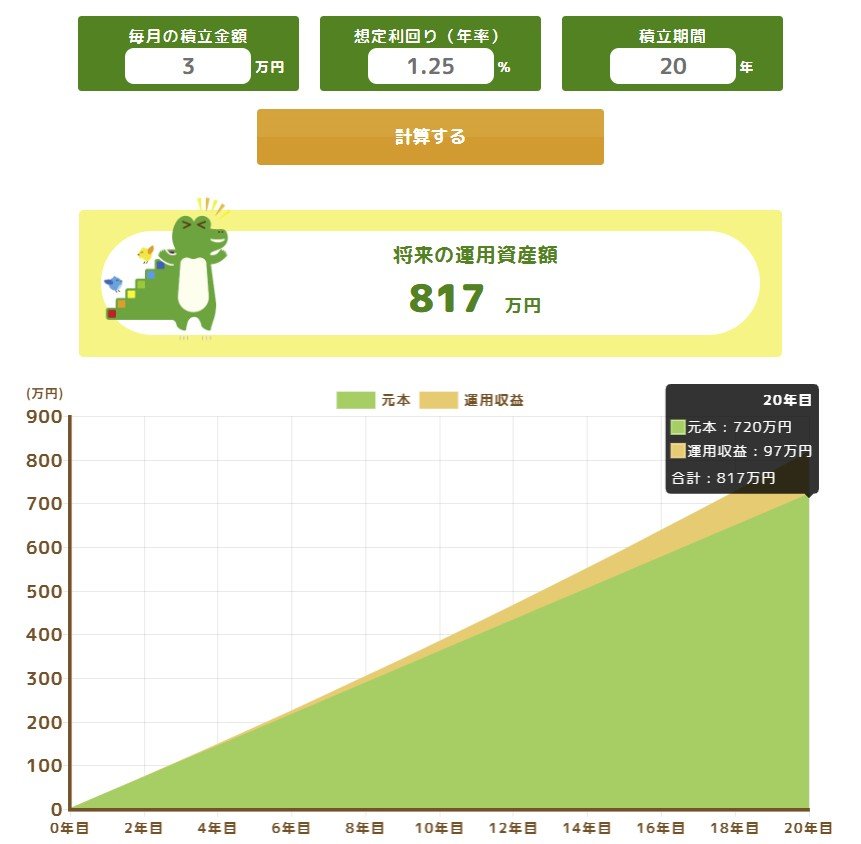
- 元本合計:720万円
- 利子総額:約97万円
- 最終資産額:約817万円
1.2 《新NISA》利回り5.0%なら「20年後に1217万円」 実績リターンは年7%~15%
では新NISAに積み立てた場合はどうでしょうか。銀行預金と異なり将来の利回りは確定しないため、まずは実績を確認します。
「つみたて投資枠」対象のインデックスファンドの場合、2025年末までの10年間で国内株式型は年率11.4%、先進国株式型は同15.9%となりました。あくまで実績ですが、銀行預金よりも大きなリターンを得ているようです。
【NISAつみたて投資枠対象インデックスファンドの10年実績利回り】
- 国内株式:11.4%
- 先進国株式:15.9%
- グローバル株式:14.5%
- バランス:7.1%
※2025年末時点の10年トータルリターン(年率)
出所:金融庁『「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」の公表について』
シミュレーションは、実績より低い水準で行いましょう。利回りを5%とし、毎月3万円を20年間積み立てた場合、資産総額は1217万円に達します。
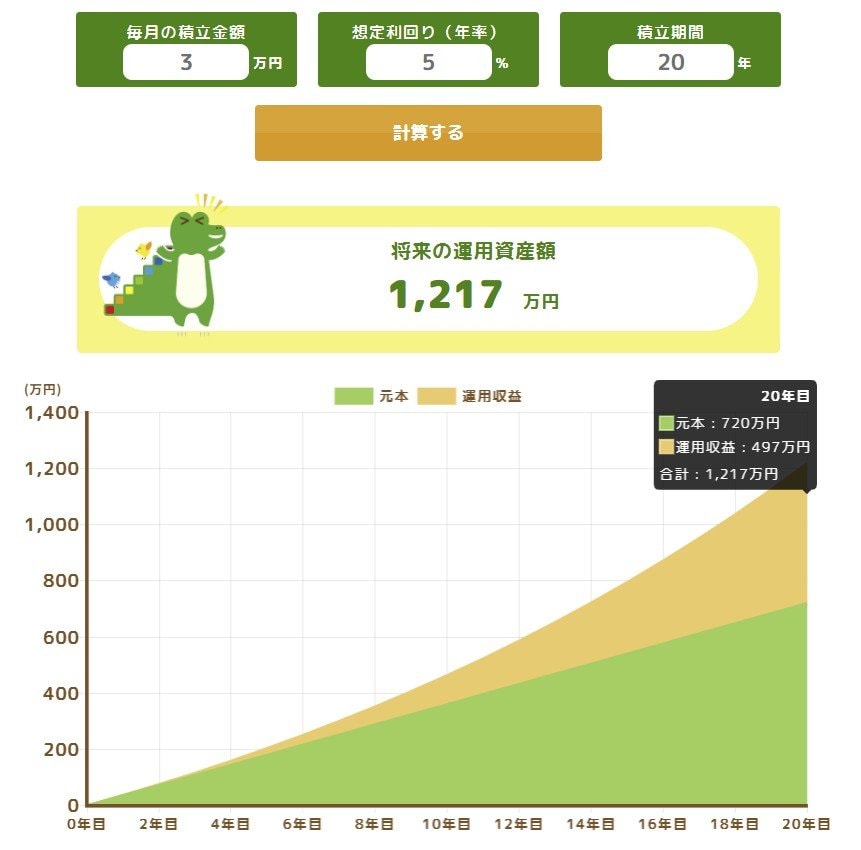
- 元本合計:720万円
- 運用益:約497万円
- 最終資産額:約1217万円
利回りを3%、7%とした場合の資産総額は次のとおりです。銀行預金は利子に約20%の税率で課税されますが、新NISAなら非課税で運用できるため、税金が差し引かれることもありません。
- 利回り3%:981万円
- 利回り5%:1217万円
- 利回り7%:1523万円