

2026年9月11日、内閣官房の「「給付付き税額控除」に関する国と地方の協議の場」(第4回)で、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が示されました。
支援金の額そのものはまだ決まっていませんが、大綱(案)には、受給資格者が自分の支援額を確かめられる仕組みを国が用意するという記述があります。
この記事では、大綱(案)が示した国のウェブサイトとコールセンターの役割、そして非課税の方への呼びかけを確認します。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 給付付き税額控除の支援額はウェブサイトで自ら算定できる仕組みが作られる
大綱(案)が示した仕組みのうち、受給資格者が直接使うものから見ていきましょう。
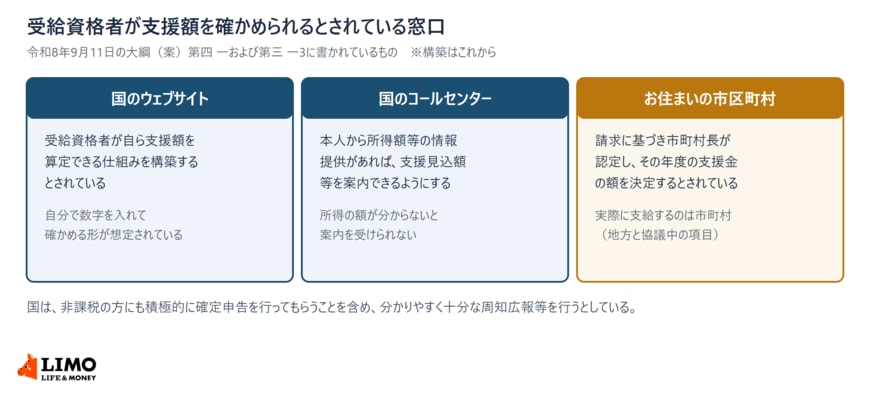
1.1 国は受給資格者が自ら支援額を算定できる仕組みを構築するとしている
大綱(案)は、国が広報その他の啓発活動を行うとともに、照会および相談に応じ、情報提供および助言を行うための体制を整備するとしています。
その具体的な中身として、ウェブサイトで受給資格者が自ら支援額を算定できる仕組みを構築する、と書かれています。
1.2 制度の意義や目的、対象者、具体的な仕組みを周知広報するとされている
あわせて、国として、制度の意義や目的、対象者、具体的な仕組み等について分かりやすく十分な周知広報等を行うとされています。
支援額の目安を自分で確かめる場所と、制度の説明を読む場所を、国の側に用意するという書き方です。
2. 給付付き税額控除のコールセンターは所得額等を伝えると見込額を案内する
電話での問い合わせ先についても、大綱(案)に記載があります。
2.1 国によるコールセンターを設置するとされている
大綱(案)は、国によるコールセンターの設置についても触れています。
国民の問合せに丁寧に対応する仕組みを構築する、という位置づけです。
2.2 支援見込額の案内には本人からの情報提供が前提になる
ここで押さえておきたいのが、案内の条件です。
大綱(案)は、本人から所得額等の情報提供があれば国のコールセンターでも支援見込額等を案内できるような仕組みを構築する、と書いています。
電話をかければ自動的に金額が分かるのではなく、自分の所得額等を伝えることが前提になります。
3. 給付付き税額控除では非課税の方にも確定申告を行うよう呼びかけている
周知広報の記述には、対象になりそうな方への具体的な呼びかけも含まれています。
3.1 「非課税者であっても積極的に確定申告を」と書かれている
大綱(案)は、周知広報の内容について、非課税者であっても積極的に確定申告を行っていただくことを含め、と書いています。
支援金は前年の所得をもとに支給要件と額を判定する仕組みなので、所得の情報が行政に届いていることが前提になります。
3.2 支給は請求に基づく認定が原則で、職権認定という形もある
大綱(案)では、受給資格者は支援金の支給を受けようとするときに、その請求に基づき市町村長の認定を受けなければならないとされています。
そのうえで、公的給付支給等口座の登録者については、市町村長が請求なしで職権により認定できるとされています。
この認定・支給・支払に関する部分には「地方と協議中」と付されており、確定した内容ではありません。
給付を現金給付に一本化した背景については、親記事で次のように説明されています。
政府が税額控除を見送り現金給付に一本化した主な理由は、国や地方自治体が担う膨大で複雑な事務作業のパンクを防ぎ、制度の早期導入と効率性を優先するためです。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール

銀行の窓口では、給付の案内が届いても金額が分からず不安になる、という声をよく伺いました。自分で試算できる場所が用意されるかどうかは、制度の使いやすさに直結します。続報では、この部分がどう具体化されるかも見ておきたいところです。


