


1. 株価が水準を切り上げた起点はどこにあったのか
1/2
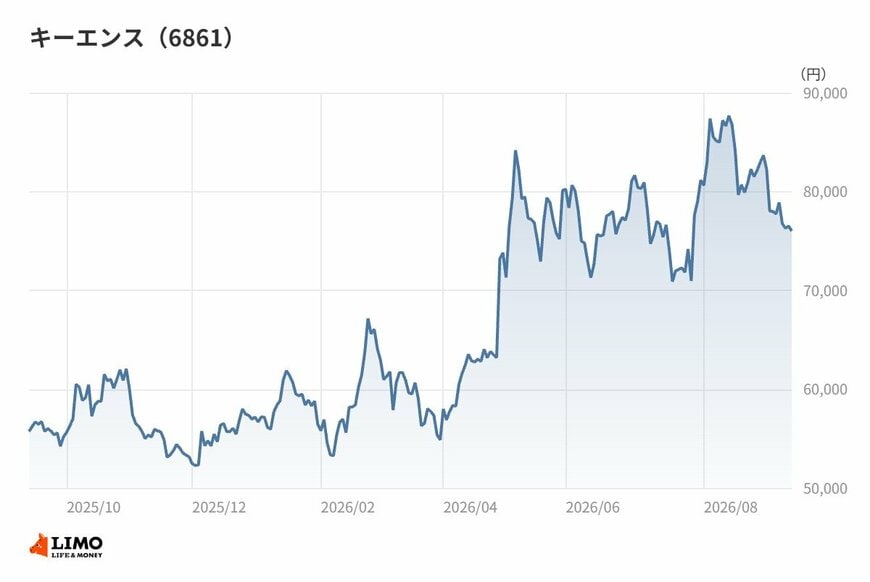
出所:各種資料をもとに筆者作成
2025年10月末の終値は5万7,000円台。そこから11月末には5万3,000円台まで下押しし、昨秋以降の月末終値ではここが最も低い水準となった。
年明けも動きは鈍い。2025年12月末、2026年1月末ともに5万6,000円台にとどまり、方向感を欠いたまま推移している。
風向きが変わるのは2026年2月末だ。6万6,000円台まで切り上がった。もっとも3月末には再び5万4,000円台へ戻しており、この時点では一時的な上振れの域を出ない。
はっきりと水準が変わるのは4月末である。7万1,000円台まで一段高となり、以降は5月末が8万円台、6月末と7月末がともに8万1,000円台、8月末には8万3,000円台まで切り上がった。昨秋以降の月末終値ではここが最も高い。
この一段高は、2026年3月期通期の着地が出そろったあとの局面にあたる。決算内容が意識された可能性は高いだろう。
ただし株価は決算だけで動くわけではない。相場全体の地合いや需給でも動く。とくにこの会社は工場の自動化に使うセンサーや画像処理機器を主力とし、顧客の設備投資の意欲がそのまま売上に跳ね返る位置にいる。世界の製造業がどれだけ投資に前向きかという見立ての変化も、株価に影響しただろう。
財務面で見れば、有利子負債に依存しない構造で、2026年3月期末の自己資本比率は94.6%にのぼる。景気の谷で財務が揺らぐタイプの会社ではない。裏を返せば、株価が振れる要因は財務ではなく需要の側に集中しているということでもある。
直近の2026年9月時点では7万6,000円台にある。8月末の水準からは、いくらか上げ幅を吐き出した格好だ。
2. 売上+32.8%に対し営業利益+44.7%。1Qで利益率が跳ねた
2027年3月期1Qの売上高は3,466億円で、前年同期比+32.8%となった。営業利益は1,871億円で+44.7%、経常利益は1,968億円で+49.6%、親会社株主に帰属する四半期純利益は1,391億円で+51.0%である。
売上の伸びを利益の伸びが上回っている。営業利益率は54.0%で、前年同期の49.5%から4ポイント以上の上昇だ。
なぜここまで伸びたのか。会社によると、世界経済は製造業を中心に設備投資が継続しており、各地域で堅調に推移した。北中南米では幅広い業界で堅調さがみられ、アジアは半導体・電気精密業界を中心に成長が継続したという。
欧州には持ち直しの動きがあり、国内の設備投資も回復基調で推移した。そのうえで、中長期的な成長を維持する観点から企画開発面の充実と営業面の強化を図ってきたとしている。
売上が3割超伸びる局面で利益率まで上がるということは、費用のかなりの部分が売上に連動して増えていないことを意味する。営業レバレッジが効いた形と読み取れる。
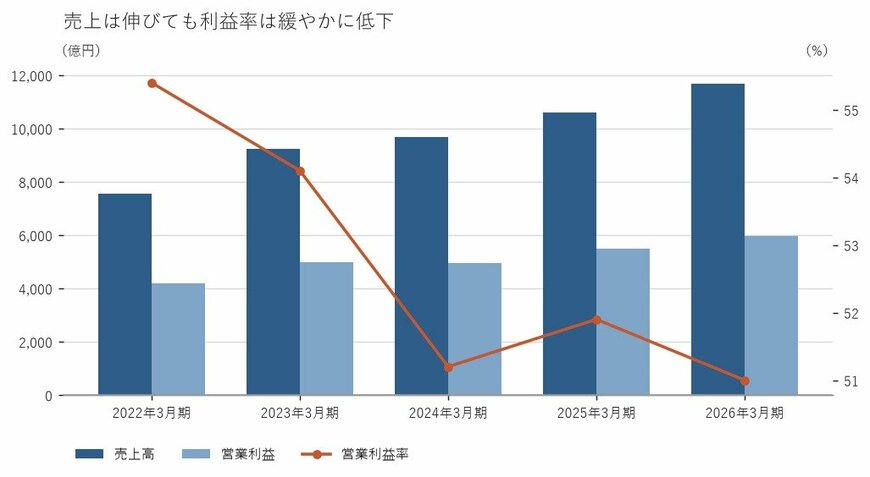
この1Qを、2026年3月期通期の着地と並べてみたい。通期の売上高は1兆1,693億円で+10.4%、営業利益は5,958億円で+8.4%、当期純利益は4,452億円で+11.7%だった。
こちらは売上の伸びを営業利益の伸びが下回っている。営業利益率は51.0%で、前期の51.9%からわずかに低下した。
つまり直近1Qは、通期ベースで続いていた利益率の緩やかな低下が、はっきり反転した四半期にあたる。
2/2
出所:株式会社キーエンス 有価証券報告書をもとに筆者作成
3. 筆者コメント
業界内での立ち位置に照らすと、この会社の数字は少し扱いにくい。電気機器という区分の営業利益率の中央値は6.7%で、上位4分の1の境目でも11.4%だ。そこに5割という数字を置くと、比較そのものが成り立たなくなってしまう。
もっとも、同じ業種区分にはまるで事業モデルの違う会社が同居している。中央値との比較は、この銘柄では「桁が違う」と確認する以上の使い道が難しい。
むしろ見るべきは自社の時系列だろう。営業利益率は2022年3月期の55.4%から2026年3月期の51.0%まで、5期かけてゆっくり下がってきた。そのうえで直近1Qに54.0%まで戻している。
この上下は、需要が強いか弱いかだけでは説明しきれない。費用の構造がどう変わってきたかを見ないと、戻りが一時的なものなのか、それとも元の水準へ向かう動きなのかは判断できないからだ。
株価が昨秋以降に水準を切り上げてきたことも、この論点と無関係ではないはずだ。


