

1. 利益の首位に立つのは、エネルギーでもモビリティでもない
日立製作所の事業は、エネルギー、コネクティブインダストリーズ、デジタルシステム&サービス、モビリティという4つの主要セグメント(事業部門別の業績区分)に分かれている。
名前を眺めるだけでも、連想されるのは発電や送配電、鉄道といったインフラの姿だろう。私自身、長いあいだこの会社をそういう輪郭で捉えてきた。
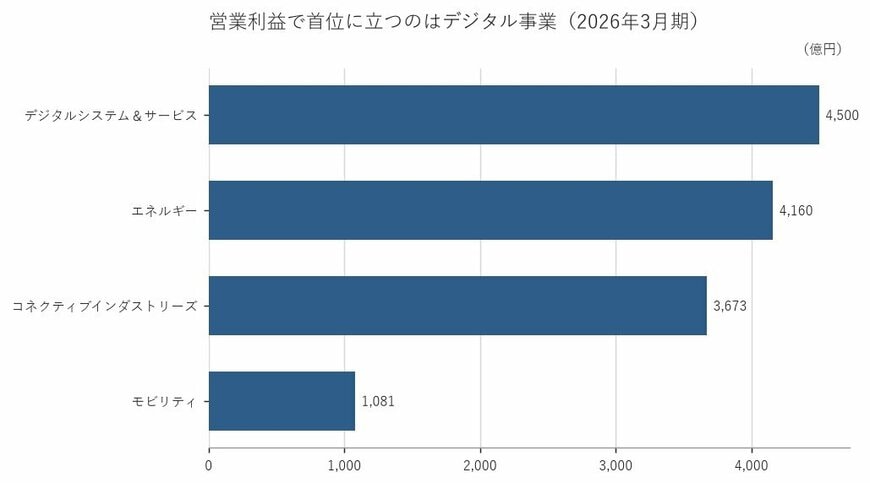
ところが2026年3月期の営業利益を並べると、順序は連想どおりにならない。
首位はデジタルシステム&サービスの4,500億円である。エネルギーが4,160億円、コネクティブインダストリーズが3,673億円と続き、モビリティは1,081億円だった。
ITとデジタルを束ねた事業が、発電や送配電を抱えるエネルギーを上回って稼いでいる。差は340億円ほどで、決して大きくはない。
それでも、「最も利益を稼ぐ事業はどれか」という問いの答えが、社名やセグメント名からの連想とずれている。この事実は動かない。
2. 売上3番手の事業が利益で首位に立つ、収益構造のねじれ
売上のほうを見ると、順位はまた入れ替わる。
2026年3月期の売上構成比は、エネルギーが30.2%で最も大きい。コネクティブインダストリーズが28.3%、デジタルシステム&サービスが26.0%、モビリティが12.5%と続く。
エネルギーの売上収益は3兆2,008億円に達する。単体で見ても十分に主力と呼べる規模だ。
それでも営業利益では首位を譲る。理由は利益率の差にある。
デジタルシステム&サービスの営業利益率は16.3%で、4事業のなかで最も高い。エネルギーは13.0%、コネクティブインダストリーズは12.2%、モビリティは8.2%だった。
売上の規模で3番手の事業が、利益率で他を引き離し、結果として利益の首位に立つ。売上構成と利益構成がねじれている、というのが日立製作所の現在の姿である。
総合電機は重厚長大な設備事業の集合体、という見方は業界のなかで今も生きている。ただ、セグメントを分解すると、利益の重心はすでにソフトウェアとサービスの側に移っている。
この2つは対立ではない。同じ会社のなかで同時に成り立っている。
もっとも、この構図が固定されたものだと考えるのは早い。
前期からの伸びを並べると、エネルギーの売上収益は+24.9%、営業利益は+65.1%と急伸している。デジタルシステム&サービスは売上収益+3.9%、営業利益+14.2%だから、伸び率ではエネルギーが大きく上回る。
コネクティブインダストリーズは売上収益が▲2.8%と減収ながら、営業利益は+6.4%を確保した。モビリティは売上収益+12.9%、営業利益+13.9%である。
つまり、利益首位の座は現在デジタルシステム&サービスにあるが、エネルギーの追い上げは速い。この勢いがもう1期続けば、順位が入れ替わってもおかしくない。
日立製作所を見るときは、「どの事業が利益の柱か」を一度決めつけるのではなく、毎期の利益構成を並べ直す姿勢を持っておきたいところだ。
1/2
出所:株式会社日立製作所 有価証券報告書をもとに筆者作成
3. 4,400円台まで沈み、5,400円台へ戻した昨秋以降の株価
2/2
出所:各種資料をもとに筆者作成
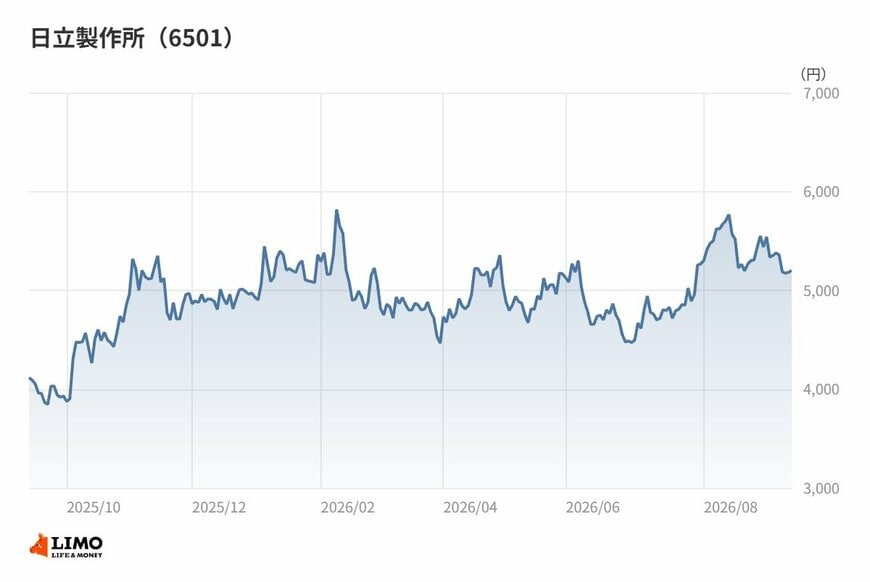
では、この収益構造を市場はどう扱ってきたのか。昨秋以降の月末終値を並べてみる。
2025年10月末の終値は5,300円台だった。そこから11月末、12月末と4,900円台まで水準を切り下げている。
年が明けると流れが変わり、2026年1月末は5,300円台を回復した。ところが2月末に5,200円台へ緩み、3月末は4,400円台まで大きく下押しする。2025年10月末以降の月末終値では、この3月末が最も低い水準にあたる。
その後は4月末に4,800円台、5月末に5,100円台と戻したものの、6月末は再び4,400円台へ沈んだ。半年ほどの間に、4,400円台と5,300円台の間を二度行き来した計算になる。
流れが変わったのは夏場だ。7月末は5,200円台、8月末は5,400円台と水準を切り上げ、2025年10月末以降の月末終値では8月末が最も高い。2026年9月時点の終値は5,100円台で、8月末からはやや上げ幅を吐き出している。
ボラティリティ(株価の値動きの荒さ)は決して小さくない。ただ、昨秋の起点と足元を見比べると、水準そのものは大きく変わっていない。上下に振れたうえで、ほぼ同じ場所に戻ってきた格好だ。
この値動きの理由を単一の材料に求めるのは難しい。相場全体の地合いも需給も絡む。ただ、3月末と6月末の二度の下押しのあと、いずれも戻している点を見ると、利益の水準そのものに対する見方が崩れたわけではないだろう。
4. 筆者コメント
印象的なのは、利益の首位と売上の首位が別々の事業に分かれている、という構図そのものだ。
多角化した会社では珍しい話ではない。ただ日立製作所の場合は、外から見えやすい事業と、利益を生んでいる事業が食い違っている点に特徴がある。
発電設備も鉄道車両も、街のなかで目に入る。ソフトウェアやITサービスは、動いていても目に入らない。会社のイメージが更新されにくいのは、この見え方の非対称にも理由があるのではないだろうか。
株価の側から見れば、昨秋以降は上下に大きく振れながら、結局は似た水準に戻ってきた。その振れ幅に比べて、利益構成の移動はずっと静かに進んでいる。
日々の値動きを追うだけでは、この静かな移動は視界に入らない。四半期ごとに事業別の数字を並べ直す作業も、あわせて習慣にすることをおすすめしたい。


