


令和8年9月11日、内閣官房の「給付付き税額控除」に関する国と地方の協議の場(第4回)に、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が示されました。
この大綱案では、新しい制度の名称が「就業者負担軽減支援金」とされ、支援金制度は令和9年4月から導入すると書かれています。受け取り方についても、市町村に請求して認定を受け、毎年1回支給するという形が示されました。
「給付付き税額控除」という言葉は聞いたことがあっても、自分が対象になるのか、実際にどこへ何を出せば受け取れるのかまでは見えにくいものです。
この記事では、令和8年9月11日の大綱案から、就業者負担軽減支援金という名称と対象になる人の要件、市町村への請求・職権による認定・支給の回数について確認します。
1. 【就業者負担軽減支援金】大綱案が示した給付付き税額控除の新しい名称
給付付き税額控除をめぐる議論は、令和8年8月5日の閣議決定から次の段階に進みました。9月の大綱案では、制度に名前が付いています。
1.1 令和8年9月11日の国と地方の協議の場に示された
大綱案が示されたのは、内閣官房が開いている「給付付き税額控除」に関する国と地方の協議の場です。第4回にあたります。
大綱案は、令和8年7月29日の中間とりまとめと、令和8年8月5日に閣議決定された基本方針にもとづくものと位置づけられています。
そのうえで、これまでにない「所得に応じたきめ細かな給付」を行う新たな制度として、就業者負担軽減支援金を導入するとされました。
1.2 支援金制度は令和9年4月から導入するとされている
大綱案には、支援金制度は令和9年4月から導入すると書かれています。令和11年度は、本格導入の時期という位置づけです。
令和11年度の本格導入までの「つなぎ」として、2年間に限った飲食料品に係る消費税率の引下げと、飲食料品に係る消費税1%相当分の範囲で実施する支援金制度を組み合わせて行うという整理です。
事務を所管するのは内閣府とされ、租税・社会保険料負担に関する総合調整本部を設置するとされています。総務省・財務省・厚生労働省との共管です。
1.3 対象は中低所得の就業者。働いている高齢者も入る
大綱案は、中低所得の現役勤労者に着目し、次の①から④までの要件に該当する者を対象とするとしています。
- ①前年の給与収入に応じて算定した額と、一定額を超える事業所得および業務に係る雑所得との合計額(勤労所得)が、所得下限額を超えること
- ②前年の合計所得金額が、19歳未満の扶養親族の有無と数に応じて定める所得上限額以下であること
- ③当該年度の住民税額を基礎として算定した金額と、前年分の自己の負担すべき社会保険料に係る控除額との合計額から、前年中の公的年金等の収入額を控除した金額が、純負担基準額を超えること
- ④基準日に配偶者を有していた場合には、その配偶者の前年の合計所得金額が、配偶者所得上限額以下であること
入口にあたるのが①です。勤労所得が所得下限額を超えることが条件なので、働いていない方は対象になりません。制度名に「就業者」と入っているのは、この設計を指しています。
ただし、年齢で切るわけではありません。③には「これにより、就労し、純負担が現役並みである中低所得の高齢者も対象とする」と書かれています。働いて税と社会保険料を現役並みに負担しているかどうかで見る形です。
所得下限額、所得上限額、純負担基準額、配偶者所得上限額は、いずれも具体的な数字がまだ入っていません。
なお、令和9年度と令和10年度の支援金については、①から③までの要件を満たす者を対象とするとされています。この間の扶養児童は、19歳未満ではなく16歳未満の扶養親族とするとされています。
LIMOの記事「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」から引用します。
所得や世帯構成を正確に把握し、対象者の口座へ自動的かつ迅速に給付を振り込む「本格的なシステム」の稼働は、令和11年度(2029年度)を目標に議論が進められています。
出所:LIMO「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」
2. 就業者負担軽減支援金は市町村に請求して認定を受ける
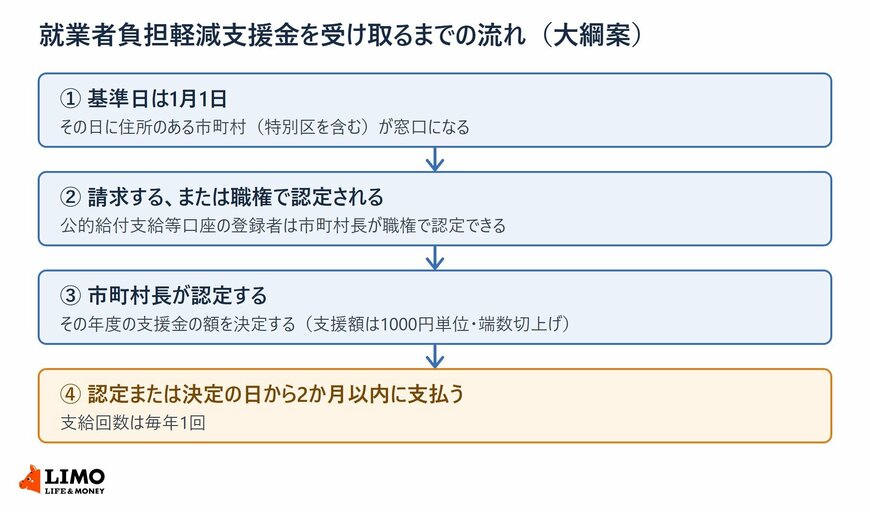
受け取り方の手順も、大綱案に書かれています。窓口になるのは市町村です。なお、この認定・支給・支払に関する部分は、大綱案の見出しに「地方と協議中」と注記されています。
2.1 基準日は1月1日で、住所のある市町村長が認定する
大綱案では、支援金の支給を受けようとするときは、その受給資格について請求にもとづき、基準日現在における住所所在地の市町村長の認定を受けなければならないとされています。
基準日は1月1日です。特別区の区長も市町村長に含まれます。
なお、基準日現在で日本国内に住所を有しないときは支給しないとされています。
2.2 公金受取口座を登録していれば職権で認定できる
大綱案には、受給資格者であることと支援金の額が明らかである公的給付支給等口座の登録者については、市町村長が職権で認定することができるとあります。
この職権認定は、申請書への口座情報の記載や通帳の写しの添付が不要になるとされています。
そのうえで、支給事務の運用においては職権認定の処理を原則とする、とも書かれました。
3. 支給は毎年1回で、認定から2か月以内に支払う案になっている
支給のタイミングと金額の刻み方についても、大綱案に記述があります。
3.1 認定または決定の日から2か月以内に支払う
大綱案では、市町村長は認定をした受給資格者に対して支援金を支給し、認定または決定の日から起算して2か月以内に当該年度分を支払うとされています。
支給回数は毎年1回です。毎月振り込まれる形ではありません。
前年度までに認定を受けた人が当該年度も支給要件に該当しているときは、市町村長がその年度の支援金の額を決定するとされています。要件に該当しないときは認定を取り消すとされています。
3.2 支援額は1000円単位で端数を切り上げる
金額の刻み方は、支援額は1000円単位とし、端数は切り上げるとされています。
ただし、支援額そのものの水準は大綱案には書かれていません。恒久財源の確保と併せて検討して定めるとされている段階です。
令和9年度と令和10年度に支給される支援金については、支援金全体として要する費用が飲食料品に係る消費税1%相当分の範囲となるよう定めるとされています。
なお、給付付き税額控除の全体像については、LIMOの記事「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」より一部を引用・参照しています。


銀行の窓口では、給付金の話になると「いつ振り込まれるのか」を気にされる方が多くいらっしゃいました。
年1回なのか毎月なのかで、家計での位置づけは変わります。回数と時期を先に押さえておくと、受け取ったあとの使い道も考えやすくなります。
そして今回の大綱案は、働いているかどうかで線を引いています。ご自身やご家族が要件に当たるかどうかは、数字が入ってから改めて確かめる必要があります。


