
国民健康保険料には、前年の所得に応じた軽減のしくみがあります。応益分について7割・5割・2割のいずれかが減額されるというものです。
本記事では、この軽減が適用される所得のボーダーラインを世帯人数別に確認したうえで、実際の計算例と、老後の税金・保険料で押さえておきたい点を整理します。
この軽減で見落とされやすいのが、申告の有無です。収入がないから申告しなくてよいと思っている方が、実は軽減を受け損ねているケースがあります。まずはしくみを確認し、ご自身の世帯が対象になるかを見ていきましょう。
1. 【国民健康保険料】前年の所得に応じて軽減される
前年の所得が一定の基準を下回る世帯は、国民健康保険料の負担が軽減されます。国民健康保険料は「応能分」と「応益分」に分かれており、このうち応益分について、所得に応じて7割・5割・2割のいずれかが減額されます。
軽減が適用される減額基準額は、次の計算式で求めます。
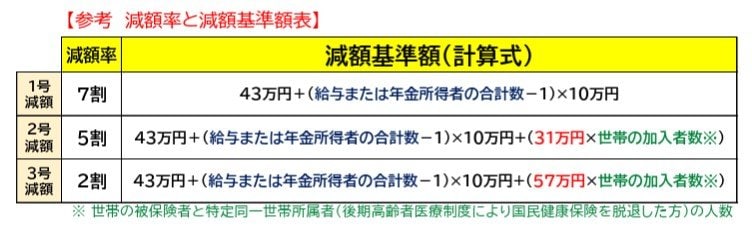
- 7割軽減:43万円+(給与・年金所得者の数−1)×10万円
- 5割軽減:43万円+(給与・年金所得者の数−1)×10万円+(31万円×世帯加入者数)
- 2割軽減:43万円+(給与・年金所得者等の数−1)×10万円+(57万円×世帯加入者数)
ここで注意したいのが、判定には世帯全員の前年の所得が確定している必要があるという点です。まだ申告をしていない方がいる場合は、確定申告や住民税の申告を行って所得を確定させておく必要があります。
家族のなかに1人でも未申告の方がいると「所得不明世帯」として扱われ、軽減が適用されません。収入がない場合でも、税務署やお住まいの市区町村の窓口で期限後申告や住民税の申告を済ませておきましょう。
2. 【国民健康保険料】軽減対象になる所得のボーダーラインは?「7割・5割・2割」判定基準
具体的な所得のボーダーラインは次のとおりです。
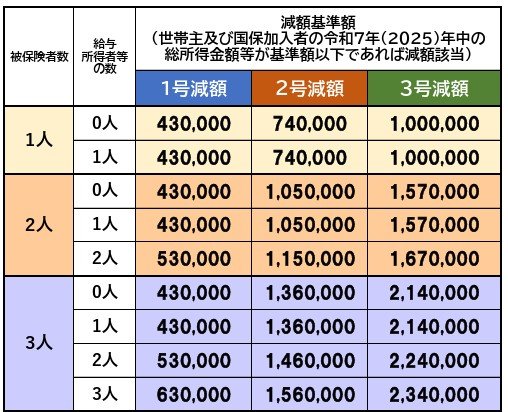
2.1 【1人世帯】(給与所得者等の数0人・1人)
- 7割軽減:所得43万円以下
- 5割軽減:所得74万円以下
- 2割軽減:所得100万円以下
2.2 【2人世帯】
7割軽減
- 給与所得者等の数0人・1人:所得43万円以下
- 給与所得者等の数2人:所得53万円以下
5割軽減
- 給与所得者等の数0人・1人:所得105万円以下
- 給与所得者等の数2人:所得115万円以下
2割軽減
- 給与所得者等の数0人・1人:所得157万円以下
- 給与所得者等の数2人:所得167万円以下
2.3 【3人世帯】
7割軽減
- 給与所得者等の数0人・1人:所得43万円以下
- 給与所得者等の数2人:所得53万円以下
- 給与所得者等の数3人:所得63万円以下
5割軽減
- 給与所得者等の数0人・1人:所得136万円以下
- 給与所得者等の数2人:所得146万円以下
- 給与所得者等の数3人:所得156万円以下
2割軽減
- 給与所得者等の数0人・1人:所得214万円以下
- 給与所得者等の数2人:所得224万円以下
- 給与所得者等の数3人:所得234万円以下
なお、65歳以上で公的年金等控除を受ける方は、年金所得からさらに最高15万円を差し引いた金額で判定されます。
2.4 夫婦ともに年金収入のみの世帯で計算してみる
次のケースで軽減割合を計算してみましょう。
- 夫66歳:年金収入170万円
- 妻66歳:年金収入80万円
※いずれも年金収入のみ
それぞれの所得は次のようになります。
- 夫の所得:年金収入170万円-公的年金等控除110万円-高齢者特別控除15万円=45万円
- 妻の所得:年金収入80万円-公的年金等控除110万円-高齢者特別控除15万円=0円
世帯の総所得金額は45万円です。43万円以下であれば7割軽減の対象になりますが、これを超えているため5割軽減の対象となります。
判定に使う所得の計算は複雑ですので、ご自身で計算するのが難しい場合は、お住まいの市区町村の国民健康保険の窓口で相談してみてください。