

6. 厚生年金の男女差は約6万円、受給額の個人差が大きい理由
老後の公的年金受給額は、現役時代の年金加入状況を反映し、個人差・男女差が生じます。
ここからは、60歳以上のすべての受給権者における「平均」と「個人差」を見ていきましょう。
6.1 厚生年金《平均月額の男女差・個人差に着目》

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は全体で15万円台ですが、男女間では大きな差があり、男性は16万円台、女性は11万円台と、その差は約6万円にのぼります。
この差は、現役時代の働き方、特に給与水準や厚生年金への加入期間の違いが影響していると考えられるでしょう。
さらに、受給者数の分布を見ると、月額1万円未満の人から30万円を超える人まで、非常に幅広い受給額ゾーンに分布していることがわかります。
この幅広い個人差は、一人ひとりのキャリアや収入が年金額にダイレクトに反映される、厚生年金の大きな特徴と言えるでしょう。
6.2 国民年金《平均月額の男女差・個人差に着目》
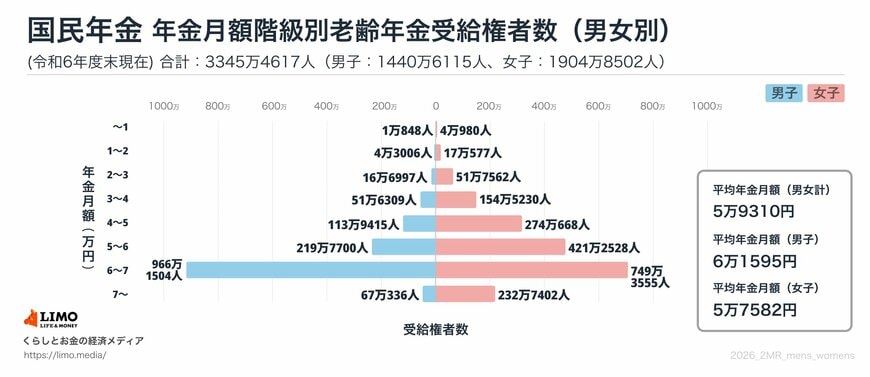
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は、男女ともに6万円台が中心となっています。
受給額の分布を見ると、月額「6万円以上7万円未満」がボリュームゾーンとなっています。多くの人が、満額(2026年度月額は7万608円)に近い金額を受け取れている様子がうかがえます。
国民年金は、収入にかかわらず保険料が定額であるため、厚生年金に比べて個人差が小さい点が特徴です。
7. 年金制度改正で働き方はどう変わるか
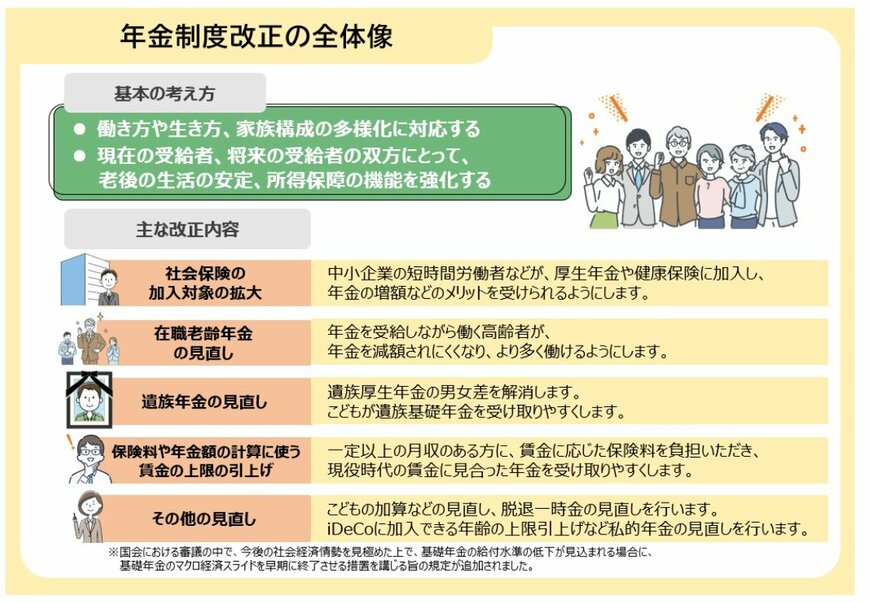
公的年金は「老後の受給額」だけの話ではなく、働き方やキャリアプラン、人生設計とも深い関わりがあります。
2025年6月13日、国会で年金制度改正法が成立しました。今回の改正の見直しポイントのうち、働く人々の「仕事と暮らし」に深く関わるものを紹介しましょう。
7.1 社会保険の加入対象の拡大①短時間労働者の加入要件の見直し
- 賃金要件の撤廃:3年以内にいわゆる「年収106万円の壁」撤廃へ
- 企業規模要件の撤廃:10年かけて段階的に対象の企業を拡大(※)
※2025年7月時点では「51人以上」
7.2 社会保険の加入対象の拡大②個人事業所の適用対象の拡大
- 2029年10月から個人事業所の社会保険の適用対象(※)が、従業員5人以上の全業種に拡大(2029年10月時点における既存事業所は当面除外)
※現在「常時5人以上の者を使用する法定17業種」は加入必須。(法定17業種とは:①物の製造、②土木・建設、③鉱物採掘、④電気、⑤運送、⑥貨物積卸、⑦焼却・清掃、⑧物の販売、⑨金融・保険、⑩保管・賃貸、⑪媒介周旋、⑫集金、⑬教育・研究、⑭医療、⑮通信・報道、⑯社会福祉、⑰弁護士・税理士・社会保険労務士等の法律・会計事務を取り扱う士業
7.3 在職老齢年金の見直し
2026年4月から、年金が減額される基準額(※)が「月収51万円(2025年度の金額)→65万円」に緩和されました。働きながらでも年金を満額もらいやすくなります。
※支給停止調整額(年金が減額される基準額):年金を受給しながら働くシニアの「賃金+老齢厚生年金」の合計がこの金額を超えると、年金支給額が調整される。
7.4 保険料や年金額の計算に使う賃金の上限の引き上げ
厚生年金などの保険料や年金額の計算に使う賃金の上限(※1)を「月65万円→75万円」へ段階的に引き上げ(※2)。従来よりも現役時代の賃金に見合った年金を受給できるようになります。
※1 標準報酬月額:厚生年金や健康保険の保険料、年金額を計算するために、月々の報酬と賞与を一定の幅で区切った基準額のこと
※2 2027年9月から68万円、2028年9月から71万円、2029年9月から75万円に引き上げ
8. まとめにかえて
今回は、厚生年金と国民年金の平均年金月額を年齢別・男女別に確認してきました。
65歳以降の平均は、厚生年金が14万〜16万円台、国民年金が5万〜6万円台。厚生年金では男性16万9967円、女性11万1413円と約6万円の差があり、月額1万円未満から30万円超まで幅広く分布していました。一方の国民年金は6万円台が中心で、個人差は小さく収まっています。
また、2026年4月から在職老齢年金の基準額は月51万円から65万円へ緩和され、働きながらでも年金を満額受け取りやすくなりました。標準報酬月額の上限も2029年9月にかけて月75万円まで段階的に引き上げられます。
一覧表でおおよその位置が見えたら、次はご自身の具体的な受給金額の確認です。「ねんきん定期便」か「ねんきんネット」で見込額を確認してください。そのとき覚えておいていただきたいのが、そこに出る金額は額面だということです。実際には介護保険料や医療保険料、住民税、所得税が差し引かれます。実際の手取りの目安まで出したうえで、いまの支出と並べる。老後生活に突入したからと言って急に生活水準を変えることは難しいでしょう。
今の生活水準で暮らしていくと仮定したときに、この年金額で十分なのかを確認するところから始めていきましょう。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばして厚生年金の加入期間を伸ばすことなどが挙げられます。
まずはご自身の見込額を確かめるところから始めてみてはいかがでしょうか。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金保険料」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「年金振込通知書」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」


