3. 標準報酬月額の上限、月65万円から75万円へ。対象は会社員男性の約10%
2025年6月13日、国会で年金制度改正法が成立しました。今回の改正の見直しポイントには、働き盛りの現役世代の暮らしと関わり深い項目がいくつかあります。
今回はこのうち「保険料や年金額の計算に使う賃金の上限の引き上げ」について紹介します。
3.1 保険料や年金額の計算に使う賃金の上限の引き上げ
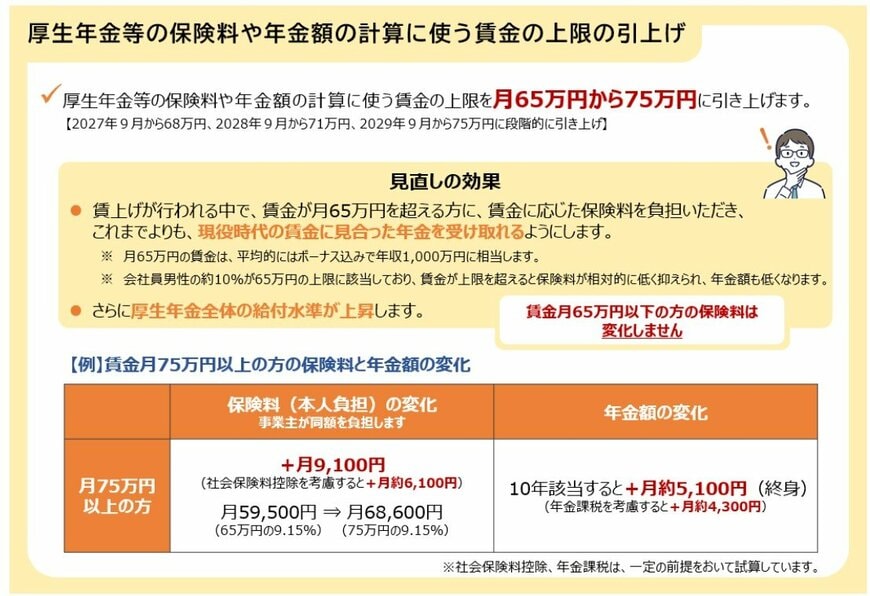
厚生年金保険料や健康保険の保険料、年金額を計算する際には、月々の報酬と賞与を一定の幅で区切った「標準報酬月額」という基準額が用いられています。
現在、標準報酬月額の上限は月65万円。月の収入が65万円を超えた場合でも、保険料や将来の年金額の計算に使われるのは上限の65万円までとなっています。いくら稼いでも保険料や年金額が「頭打ち」となるのです。
厚生労働省によると、現在会社員男性の約10%がこの上限に該当。賃金が上限を超えると保険料負担は相対的に軽くなりますが、老後に受け取る年金額も低くなります。
今回の改正では、この標準報酬月額の上限を段階的に「月65万円→75万円」へ引き上げることが盛り込まれました。
標準報酬月額の上限《引き上げイメージ》
- 2027年9月~:月68万円
- 2028年9月~:月71万円
- 2029年9月~:月75万円
これにより、高収入層の保険料負担は増えますが、これまでよりも現役時代の賃金に見合った年金を受給することが可能となります。
4. 定年が近いのに投資が怖い。少額から始めるという選択肢
4.1 50歳代から届く2つの声。年金だけでは足りない、でも投資は怖い
定年が視野に入ってくると、年金だけでは暮らしが成り立たないという現実に直面し、焦りを覚える方が少なくありません。とくに50歳代の後半で、思うように貯蓄を積み上げられないまま、手元の資金をどう活かすか決めかねているというご相談は多く寄せられます。
一方で、投資に関心はあっても元本割れが怖くて踏み出せなかった、という声もよく聞きます。年金だけでは足りないという不安と、リスクを取ることへの恐れ。その両方を抱えて動けなくなってしまうケースです。
4.2 怖さを減らしながら始めるための3つの視点
まず見直したいのは、資産運用に対する心理的なハードルです。投資にはまとまった資金が要る、常にリスクと隣り合わせだというイメージが先行しがちですが、実際には少額から柔軟に始められる制度が整っています。非課税で運用できるしくみを理解すれば、積立の感覚で無理なく続けられます。税負担がかからないこと、ライフステージの変化に合わせていつでも引き出せる自由度があることを知るだけでも、過度な恐怖心はやわらぎます。
次に、増やすことより減らさないことを優先する視点です。ひとつの資産に集中させると、相場が下がったときの精神的な負担が大きくなります。投資先を世界中に分散させる、値動きの異なる資産を組み合わせるといった工夫が効いてきます。定年前後の資産形成では、大きく増やすことよりもリスクを抑える設計が、若い頃以上に重要になります。
3つ目は、受け取り方まで含めて考えることです。老後の生活費の不足を埋めるには、資産の総額だけでなく、どう取り崩すかという出口の設計が欠かせません。手元の資産を減らしていくだけでは、長生きしたときに底をつくのではないかという不安がついて回ります。定期的に受け取れるしくみを組み合わせ、公的年金に上乗せできる収入の流れを作っておくと、気持ちのうえでのゆとりが生まれます。
投資は怖い、もう遅い、と決めつける前に、少額で始められる制度、リスクを抑える分散、そして受け取り方の設計。この3つを一つずつ整理してみることが、年金だけでは届かない部分への対策の出発点になります。
5. まとめにかえて
今回は、厚生年金の受給額分布と、標準報酬月額の上限引き上げを確認してきました。
厚生年金の平均年金月額は15万289円で、月15万円以上を受け取っているのは49.8%。男女別では男性68.8%、女性12.3%でした。
保険料と年金額の計算に使う標準報酬月額は現在月65万円が上限で、会社員男性の約10%が該当します。この上限は2027年9月に月68万円、2028年9月に月71万円、2029年9月に月75万円へと段階的に引き上げられます。上限に該当する層は保険料の負担が増える一方、賃金に見合った年金を受け取れるようになります。
上限に届いていてもいなくても、公的年金だけで老後の支出をすべてまかなうのは簡単ではありません。記事の後半では、少額で始められる制度、投資先を分散させること、そして受け取り方まで含めて設計することの3つを取り上げました。
上限に近い方は、制度改定によって手取りや見込額が変動しやすくなります。
まずは「ねんきん定期便」でご自身の標準報酬月額を確認し、上限付近に位置しているかを把握しましょう。
該当する場合は、今後の上限引き上げに伴い保険料負担が増加することを想定し、早めに家計の支出設計を見直しておくのが賢明です。
一方で上限から遠い方は、毎月の報酬額にこだわるよりも、再雇用や短時間労働などを活用して「厚生年金への加入期間を延ばす」アプローチの方が受給額を着実に押し上げることができます。
ご自身の立ち位置次第で取るべき戦略は大きく異なるため、まずは現在地の確認から始めていきましょう。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばして厚生年金の加入期間を伸ばすことなどが挙げられます。いずれも預貯金と違って元本が保証される商品ばかりではありませんので、内容を確かめたうえで選ぶことが大切です。
まずはご自身の見込額と標準報酬月額を確かめるところから始めてみてはいかがでしょうか。

男性の厚生年金受給額は平均月16.9万円、約68.8%が月15万円以上を受給していますが、現役時代の加入期間や年収によって将来の金額には大きな個人差が生じます。
世間の「平均額」だけで判断せず、『ねんきん定期便』や年金ネット等でご自身の見込み額を正確に把握することが重要です。
インフレや医療費負担増を見据え、資産運用や就労延長も含めた早めの老後資金計画を立てておきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
中島 卓哉