大学の学費を支える給付型奨学金は、住民税が非課税の世帯だけのものだと思われがちです。
実際には課税されていても対象になる区分があり、その境目は住民税の額そのもので決まっています。
この記事では、日本学生支援機構の資料をもとに、支援区分の収入基準を確認します。
1. 【給付型奨学金】区分の境目は住民税の額で決まる
支援区分は年収ではなく、支給額算定基準額という数字で判定されます。給付奨学生本人と生計維持者の分を合算した金額です。
1.1 2026年10月分からの収入基準
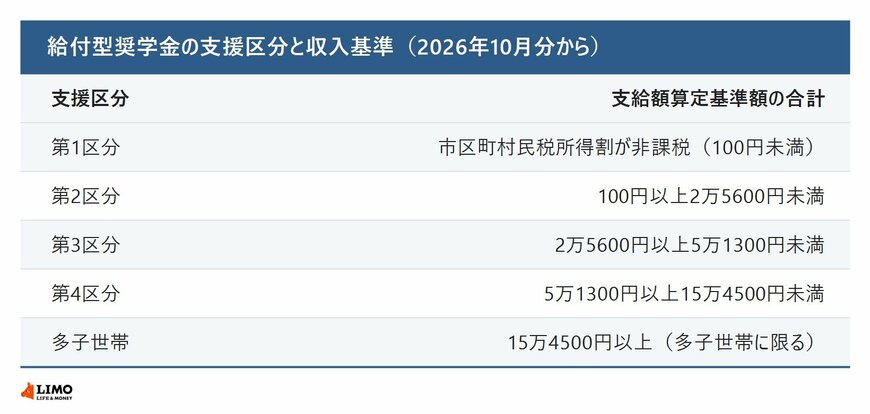
日本学生支援機構によると、第1区分は給付奨学生と生計維持者の市区町村民税所得割が非課税であること、具体的には支給額算定基準額が100円未満であることが条件です。
第2区分は合計が100円以上2万5600円未満、第3区分は2万5600円以上5万1300円未満、第4区分は5万1300円以上15万4500円未満と続きます。
1.2 15万4500円以上にも区分がある
第4区分の上にも枠が置かれています。
支給額算定基準額の合計が15万4500円以上の場合、多子世帯に限り「多子世帯」という区分に該当します。第1区分から第4区分の枠を超えていても、多子世帯であれば対象から外れないということです。
ただしこの区分では給付奨学金の支給月額は0円になります。支援が及ぶのは授業料減免の側です。
1.3 支給額算定基準額の計算式
支給額算定基準額は、課税標準額に6%を掛け、そこから調整控除額と調整額を引いて求めます。100円未満は切り捨てです。
この計算に使う課税標準額や市町村民税調整控除額は、課税証明書や所得証明書に必ず記載されているとは限りません。マイナポータルを使えば市町村民税の課税標準額などを調べられます。
政令指定都市に市民税を納税している場合は、調整控除額と調整額の合計に4分の3を掛けた額を使います。
1.4 ふるさと納税や住宅ローン控除は効かない
まず原則からです。市区町村民税所得割が非課税の人は、次に挙げる場合を除き、この計算式にかかわらず支給額算定基準額が0円になります。
その例外が、ふるさと納税等による寄附金控除、住宅ローン控除、定額減税等の臨時的な減税措置に基づく税額控除、市町村民税の減免です。これらは支給額算定基準額に影響しません。
つまりこれらの適用によって所得割が非課税になっていても、支給額算定基準額は0円にならない場合があります。住民税がゼロだから第1区分、とは限らないということです。
1.5 区分は毎年10月に入れ替わる
一度決まった区分がそのまま続くわけではありません。
2026年度の適格認定では、給付奨学生と生計維持者の2025年1月から12月の所得と、それにもとづく2026年度の住民税の情報をマイナンバーで確認します。そこで決まった支援区分が、2026年10月分から2027年9月分までの支給月額に適用されます。
2026年4月から9月までは、2024年1月から12月の所得と2025年度の住民税情報にもとづいて審査されていました。1年遅れの所得で判定されている、ということになります。
1.6 収入基準と資産基準の両方を満たす必要がある
判定は収入だけではありません。収入基準と資産基準の両方を満たしているかを確認します。いずれか一方でも満たしていなければ家計基準非該当となり、給付奨学金は1年間振り込まれません。
資産基準では、2026年4月の在籍報告で申告された情報にもとづき、奨学生本人と生計維持者の資産額の合計が5000万円未満かどうかを判定します。多子世帯における授業料減免では3億円未満です。
2026年4月の在籍報告より後に生計維持者が変わったり資産額に変動があったりしても、その都度の見直しは行われません。区切りは年に1回です。
1.7 第4区分は、該当しても支給されないことがある
区分に入れば必ず振り込まれるわけではありません。
機構は、収入基準で第4区分に該当し資産基準の範囲内であっても、奨学生の状況によって支援内容が変わるとしています。
多子世帯に属していれば、給付奨学金の支給があります。基準額が15万4500円以上の支援区分「多子世帯」は0円でしたが、第4区分の枠に収まる多子世帯は支給の対象という違いがあります。
多子世帯ではなく、私立学校の理工農系の学科等に在籍している場合は支給月額が0円です。そのどちらにも当てはまらない場合は、支給なしで停止となります。
第4区分という枠に入ったことと、実際にお金が振り込まれることは別だということになります。
なお、制度ごとの「等」の範囲については、LIMOの記事「「住民税非課税世帯等」とは?「等」に含まれる準ずる世帯の範囲を高等教育の修学支援新制度の支援区分で解説【2026年10月見直し対応】」より一部を引用・参照しています。