

3. そもそも住民税はいくらになるのか
調整控除は税額から差し引く控除なので、引かれる前の住民税がどのくらいかを知っておくと位置づけがつかめます。
3.1 税率をかける相手は年収ではない
LIMOの記事「住民税の年収別早見表は本当に正しい?「課税所得」次第で変わる仕組みを国税庁の給与所得控除速算表から編集部が独自試算、年収300万〜700万円の目安を提示」から、要点を引用します。
- 住民税は年収そのものではなく、各種控除を差し引いた「課税所得」に税率をかけて計算されます
- 独身・社会保険料を年収の15%と仮定した場合、年収300万円で約12万円、年収700万円で約38万円が目安です
- 配偶者控除やiDeCoなどの控除が増えれば、実際の税額はこの早見表より下がります
- 住民税は前年の所得をもとに計算されるため、年収が変わった年と請求される年に1年のズレがあります
出所:LIMO「住民税の年収別早見表は本当に正しい?「課税所得」次第で変わる仕組みを国税庁の給与所得控除速算表から編集部が独自試算、年収300万〜700万円の目安を提示」
3.2 同じ年収でも税額はそろわない
控除が増えれば税額が下がるということは、年収が同じ人どうしでも住民税の額は一致しないということです。扶養している家族の人数や社会保険料の額が違えば、課税所得の段階でもう差がついています。
調整控除も同じで、扶養親族の区分によって加算額が変わるため、金額は人それぞれになります。ひとり親が父か母かでも、配偶者の所得がいくらかでも変わってきます。
4. 通知書で確かめる順番
ここまでの条文を、手元の通知書に当てる順番に並べ直します。
4.1 まず対象かどうかを確かめる
はじめに、前年の合計所得金額が2500万円を超えていないかをみます。超えていれば、そもそも控除の対象外です。
次に、所得割額の欄の近くに調整控除額が載っているかをみます。所得割が課税されていれば、金額が入っているはずです。均等割だけが課税されている場合は、そもそも差し引く相手の所得割がありません。
4.2 扶養の区分が反映されているかをみる
そのうえで、扶養している家族の区分が正しく反映されているかを確かめます。特定扶養親族や同居特別障害者は加算額が大きいところです。
ひとり親に当たる場合は、父か母かで1万円と5万円に分かれます。配偶者がいる場合は、配偶者の所得が50万円以上55万円未満かどうかでも金額が変わります。
5. 調整控除でおさえておきたいこと
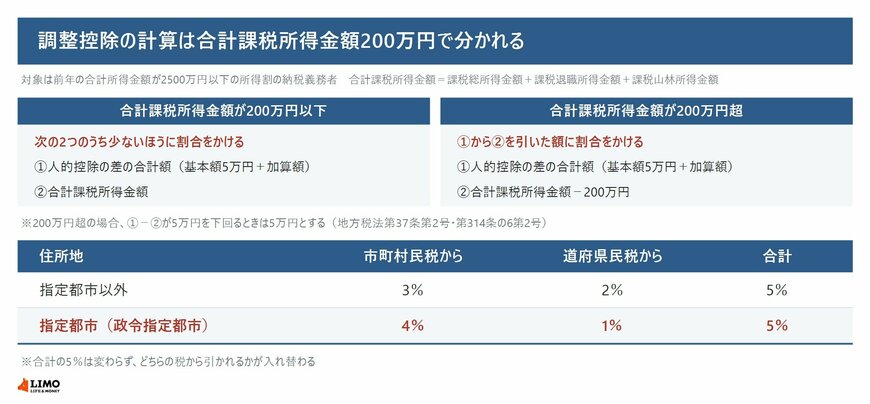
調整控除は、所得税と住民税で人的控除の額がそろっていないことに対応するため、地方税法が置いている税額控除です。市町村民税が第314条の6、道府県民税が第37条で、どちらも前年の合計所得金額が2500万円以下の所得割の納税義務者を対象にしています。
計算は合計課税所得金額200万円を境に分かれ、200万円を超える場合でも、差し引く元になる金額は5万円を下回らないと定められています。加算額は同居特別障害者が1人につき22万円、特定扶養親族が1人につき18万円と、扶養している人の区分で大きく動きます。
ひとり親は、施行令の区分により父が1万円、母が5万円です。配偶者は控除対象配偶者5万円、老人控除対象配偶者10万円のほか、合計所得55万円未満の配偶者にも5万円、そのうち50万円以上55万円未満なら3万円の区分があります。
差し引く割合は市町村民税分3%と道府県民税分2%の合計5%ですが、指定都市では4%と1%に入れ替わります。住民税そのものは課税所得に税率をかけて決まるため、年収が同じでも税額はそろいません。通知書の金額に心当たりがないときは、お住まいの市区町村の住民税担当窓口にご確認ください。



参考資料
- e-Gov法令検索「地方税法」
- e-Gov法令検索「地方税法施行令」
- LIMO「住民税の年収別早見表は本当に正しい?「課税所得」次第で変わる仕組みを国税庁の給与所得控除速算表から編集部が独自試算、年収300万〜700万円の目安を提示」
LIMO編集部社会保障解説班


