【住民税】非課税ラインが「119万円」に上がるのは誰?判定されるのは令和8年中の収入、対象は給与収入の単身者
miya227_shutterstock.com


目次[開く][閉じる]
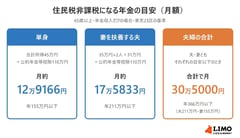
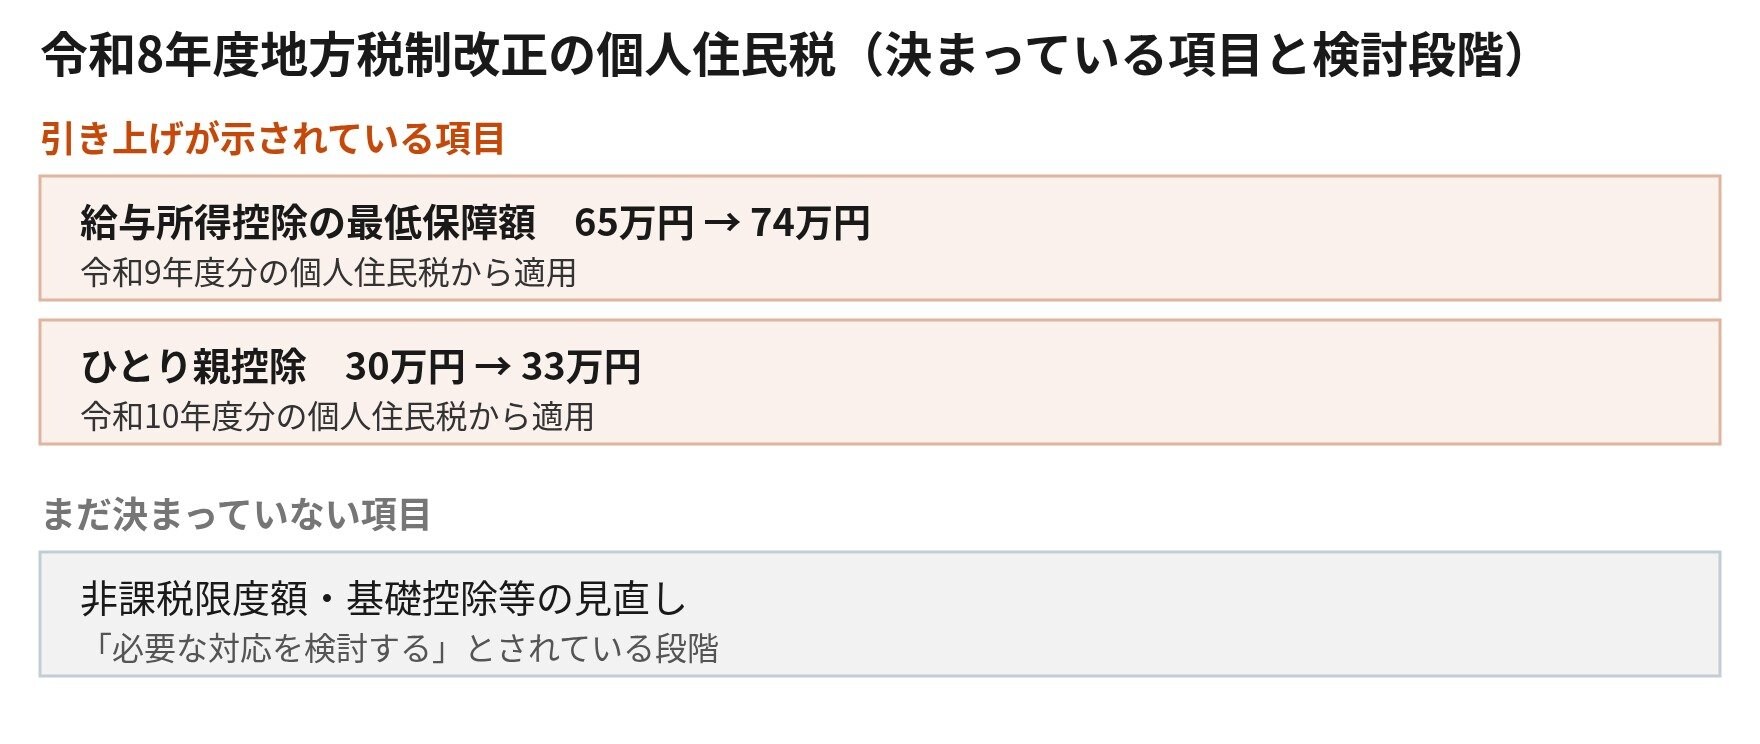
総務省が公表した令和8年度地方税制改正の資料によると、個人住民税の給与所得控除の最低保障額が65万円から74万円に引き上げられます。
これにより、単身者の住民税がかからない収入のラインは110万円から119万円へ、9万円上がる形になります。
この記事では、非課税のラインがどう動くのかと、まだ決まっていない部分がどこかを確認していきましょう。
1. 単身者の非課税ラインは110万円から119万円へ
まず、何がどう変わるのかを確認します。
1.1 給与所得控除の最低保障額が74万円になる
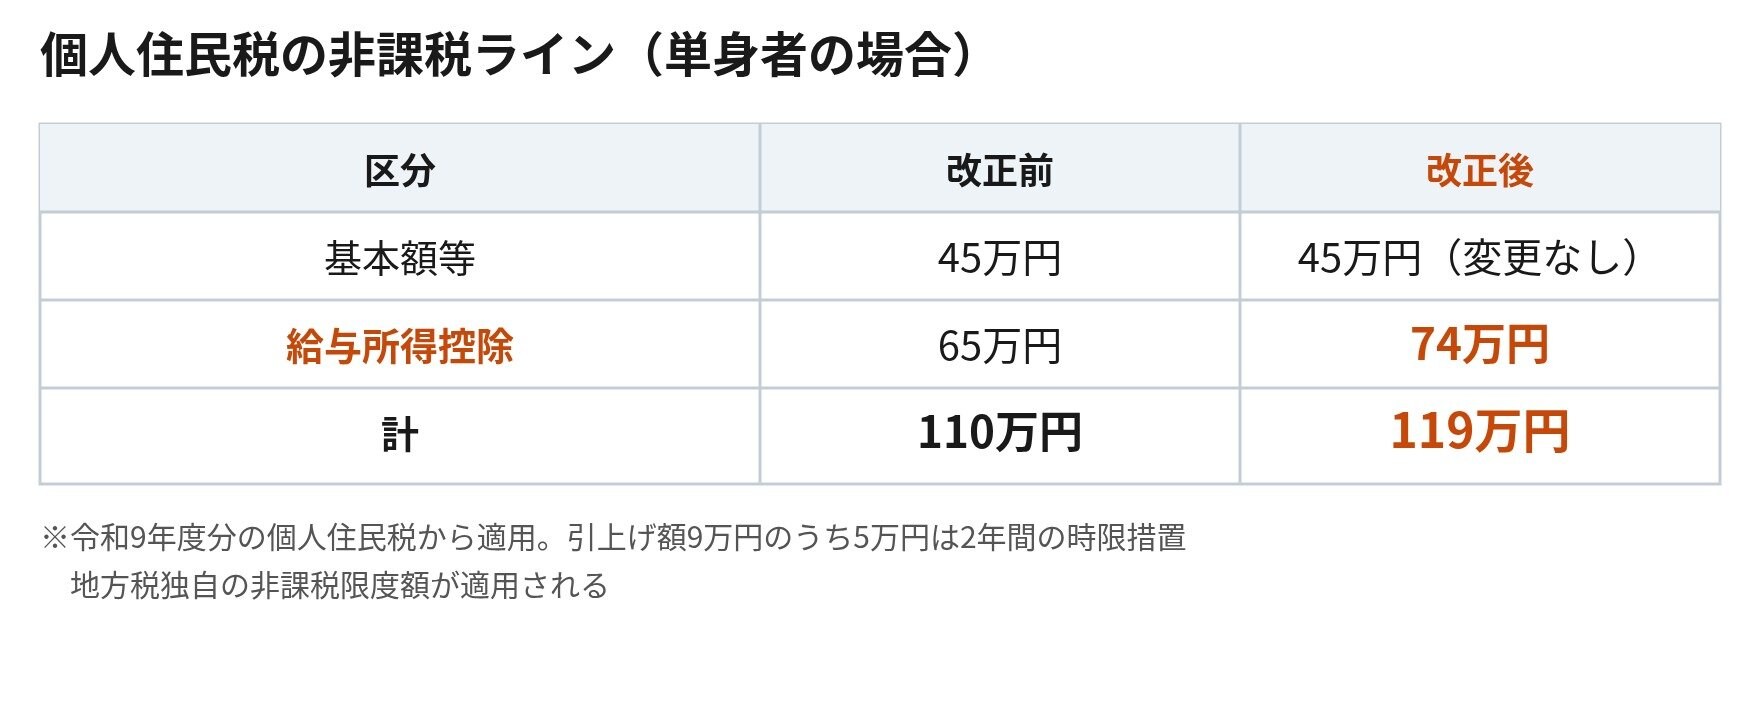
総務省の令和8年度地方税制改正の資料では、個人住民税について、給与所得控除の最低保障額を74万円(現行65万円)に引き上げるとされています。
同じ資料に示されている単身者の非課税ラインをみると、基本額等の45万円は変更なしで、給与所得控除が65万円から74万円へ変わります。合計は110万円から119万円です。
1.2 適用は令和9年度分の個人住民税から
この引き上げが適用されるのは、令和9年度分の個人住民税からとされています。個人住民税は前年の所得に対してかかりますので、令和8年中の収入が判定の対象です。
あわせて、引上げ額9万円のうち5万円は2年間の時限措置とされています。恒久的に9万円上がり続けるわけではない点は、押さえておきたいところです。
2. 非課税限度額そのものの見直しはまだ決まっていない
一方で、決まっていない部分もあります。ここを混ぜて読まないようにしましょう。
2.1 「必要な対応を検討する」という書き方
同じ資料には、個人住民税の非課税限度額や基礎控除等について、次のように書かれています。「地域社会の会費」的な性格を踏まえ、所得税の諸控除の見直しのほか、地方税財源への影響や税務手続の簡素化の観点等を総合的に勘案し、地方公共団体の意見を踏まえつつ、必要な対応を検討するとされています。
つまり、非課税限度額の基本額等を動かすかどうかは検討段階です。今回はっきり示されているのは、給与所得控除の最低保障額の引き上げのほうになります。
2.2 ひとり親控除は令和10年度分から33万円へ
個人住民税ではもうひとつ、ひとり親控除の控除額を33万円(現行30万円)に引き上げることも示されています。こちらの適用は令和10年度分の個人住民税からです。
同じ改正のなかでも、適用が始まる年度が項目ごとに違います。自分に関係するのがどれで、いつからなのかを分けて見ておくと混乱しません。
ラインが動く年は、前年の収入で判定される点とあわせて確かめておきたいところです。
関連記事
預金が多くても住民税非課税世帯になる?住民税と年金生活者支援給付金は預金を見ず、介護保険施設の食費・居住費の軽減は預金500万円以下が条件(平均的な厚生年金の65歳以上・単身女性の場合)
住民税非課税世帯かどうかは、前年の所得と扶養の人数で決まり、預金は判定に使われません。一方、介護保険施設の食費・居住費の軽減(補足給付)は単身で預貯金等500万〜1000万円以下が条件で、住居確保給付金や生活保護も預金を見ます。厚生年金が平均的な65歳以上の単身女性なら、住民税は非課税、補足給付は預金500万円以下が条件です。
【住民税非課税世帯】ファミリー・サポート・センターの利用料、松江市は「全額」を助成。文京区は半額で、10月の利用分から令和8年度の課税状況で判定
子どもの送迎や預かりを地域の会員に頼めるファミリー・サポート・センターは、令和6年度に1009市町村で実施されています。島根県松江市は市町村民税非課税世帯の利用料を全額、東京都文京区は住民税非課税世帯の利用料を半額助成しています。文京区は利用日で課税状況を確かめ、10月の利用分からは令和8年度の課税状況で判定します。利用料の目安と住民税非課税の判定基準も確認します。
住民税が非課税なら保険料は軽いのか→年金155万円でも国保と介護で約7万3700円
住民税が非課税の65歳以上の単身で、年金収入が年80万円なら、国民健康保険料と介護保険料は合わせて年約3万9900円です(大田区・令和8年度の試算)。住民税がかかる年金収入160万円では約11万4600円になります。収入別の保険料と、国民健康保険の7割・5割・2割の軽減が切り替わる境目を確かめます。