国民年金の「学生納付特例」は親の年収に関係なく本人だけで判定される。全額免除とは正反対の審査基準と、追納しないまま10年放置した場合に将来いくら減るのかを編集部が試算
大学院・専門学校も対象。万一の障害基礎年金の保障や、加算金がかからない追納の期限まで一つずつ丁寧に整理して解説
Svetlana Rey/shutterstock.com


目次[開く][閉じる]
- 1. 学生納付特例は「本人の所得のみ」で判定される。親の年収は関係ない
- 2. 猶予されるのは納付だけ。年金額には一切反映されない
- 2.1 【国民年金の各制度・審査対象と年金額への反映】
- 3. 【編集者の視点】
- 4. 学生納付特例を2年間、追納せず放置した場合の年金減少額(編集部試算)
- 4.1 【学生納付特例を追納しなかった場合の年金減少額の目安(65歳から20年受給した場合)】
- 5. 追納は「就職後、収入が上がった年」から検討するのが現実的
- 6. 【編集者の視点】
- 7. 対象になるのは大学だけではない。大学院・専門学校・夜間課程も含まれる
- 8. 万一の事故・病気でも、学生納付特例の期間は「納付済み」と同じ扱いになる
- 9. 申請は電子申請も可能。マイナンバーカードがあれば窓口に行かなくてよい
- 10. 過去にさかのぼって申請できる期間にも注意する
- 11. 「親が代わりに払う」という選択肢もある。世帯の状況にあわせて考える
- 12. まとめ
- 13. よくある質問
- 13.1 Q. 学生納付特例と全額免除、両方に該当する場合はどちらを選べばよいですか。
- 13.2 Q. 学生納付特例の申請はいつ行えばよいですか。毎年必要ですか。
- 13.3 Q. アルバイト収入が多い学生は対象外になりますか。
- 13.4 Q. 追納する際、学生納付特例の期間を優先すべきですか。
- 13.5 Q. 学生納付特例の申請に必要な書類は何ですか。
- 13.6 Q. 追納をせずに10年の期限を過ぎてしまった場合、あとから対応できますか。
- 13.7 Q. 大学院生や専門学校生も学生納付特例の対象になりますか。
- 13.8 Q. 学生納付特例を申請していれば、在学中の事故や病気でも障害基礎年金を受け取れますか。
- 13.9 Q. 親が代わりに保険料を払った場合、社会保険料控除は誰が受けられますか。
- 13.10 Q. 大学在学中に一度も学生納付特例を申請しなかった場合、卒業後にまとめて対応できますか。
- 13.11 Q. 学生納付特例と、50歳未満向けの「納付猶予」は何が違いますか。
- 13.12 Q. 休学中や留年中でも学生納付特例を申請できますか。
- 参考資料
20歳になると、学生であっても国民年金保険料の納付義務が発生します。令和8年度の保険料は月額1万7920円。年間では21万5040円にのぼり、アルバイト収入が中心の学生にとっては大きな負担です。「学生納付特例で猶予してもらえるから大丈夫」と考えている人も少なくありません。
しかし学生納付特例は、猶予されるだけで保険料が免除されるわけではありません。制度の名前に「特例」とついているため、何か特別に優遇される制度だと誤解している人もいますが、実際には「支払いを先送りできる」という意味合いが強い制度です。この記事では、日本年金機構の公式情報にもとづき、学生納付特例の所得基準と、追納しないまま放置した場合に将来の年金がどれくらい減るのかを、編集部が試算して整理します。
1. 学生納付特例は「本人の所得のみ」で判定される。親の年収は関係ない
日本年金機構の公式情報によると、学生納付特例の所得基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」で、審査の対象になるのは申請者本人の所得だけです。世帯主である親や配偶者の所得がいくら多くても、この基準には一切影響しません。
これは、前回の記事で紹介した国民年金保険料の全額免除(本人・世帯主・配偶者の所得が審査対象)とは正反対の仕組みです。「親の収入が高いから、自分は対象外だろう」と思い込んで申請しない学生も少なくありませんが、学生納付特例では親の所得は一切関係ないため、アルバイト収入が少なければ多くの学生が対象になります。

「親の年収が高いから自分は対象外」と思い込んで、申請自体をしない学生を実務でもよく見かけます。学生納付特例は本人の所得だけで判定されるので、アルバイト収入が少ない学生なら、実家の年収に関係なく対象になる可能性が高い制度です。
2. 猶予されるのは納付だけ。年金額には一切反映されない
学生納付特例の承認を受けた期間は、老齢基礎年金の受給資格期間(10年以上必要)にはカウントされます。しかし日本年金機構の公式情報によると、年金額の計算対象となる期間には含まれません。満額の老齢基礎年金を受け取るには40年の保険料納付済期間が必要ですが、学生納付特例の期間はこの40年にカウントされないということです。
つまり、学生納付特例は「未納にならずに済む」制度であって、「保険料を納めたのと同じ扱いになる」制度ではありません。追納しない限り、その期間分だけ将来の年金額は満額より少なくなります。
2.1 【国民年金の各制度・審査対象と年金額への反映】
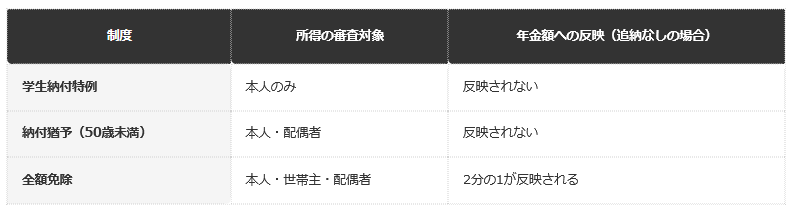
- 学生納付特例:審査対象は本人のみ、追納しない限り年金額には反映されません
- 納付猶予(50歳未満):審査対象は本人・配偶者、追納しない限り年金額には反映されません
- 全額免除:審査対象は本人・世帯主・配偶者、追納しなくても年金額の2分の1が反映されます
20歳から22歳頃までの学生時代、2年間まるごと学生納付特例を利用し、そのまま追納しなかった場合、将来の年金にどれくらいの差が生まれるのか、次の章で具体的に試算します。
3. 【編集者の視点】
学生納付特例は「猶予」であって「免除」ではないという言葉の違いに、この制度の本質が表れています。
「未納扱いにならない」という安心感だけで終わらせず、追納するかどうかまで考えておくことが大切です。
※本記事は、編集部が日本年金機構が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 学生納付特例を2年間、追納せず放置した場合の年金減少額(編集部試算)
日本年金機構の情報によると、免除・猶予期間を1年分追納すると、老後の年金額は年間で約2万円増えます。これを裏返すと、学生納付特例の期間を1年分追納しなかった場合、将来の年金は年間約2万円少なくなる計算になります。
大学の4年間のうち2年間、学生納付特例を利用し追納しなかった場合、年金の減少額は年間約4万円という試算になります。65歳から20年間受給すると仮定すると、生涯では約80万円の差になる計算です。全額免除(1年放置で年間約1万円減)と比べると、学生納付特例のほうが1年あたりの減少額が大きい点にも注意が必要です。
4.1 【学生納付特例を追納しなかった場合の年金減少額の目安(65歳から20年受給した場合)】
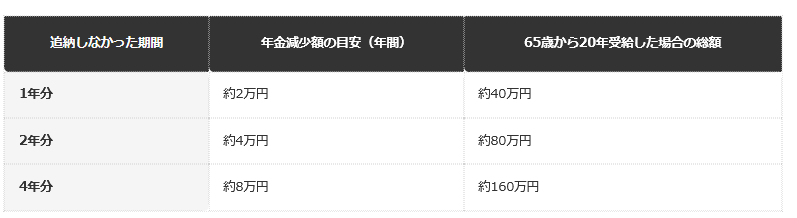
- 1年分追納しない場合:年金は年間約2万円減り、総額では約40万円の差になります
- 2年分追納しない場合:年金は年間約4万円減り、総額では約80万円の差になります
- 4年分追納しない場合:年金は年間約8万円減り、総額では約160万円の差になります
この試算はあくまで目安であり、実際の年金額は保険料の改定や受給開始年齢によって変わります。正確な金額は、日本年金機構から届く「ねんきん定期便」で確認するのが確実です。
学生時代は収入が少なく、追納する余裕がない人がほとんどです。だからこそ、就職して収入が安定した最初の数年のうちに、10年の期限を意識して追納を検討しておくと、あとから慌てずに済みます。加算金がかからない2年度目までに動けるかどうかも、確認しておきたいポイントです。
5. 追納は「就職後、収入が上がった年」から検討するのが現実的
学生納付特例の期間は、卒業後に就職してから追納するのが一般的です。日本年金機構の情報によると、追納は「追納が承認された月の前10年以内」の免除等期間が対象になります。学生時代の2年間であれば、卒業後10年近くは追納のチャンスがあることになりますが、免除の翌年度から起算して3年度目以降に追納する場合は加算金が上乗せされます。
そのため、実務上は「就職して収入が安定したら、できるだけ早いタイミングで、まず2年度目までに追納できないか検討する」という考え方が現実的です。社会人1〜2年目は収入がまだ少ない場合も多いため、家計に余裕が出てきたタイミングで、10年の期限内であることを確認しながら追納を進めるとよいでしょう。
国民年金と厚生年金の違いなど、公的年金制度全体の基礎を知っておきたい人は、国民年金と厚生年金の違いを整理した別記事もあわせてご覧ください。
6. 【編集者の視点】
学生納付特例は、あくまで「時間稼ぎ」の制度だと捉えておくと、卒業後の判断がしやすくなります。
10年という期限は長く感じますが、加算金がかからない2年度目までという短い区切りも意識しておきたいところです。
7. 対象になるのは大学だけではない。大学院・専門学校・夜間課程も含まれる
「学生納付特例は大学生向けの制度」というイメージを持っている人も多いのですが、日本年金機構の公式情報によると、対象は大学生に限りません。大学院・短期大学・高等学校・高等専門学校・特別支援学校・専修学校・各種学校に在学する学生が対象です。夜間・定時制課程や通信課程の学生も対象に含まれます。
ただし、各種学校については、学校教育法で規定されている修業年限が1年以上の課程に限られます。修業年限が1年未満の課程や、専修学校の一般課程の一部などは対象外になる場合があるため、自分の在籍する学校が対象かどうかは、日本年金機構が公開している「学生納付特例対象校一覧」で確認するか、学校の窓口に問い合わせるのが確実です。
大学院生や専門学校生の中には、「学生納付特例は大学の学部生だけの制度」と誤解している人がいます。大学院や専修学校、夜間課程の学生も対象に含まれるので、在学中は年金の保険料を意識していなかったという人も、まずは対象校一覧で確認してみることをおすすめします。
8. 万一の事故・病気でも、学生納付特例の期間は「納付済み」と同じ扱いになる
学生納付特例には、将来の年金額とは別に、在学中に万一の事故や病気で障害を負った場合の備えという役割もあります。日本年金機構の情報によると、障害基礎年金や遺族基礎年金を受け取るには、事故が発生した月の前々月までの被保険者期間のうち、保険料納付済期間(保険料免除期間を含む)が3分の2以上あることなどの要件を満たす必要があります。
学生納付特例の承認を受けている期間は、この保険料納付要件においても「保険料免除期間」と同じ扱いになります。つまり、学生納付特例を申請せずに未納のまま放置していた場合、万一在学中に事故や病気で障害を負っても、納付要件を満たせず障害基礎年金を受け取れない可能性があります。
一方、学生納付特例をきちんと申請していれば、追納していなくても、この納付要件は満たしたことになります。追納するかどうかは老後の年金額の問題ですが、申請するかどうかは在学中の万一の備えに直結する問題だという違いを、区別して理解しておく必要があります。
「将来の年金額が増えるかどうか」だけでなく、「万一のときに障害基礎年金・遺族基礎年金を受け取れるかどうか」という観点でも、未納のまま放置するのと学生納付特例を申請するのとでは、天と地ほどの差があります。保険料を未納のままにしておくことのリスクは、老後の年金額の減少だけにとどまらない、という点を押さえておく必要があります。
9. 申請は電子申請も可能。マイナンバーカードがあれば窓口に行かなくてよい
学生納付特例の申請は、市区町村の国民年金担当窓口、年金事務所、または在学中の学校(許認可を受けている学校に限る)の窓口で受け付けています。加えて、日本年金機構は電子申請の利用を案内しています。マイナンバーカードとマイナポータルを使えば、窓口に行かなくてもオンラインで手続きを完結できます。
紙の申請書を使う場合、市区町村の窓口では基礎年金番号のわかる書類(年金手帳や基礎年金番号通知書など)と学生証の写しまたは在学証明書が必要です。学校が窓口になっている場合は、学校ごとに提出方法や締切が案内されるため、在学中の学校からの案内を見落とさないようにしましょう。手続きの簡素化・迅速化という点では、日本年金機構自身が電子申請を推奨している点も参考にしたいところです。
「窓口に行く時間がないから後回しにする」という学生を実務でもよく見かけますが、電子申請ならスマートフォンからでも手続きできます。忙しい学生ほど、電子申請の存在を知っているかどうかで、申請するハードルが大きく変わってきます。
10. 過去にさかのぼって申請できる期間にも注意する
学生納付特例は、原則として申請した月から将来に向けて適用されますが、過去にさかのぼって申請することも可能です。ただし、さかのぼって申請できる期間には上限があり、原則として申請する時点から2年1か月前の月分までが対象になります。
「保険料を払っていなかった期間があるが、まだ学生納付特例を申請していない」という人は、この遡及申請ができる期間内であれば、あとから未納を学生納付特例扱いに切り替えられる可能性があります。
一方で、2年1か月より前の期間については、原則として未納のまま確定してしまい、学生納付特例に切り替えることはできません。在学中に申請を忘れていたことに気づいたら、できるだけ早く市区町村の窓口や年金事務所に相談することが大切です。卒業してから気づいた場合でも、在学期間の一部がこの2年1か月以内に含まれていれば、その部分だけでも救済できる可能性があります。
老後資金全体の準備について知っておきたい人は、老後資金の平均額のカラクリを整理した別記事もあわせてご覧ください。
11. 「親が代わりに払う」という選択肢もある。世帯の状況にあわせて考える
学生納付特例を利用せず、親が保険料を代わりに納付するという選択をする家庭もあります。この場合、保険料は満額そのまま年金記録に反映されるため、学生納付特例のように追納の手間や加算金を気にする必要がありません。さらに、保険料を実際に負担した人(親)が社会保険料控除の対象にできるという税制上のメリットもあります。
ただし、月額1万7920円を4年間払い続けると総額は約86万円にのぼり、家庭によっては大きな負担です。学生納付特例を使えばこの負担を先送りできる代わりに、将来の年金額には追納しない限り反映されません。「親が全額負担できるか」「本人が卒業後に追納する見込みがあるか」という2つの選択肢を、世帯の状況にあわせて比較検討することが大切です。
「学生納付特例=正解」と決めつけず、親が負担できるなら先に納めてしまうのも立派な選択肢です。どちらが正しいということではなく、卒業後に確実に追納できる見込みがあるかどうかで、選び方は変わってきます。家庭内でよく話し合っておくと安心です。
12. まとめ
- 学生納付特例の所得基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」で、審査対象は本人のみです
- 学生納付特例は受給資格期間にはカウントされますが、追納しない限り年金額には反映されません
- 1年分追納しないと、将来の年金は年間約2万円少なくなる試算になります
- 追納は10年以内が期限で、免除の翌年度から3年度目以降は加算金がかかります
- 親の所得が高くても学生納付特例には影響しないため、まずは申請することが大切です
学生納付特例は「親の所得に関係なく利用できる」という点で、多くの学生にとって使いやすい制度です。ただし猶予されるだけで、追納しなければ将来の年金額は満額より少なくなります。全額免除とは審査対象も年金額への反映のされ方もまったく異なるため、自分がどちらの制度の対象になるのかを、思い込みで判断しないことが大切です。
まずは申請して未納を避け、卒業後に家計の状況を見ながら追納を検討する、という2段階で考えることをおすすめします。
所得基準に該当するかどうかや、追納できる期間の詳細は、お住まいの市区町村の国民年金担当窓口、または年金事務所に確認することをおすすめします。
13. よくある質問
13.1 Q. 学生納付特例と全額免除、両方に該当する場合はどちらを選べばよいですか。
A. 学生の場合は学生納付特例が適用されますが、これは保険料の『免除』ではなく『猶予』です。全額免除とは異なり、追納(後払い)をしないと将来の年金額に一切反映されない点に注意が必要です。将来満額の年金を受け取るためにも、就職して経済的余裕ができたら10年以内に追納することをおすすめします。
13.2 Q. 学生納付特例の申請はいつ行えばよいですか。毎年必要ですか。
A. 学生納付特例は原則として毎年度、申請が必要です。年度が変わるたびに、あらためて申請書を提出してください。
13.3 Q. アルバイト収入が多い学生は対象外になりますか。
A. 所得基準(128万円+扶養親族等の数×38万円+社会保険料控除等)を超える所得がある場合は対象外になります。アルバイト収入が多い年は、事前に所得を確認しておくとよいでしょう。
13.4 Q. 追納する際、学生納付特例の期間を優先すべきですか。
A. 追納は原則として古い期間から行います。全額免除の期間と学生納付特例の期間が両方ある場合の優先順位は、年金事務所への相談が案内されています。
13.5 Q. 学生納付特例の申請に必要な書類は何ですか。
A. 国民年金保険料学生納付特例申請書のほか、学生証の写しまたは在学証明書が必要です。市区町村の窓口や在学中の学校(許認可を受けている場合)でも申請できます。
13.6 Q. 追納をせずに10年の期限を過ぎてしまった場合、あとから対応できますか。
A. 10年の期限を過ぎると追納はできなくなり、その期間は年金額に反映されないまま確定します。期限が近づいている期間がある場合は、早めに年金事務所へ相談することをおすすめします。
13.7 Q. 大学院生や専門学校生も学生納付特例の対象になりますか。
A. はい。学生納付特例の対象は大学・大学院・短期大学・高等専門学校・専修学校・各種学校など幅広く、夜間・定時制課程や通信課程も対象に含まれます。各種学校は修業年限1年以上の課程に限られるため、自分の学校が対象かどうかは日本年金機構の対象校一覧で確認してください。
13.8 Q. 学生納付特例を申請していれば、在学中の事故や病気でも障害基礎年金を受け取れますか。
A. 学生納付特例の承認を受けている期間は、保険料納付要件においては保険料免除期間と同じ扱いになります。未申告のまま未納にしていた場合と比べ、万一の際の保障の面でも大きな違いがあります。
13.9 Q. 親が代わりに保険料を払った場合、社会保険料控除は誰が受けられますか。
A. 実際に保険料を負担した人が社会保険料控除の対象になります。親が代わりに払った場合は、親の確定申告や年末調整で控除を受けられます。学生本人がアルバイト収入で自分の分を払った場合は、本人の控除対象になります。
13.10 Q. 大学在学中に一度も学生納付特例を申請しなかった場合、卒業後にまとめて対応できますか。
A. 卒業後2年1か月を過ぎた期間は、原則として未納のまま確定し、学生納付特例への切り替えはできません。在学期間のうち2年1か月以内の部分だけでも救済できる可能性があるため、気づいた時点でできるだけ早く年金事務所に相談することをおすすめします。
13.11 Q. 学生納付特例と、50歳未満向けの「納付猶予」は何が違いますか。
A. どちらも年金額には反映されない点は共通ですが、審査対象が異なります。学生納付特例は本人の所得のみで判定される一方、納付猶予は本人に加えて配偶者の所得も審査対象になります。対象年齢も、学生納付特例は学生であること、納付猶予は50歳未満であることが条件です。
13.12 Q. 休学中や留年中でも学生納付特例を申請できますか。
A. 休学中でも、在学証明書や休学を証明する書類などで学生であることが確認できれば対象になります。ただし「科目等履修生」「聴講生」など対象校に在籍していても対象外になる身分もあるため、心配な場合は在学中の学校や年金事務所に確認してください。
参考資料
LIMO編集部