

「年収700万円」は、転職や昇給の目標としてよく耳にする金額です。ですが、実際に手元に残る手取り額がいくらになるのか、正確に把握している人は多くありません。
この記事では、東京23区在住・独身・扶養家族なし・賞与なし(月給58万3333円)という前提条件で、社会保険料と所得税・住民税を実額まで積み上げて試算します。あわせて、500万円や1000万円のケースとは税制上の区分が異なる「700万円台特有の位置づけ」も明らかにします。
1. 年収700万円は「平均的な収入」からどれだけ離れているか
まず、年収700万円という金額が世間的にどのくらいの水準なのかを、公的統計で確認しておきましょう。
1.1 平均給与478万円との比較
国税庁「令和6年分民間給与実態統計調査」(令和7年9月26日公表)によると、1年を通じて勤務した給与所得者の平均給与は478万円です。4年連続の増加で、過去最高の水準となりました。
年収700万円は、この平均給与478万円のおよそ1.5倍弱にあたります。平均を大きく上回る水準ではありますが、後述するように税制上は「特別に高所得」という扱いにはまだなりません。
2. 手取りを決める3つの天引き項目のおさらい
手取り額は、額面の年収から「社会保険料」「所得税」「住民税」の3つが差し引かれて決まります。それぞれの基本を確認しておきます。
2.1 社会保険料(健康保険・厚生年金・雇用保険)
全国健康保険協会(協会けんぽ)東京支部の令和8年度保険料率は9.85%(本人負担4.925%)です。厚生年金保険料率は18.3%(本人負担9.15%)、雇用保険料率は0.5%(本人負担分)です。
令和8年4月分からは「子ども・子育て支援金」の徴収も始まり、本人負担分は0.115%です。これらを合計した本人負担率は14.69%になります。
2.2 所得税と住民税
所得税は給与所得から各種控除を差し引いた課税所得に、超過累進税率をかけて計算します。住民税は前年の所得をもとに、税率10%(都道府県民税4%+区市町村民税6%)の所得割と、定額の均等割(東京23区は年5000円)で構成されます。
3. 年収700万円台は、給与所得控除も基礎控除も「どっちつかず」の区分にある
年収700万円の手取りを計算するうえで、まず知っておきたいのが「給与所得控除」と「所得税の基礎控除」という2つの控除です。この2つは、実は年収帯によって金額が段階的に変わります。
3.1 給与所得控除は5段階、700万円は4段目にあたる
国税庁タックスアンサーNo.1410の速算表によると、給与所得控除は給与収入に応じて5段階に分かれています。220万円以下は74万円の固定額、220万円超360万円以下は「収入×30%+8万円」、360万円超660万円以下は「収入×20%+44万円」、660万円超850万円以下は「収入×10%+110万円」、850万円超は195万円の固定額です。
年収700万円はこの4段目(660万円超850万円以下)にあたり、給与所得控除は180万円になります。給与所得は520万円です。
この4段目は、500万円台の記事で使われた3段目(20%+44万円)とも、1000万円台の記事で使われた5段目(収入850万円超は195万円で固定)とも異なる区分です。
3.2 基礎控除も、67万円という中間の区分に該当する
所得税の基礎控除も、令和7年分から合計所得金額に応じた段階制です。国税庁「源泉所得税の改正のあらまし」(令和8年4月)の速算表では、合計所得489万円超655万円以下の基礎控除は67万円と定められています。
年収700万円の給与所得(520万円)はちょうどこの区分に入ります。基礎控除も、500万円台(104万円の区分)・1000万円台(62万円の区分)のどちらとも異なる金額です。
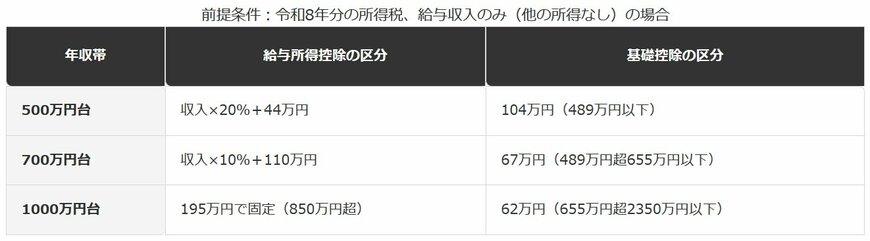
3.3 【給与所得控除・基礎控除の区分と700万円台の位置づけ】
給与所得控除の区分
- 500万円台:収入×20%+44万円
- 700万円台:収入×10%+110万円
- 1000万円台:195万円で固定(850万円超)
基礎控除の区分
- 500万円台:104万円(489万円以下)
- 700万円台:67万円(489万円超655万円以下)
- 1000万円台:62万円(655万円超2350万円以下)
4. 【編集者の視点】
「700万円」というキリのいい数字を目にすると、500万円や1000万円と地続きの世界のように感じるかもしれません。ですが税制の区分表を実際に開いてみると、700万円台はそのどちらとも違う独自の枠に入っています。
これは制度が意地悪だからではなく、給与所得控除・基礎控除がそれぞれ別々の考え方で段階を刻んでいるためです。控除の境目は360万円・660万円・850万円、489万円・655万円というように、区分ごとに違う場所に引かれています。
年収の早見表やネット上の「額面の75%が目安」といった簡易計算は、こうした区分の存在を前提にしていません。自分の年収がどの区分にあたるのかを一度確認しておくと、翌年に昇給した際も「区分が変わったかどうか」をすぐ判断できます。
区分を自分で確認したい場合は、国税庁タックスアンサーの該当ページで、自分の給与収入・合計所得金額がどの行にあたるかを照らし合わせるのが確実です。表は複数の年分・区分が並ぶ形になっているため、見慣れない場合は最寄りの税務署や勤務先の給与担当窓口に確認しても構いません。
5. 年収700万円の手取りを、実額まで積み上げて試算する
ここまでの区分を踏まえて、年収700万円の手取りを実際に計算してみます。前提は東京23区在住・独身・扶養家族なし・40歳未満・賞与なしです。
5.1 社会保険料は年間102万8300円
本人負担率14.69%を年収700万円にかけると、社会保険料は年間102万8300円になります。標準報酬月額の等級による丸めは考慮していない概算です。
5.2 所得税・住民税はあわせて年間65万5026円
給与所得520万円から基礎控除67万円・社会保険料102万8300円を差し引いた課税所得は350万1000円(1000円未満切り捨て)です。税率20%・控除額42万7500円の区分にあたり、所得税は27万2700円、復興特別所得税を含めると27万8426円になります。
住民税は基礎控除43万円を使って計算した課税所得374万1000円に、税率10%をかけ、調整控除2500円を差し引いた所得割37万1600円に、均等割5000円を加えた37万6600円です。
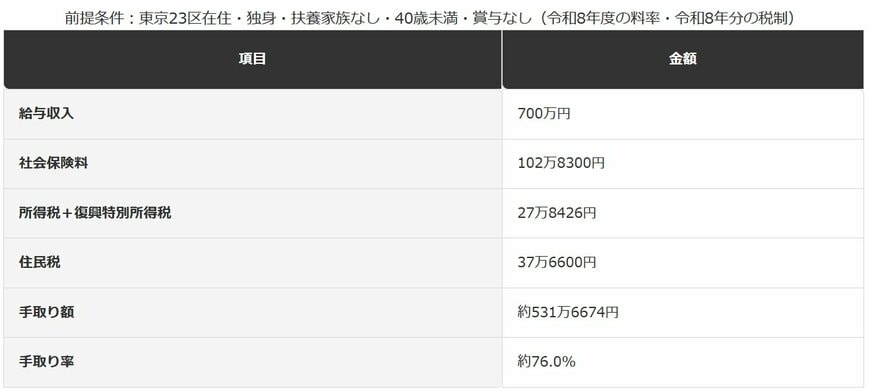
5.3 【年収700万円の手取り試算の内訳】
年収700万円からの天引き
- 給与収入:700万円
- 社会保険料:102万8300円
- 所得税+復興特別所得税:27万8426円
- 住民税:37万6600円
結果
- 手取り額:約531万6674円(手取り率約76.0%)
6. 次の税制上の節目「850万円」までは、あと150万円の距離がある
年収700万円台で気になるのは、「あといくら昇給すると税制上の扱いが変わるのか」という点です。ここでは2つの控除それぞれの境目を確認します。
6.1 給与所得控除の境目は850万円
給与所得控除は収入850万円を超えると195万円で固定されるブラケットに変わります。年収700万円は、そこまでまだ150万円の余地があります。
6.2 基礎控除の境目は665万5556円から850万円
基礎控除67万円が適用されるのは、給与所得489万円超655万円以下の人です。額面年収に換算すると、およそ665万5556円から850万円の範囲にあたります。
年収700万円は、この範囲の中でも下限(665万5556円)に近い側に位置します。850万円を超えると、給与所得控除の頭打ちと基礎控除62万円への縮小が同時に起こる、税制上の大きな節目を迎えます。
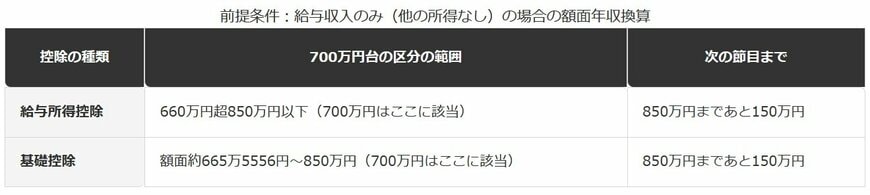
6.3 【700万円台から次の節目850万円までの距離】
控除の区分と範囲
- 給与所得控除:660万円超850万円以下(700万円はこの範囲内)
- 基礎控除:額面約665万5556円〜850万円(700万円はこの範囲内)
次の節目まで
- どちらの控除も、850万円まであと150万円
この境目の話は、年収の壁として広く知られている「103万円」「130万円」などとは別の、給与所得控除・基礎控除の税制内部の区切りです(年収の壁178万円の基本で扱った壁とは異なる仕組みである点に注意してください)。
7. 年末調整の書類には「収入」ではなく「所得」の区分を書く
年末調整の時期になると、多くの会社員が「給与所得者の基礎控除申告書」という書類を提出します。ここにも、これまで見てきた区分が関わってきます。
7.1 申告書に書くのは「合計所得金額」の区分
国税庁の案内によると、この申告書は「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」という一体化した様式で、年末調整で基礎控除を受けるために提出します。
この書類に記入するのは、額面の「給与収入」ではなく、給与所得控除を差し引いたあとの「合計所得金額」です。年収700万円の人は、書類上は「所得520万円」の区分に丸をつけることになります。
8. 【編集者の視点】
年末調整の書類を前に、「年収700万円だから、これくらいの欄だろう」と収入の金額のまま区分を探してしまう人は少なくありません。ですが書類が求めているのは、給与所得控除を引いたあとの所得金額です。
年収700万円の場合、給与所得控除180万円を差し引いた520万円が、書類に書くべき数字になります。収入の欄と所得の欄を混同すると、基礎控除の区分を実際より低い金額で判断してしまい、控除額を誤って記入するおそれがあります。
特に、給与以外に副業などの所得がある場合は、合計所得金額がさらに変わるため注意が必要です。副業分の所得も合算した金額で区分を判断する必要があります。
記入方法に迷った場合は、勤務先の給与担当窓口や、国税庁が公開している記載例を確認するのが確実です。誤って提出してしまった場合も、多くは年末調整の再計算や確定申告で修正できます。
なお、手取り額をより細かい年収帯で確認したい場合は、手取り26万〜45万円は年収いくらかや、年間の手取り300万〜1000万円は額面年収いくらかもあわせて参考にしてください。年収700万円は、いずれの記事の対象レンジにもまたがる位置にあります。
※本記事は、編集部が国税庁・全国健康保険協会・日本年金機構・厚生労働省・東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 年収700万円(東京23区・独身・扶養なし・賞与なし前提)の手取りは、約531万6674円(手取り率約76.0%)です。
- 給与所得控除は「収入×10%+110万円」の区分(180万円)、所得税の基礎控除は「67万円」の区分にあたり、500万円台・1000万円台とは異なる区分です。
- 給与所得控除・基礎控除とも、次に区分が変わる節目は850万円で、700万円台にはまだ150万円の余地があります。
- 年末調整の基礎控除申告書には、収入700万円ではなく所得520万円の区分を記入する必要があります。
年収700万円は、税制の区分表で見ると500万円や1000万円とは違う独自の枠にあり、しかもその枠の中では比較的下限に近い位置にあります。区分の境目を知っておくと、昇給や転職で年収が動いたときにも、何がどう変わるのかを落ち着いて確認できます。
手取り額の試算はあくまで一定の前提条件に基づくものです。家族構成や居住地、賞与の有無によって実際の金額は変わるため、正確な数字を知りたい場合は給与明細や源泉徴収票を確認し、疑問があれば勤務先の給与担当窓口や税務署に相談することをおすすめします。
10. よくある質問
10.1 Q. 年収700万円は手取りだといくらになりますか?
A. 東京23区在住・独身・扶養家族なし・賞与なしという前提では、手取りは約531万6674円(手取り率約76.0%)です。家族構成や居住地、賞与の有無によって金額は変わります。
10.2 Q. 年収700万円は所得税・住民税でどのくらいの区分になりますか?
A. 給与所得控除は「収入×10%+110万円」の区分(180万円)、所得税の基礎控除は合計所得489万円超655万円以下の区分(67万円)にあたります。500万円台・1000万円台とは異なる区分です。
10.3 Q. 年末調整の基礎控除申告書には何を書けばいいですか?
A. 額面の給与収入ではなく、給与所得控除を差し引いたあとの合計所得金額の区分を記入します。年収700万円のみの場合は、所得520万円の区分にあたります。
参考資料
- 国税庁タックスアンサーNo.1410「給与所得控除」
- 国税庁タックスアンサーNo.1199「基礎控除」
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」(基礎控除額の令和8年4月改正)
- 国税庁タックスアンサーNo.2260「所得税の税率」
- 国税庁「給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
- 国税庁「令和6年分民間給与実態統計調査結果について」(令和7年9月26日公表)
- 全国健康保険協会「令和8年度都道府県単位保険料率(東京支部)」
- 全国健康保険協会「子ども・子育て支援金の徴収について」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度雇用保険料率」
- 東京都主税局「個人住民税」
LIMO編集部年収解説班


