10月は年金の定期支払日がある月で、8月と9月の2カ月分がまとめて振り込まれます。通帳に並んだ数字を見て、足りない部分をどこから埋めるのかを考え始める方は少なくありません。埋める先として思い浮かぶのが、これまで運用してきた資産です。ただ、値動きのある資産は、お金が要る時期をこちらで選べるわけではないため、換えたい時期と下がっている時期が重なることがあります。ここでは60歳代から90歳以上までの平均受給月額を年代別に確かめ、そのうえで、下がった局面で売った場合と、2年待ってから売った場合とで、受け取れる額にどれだけ差が出るのかをみていきます。
なお、年代別・男女別の平均年金受給額と5つの公的給付金に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 2026年度の年金額は、国民年金と厚生年金でどれだけ引き上げられたのか
まず、いま受け取っている額がどの水準にあるのかを確かめます。2026年度の年金額は、前の年度から引き上げられました。
年代別の受給額や手取りとの差、公的給付金の一覧までを通して押さえておきたいときは、【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金が参考になります。
2026年1月23日に厚生労働省が公表した「令和8年度の年金額改定についてお知らせします」によると、改定率は次のとおりです。
- 国民年金(基礎年金):+1.9%
- 厚生年金(報酬比例部分):+2.0%
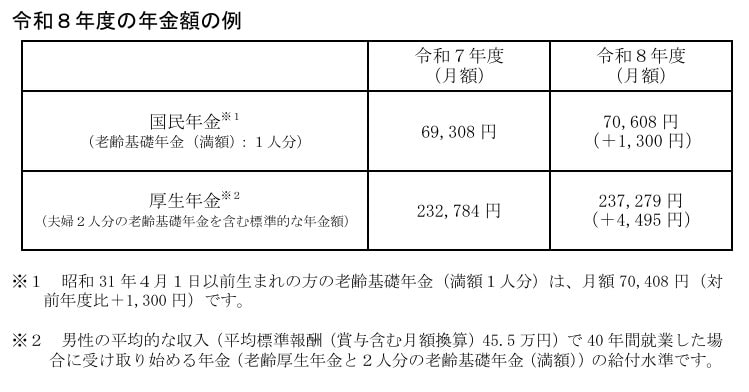
この改定率を反映した2026年度の年金額は、月額で次の水準になります。
- 国民年金(1人分):7万608円
- 厚生年金(夫婦2人分※):23万7279円
※厚生年金は、男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業したケースのモデル額です。
前の年度と比べると、国民年金は約1300円、厚生年金は約4500円の増額です。額面が増えた分は、そのまま手元に残るわけではありません。所得が動けば、税や保険料の算定に使われる数字も動きます。
2. 2026年の年金の支給日は、どの月の何日に振り込まれるのか
年金は原則として偶数月の15日に、前の2カ月分がまとめて振り込まれます。振り込まれる日と対象になる月を並べておくと、資産から補う分をいつ用意すればよいのかが決めやすくなります。
2026年の年金支給日と支払い対象月2/11

出所:LIMO編集部作成
- 2026年2月13日:2025年12月、2026年1月分
- 2026年4月15日:2026年2月、3月分
- 2026年6月15日:2026年4月、5月分
- 2026年8月14日:2026年6月、7月分
- 2026年10月15日:2026年8月、9月分
- 2026年12月15日:2026年10月、11月分
2026年度も、この基本的なスケジュールに変更はありません。15日が土日祝日にあたる場合は、直前の平日に前倒しされます。2カ月に一度しか入らないため、まとまった支出が重なる月をあらかじめ書き出しておくと、あわてて資産を売る場面を減らせます。
3. 国民年金と厚生年金は、2階建ての制度のどこが違うのか
年代別の金額を見る前に、2つの制度の関係を整理しておきます。日本の公的年金は2階建ての構造で、1階部分が国民年金(基礎年金)、2階部分が会社員や公務員の入る厚生年金です。

3.1 国民年金は誰が加入し、受け取れる額はどう決まるのか
20歳以上60歳未満のすべての人が対象になる、基礎的な仕組みです。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受け取れる額は加入していた期間の長さで決まり、満額でも月約7万円程度が目安です。
3.2 厚生年金は誰が加入し、何が上乗せされるのか
会社員や公務員が加入する仕組みで、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入の水準と加入していた期間によって、将来受け取れる額が変わります。同じ年代でも受け取っている額に幅が出るのは、この2階部分の差によるものです。
4. 【厚生年金】60歳代から90歳以上の年金平均月額はいくら?
ここからは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、60歳代から90歳以上までの平均受給月額を1歳刻みで確かめます。なお、ここでの厚生年金の額には、1階部分にあたる国民年金の金額が含まれます。上乗せ分だけの金額ではない点に注意してご覧ください。
4.1 60歳代(60〜69歳)の厚生年金は1歳刻みでどう動くのか
60歳代は受け取っている額のばらつきが大きく、60歳から64歳までは10万円前後の水準が続きます。

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
65歳を過ぎると15万円前後まで上がり、そこから先は年齢による差が小さくなります。60歳代の前半は、まだ資産を取り崩さずに済ませたい時期でもあります。
4.2 70歳代(70〜79歳)の厚生年金はどの水準で推移しているのか
70歳代は14万円台から15万円台で推移し、大きな変動は見られません。

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
60歳代の後半と比べても水準はほぼ同じで、入ってくる額の見通しが立てやすい年代といえます。一方で、医療費や介護の費用が現実味を帯びてくるのもこの時期です。
4.3 80歳代(80〜89歳)の厚生年金はどこまで上がるのか
80歳代は緩やかに増え、15万円台後半から16万円台へと上がっていきます。

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
年齢が上がるにつれて少しずつ増え、後半では16万円台に届きます。ただしこれは、同じ人の年金が年々増えていくという意味ではありません。年代ごとに受給している方の顔ぶれが違うために、数字の並びとしてこう見えている点は押さえておきたいところです。
4.4 90歳以上の厚生年金はどの水準にとどまるのか
90歳以上は16万円前後で、80歳代の後半と同じくらいの水準です。

- 90歳以上:16万4027円
大きな増減はなく、高齢期に入っても一定の水準が保たれています。年金は生きているかぎり入り続けるお金であり、この点が資産の取り崩しとは決定的に違います。
5. 【国民年金】60歳代から90歳以上の年金平均月額はいくら?
続いて、国民年金の平均受給月額を年代別に確かめます。出所は厚生年金と同じ、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」です。
5.1 60歳代(60〜69歳)の国民年金は65歳を境にどう変わるのか
60歳から64歳までは4万円台後半にとどまり、65歳で6万円台に上がります。

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳以降は6万円前後で落ち着きます。国民年金だけで暮らしを組み立てる場合、資産から補う部分は厚生年金のある世帯より大きくなります。
5.2 70歳代(70〜79歳)の国民年金はどこまで下がっていくのか
70歳代は6万円前後から少しずつ下がり、後半にかけて5万円台後半になります。

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
下がり方は緩やかで、全体としては5万円台から6万円台のあいだで推移します。
5.3 80歳代(80〜89歳)の国民年金はどの幅に収まっているのか
80歳代は5万円台後半で、年代を通して大きな動きはありません。

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
ほぼ横ばいで、厚生年金のように年齢とともに上がっていく形にはなっていません。
5.4 90歳以上の国民年金はいくらになっているのか
90歳以上は5万円台半ばで、80歳代と比べるとやや低い水準です。

- 90歳以上:5万5633円
国民年金は、どの年代で見ても5万円台から6万円台に収まります。厚生年金との差は2階部分の有無によるもので、その差をどう埋めるのかが資産の使い方に直結します。
6. 夫婦のどちらかが亡くなって単身になると、年金収入はいくらまで下がるのか
夫婦2人でいるあいだの年金収入は、現役時代の働き方によって変わります。
- 会社員夫と専業主婦妻の場合: 合計で約22万〜23万円(夫の厚生年金16万円+妻の国民年金6万円)
- 夫婦ともに会社員(共働き)の場合: 合計で約26万〜30万円(夫の厚生年金16万円+妻の厚生年金10〜14万円)
2人で暮らしているうちは生活費を分け合えるため、年金だけでも一定の水準を保ちやすくなります。問題は、どちらかが亡くなって単身になったあとです。
6.1 遺族厚生年金の「4分の3」で、月額はどこまで置き換わるのか
年金収入の大半を担っていた側が亡くなると、残された側の収入は、自身の国民年金と、引き継ぐ遺族厚生年金の合計に組み替えられます。計算の基本になるのは「亡くなった夫の老齢厚生年金(報酬比例部分)の4分の3」です。夫の厚生年金が月10万円(基礎年金を除く)だった場合、遺族厚生年金は月7万5千円になります。
これに妻自身の基礎年金(約6万円)を足しても月額13万円台にとどまります。夫婦で約22万円だったところから、月におよそ9万円下がる計算です。一方で、家賃や光熱費のように世帯にかかる費用は、人数が半分になっても半分にはなりません。この差を埋めるのが資産の役割になります。
7. 年収別の受給目安と、繰上げ・繰下げで受け取り方はどう変わるのか
次に、現役時代の年収から受給額の見当をつけたうえで、受け取り始める時期をずらす2つの選び方をみていきます。
7.1 現役時代の年収別に見た「厚生年金」の受給目安額はどれくらいか
会社員として40年間同じ年収で働き続けたと仮定した場合、65歳から受け取れる厚生年金(基礎年金を含む)の目安は次のとおりです。
| 現役時代の平均年収 | 年金受給額(月額目安) |
|---|---|
| 年収300万円 | 約12万円(手取り約10万円) |
| 年収500万円 | 約16万円(手取り約13.5万円) |
| 年収700万円 | 約20万円(手取り約16.5万円) |
※これは簡易的に置いた目安です。実際に受け取れる額は、加入していた期間の長さ、ボーナスの有無、配偶者がいるかどうかによって変わります。
額面と手取りのあいだには2万円から3万円台の開きがあります。資産から補う額を見積もるときは、手取りの側の数字を使うほうが実際に近くなります。
7.2 60歳からの「繰上げ受給」では、何が減り、何ができなくなるのか
原則65歳から受け取る年金を、最短で60歳から前倒しにできるのが繰上げ受給です。1カ月早めるごとに0.4%減額され、60歳から受け取ると最大24%の減額になります。この減額率は一生涯変わりません。
減る額よりも重いのが、あわせて失う権利です。「国民年金の任意加入や追納ができなくなる」「事後重症による障害基礎(厚生)年金が請求できなくなる」「寡婦年金が受けられなくなる」という3つがあり、一度繰上げを請求すると、後から取り消すことはできません。早く受け取るほど得だという計算だけで決めてしまうと、想定していなかった病気やけがのときに、選べたはずの道が残らないことがあります。
7.3 70歳・75歳からの「繰下げ受給」では、額面と手取りがどう離れるのか
受け取り始めるのを66歳以降に遅らせるのが繰下げ受給です。1カ月遅らせるごとに0.7%増額され、70歳で42%、75歳で最大84%の増額になります。
ただし、額面が84%増えても、所得税や住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料も連動して上がるため、実際の手取り額は額面の増加分ほどにはならないケースが多いでしょう。加えて、老齢厚生年金の繰下げを待っているあいだは受給権が停止されるため、加給年金も支給されません。配偶者がいる世帯では、待つあいだに受け取らない加給年金と、あとから増える年金額を並べて、世帯全体での受取総額で比べておくことが大切です。
繰下げを選ぶ場合、待っているあいだの生活費はどこかから出す必要があります。ここで資産を取り崩すことになると、その時期の価格で売ることになる点は押さえておきたいところです。
8. 60歳・65歳以上が受け取れる5つの公的給付金は、それぞれ誰を対象にしているのか
年金以外にも、要件を満たせば受け取れるお金があります。ここで挙げる5つは、いずれも自分で気づいて申請するところから始まる仕組みです。受け取れる分だけ、資産を売る場面を先送りできます。
8.1 年金版の家族手当と呼ばれる「加給年金」と「振替加算」は、誰に上乗せされるのか
厚生年金に原則20年以上加入している人が65歳になったとき、生計を維持している65歳未満の配偶者や18歳未満の子どもなどを養っていれば、加給年金が上乗せされます。配偶者加給年金の場合、特別加算を含めて年間約40万円台が支給されますが、配偶者自身に20年以上の厚生年金等に基づく受給権があるときは支給停止になります。
配偶者が65歳になると加給年金は止まります。ただし、配偶者が1966年4月1日以前生まれである場合に限り、今度は配偶者自身の老齢基礎年金に振替加算として一生涯上乗せされる仕組みが用意されています。
8.2 60歳以降に給与が下がった人を支える「高年齢雇用継続給付」は、いくら支給されるのか
60歳以降も同じ会社で働き続ける、あるいは再就職する際に、60歳時点の賃金と比べて75%未満まで給与が下がった人が対象です。賃金の低下率に応じて、各月の給与の最大10%相当額が、65歳に達するまで雇用保険から支給されます。
8.3 65歳以上で退職した人が受け取れる「高年齢求職者給付金」は、どんな形で支払われるのか
65歳以上で退職した人が、働く意思と能力があり求職活動をしている場合に受け取れる、シニア版の失業手当にあたるものです。通常の失業保険(基本手当)とは違い、分割ではなく一時金として最大50日分が一括で支払われます。年金と併給できる点も、まとまった現金を用意する手段として見逃せません。
8.4 所得が一定以下の受給者を支える「年金生活者支援給付金」は、どのように算出されるのか
消費税率の引き上げ分を活用し、公的年金等の収入やその他の所得が一定の基準額以下の年金受給者に、生活支援として年金に上乗せして支給される制度です。要件(所得や、世帯全員が市町村民税非課税であることなど)を満たしたときに支給され、支給額は基準額(老齢の場合は月額5620円など)をベースに、保険料の納付済期間等に応じて算出されます。
対象になる人には日本年金機構から請求手続きの案内が届くため、期限までに請求書を提出する必要があります。支給要件は毎年判定されるので、状況が変われば支給額の改定や支給停止が行われる場合もあります。
8.5 医療と介護の負担が重なった世帯を支える「高額介護合算療養費」は、何を合算するのか
毎年8月1日から翌年7月31日までの1年間にかかった医療保険と介護保険の自己負担額を、同一世帯内の同一医療保険加入者ごとに合算し、限度額を超えた分が払い戻される制度です。単身になったあとや、配偶者の介護が始まった時期のように、負担が同時に重なる場面で効いてきます。
ただし、計算期間の途中で引っ越しや医療保険の変更があった場合などは、自動でデータが引き継がれず、前の保険者等の自己負担額証明書が必要になるケースもあります。手続きの要否は、加入している医療保険の窓口で確かめていただくのが確実です。
9. 年金について寄せられる3つの疑問を確認
9.1 Q1. ねんきん定期便に書かれている金額は、そのまま将来受け取れる額なのか
A. 50歳未満の方と50歳以上の方で意味合いが違います。50歳未満の方に届くものに書かれているのは「これまでの加入実績に基づく金額」で、将来受け取れる見込額ではありません。50歳以上の方には「今の条件で60歳まで働き続けた場合の将来見込額」が記載されています。どちらも額面であり、実際にはそこから税金や社会保険料が引かれた額が手取りになります。
9.2 Q2. 遺族年金と自分の老齢年金は、同時に受け取れるのか
A. 65歳以上の場合、自身の老齢基礎年金と遺族厚生年金は併給が可能です。ただし、ご自身も会社員として働いていて自身の老齢厚生年金がある場合は調整が入ります。この場合、自身の老齢厚生年金が優先されて全額支給され、遺族厚生年金の額が自身の老齢厚生年金額を上回るときに限り、その差額分が遺族厚生年金として上乗せされます。
9.3 Q3. 年金に税金はかかるのか、確定申告は必要なのか
A. 一定額以上の公的年金には所得税や住民税がかかり、原則として年金から天引きされます。「公的年金等の収入金額が400万円以下」であり、かつ「年金以外の所得が20万円以下」であれば確定申告は不要です(確定申告不要制度)。ただし、医療費控除や生命保険料控除を受けたい場合は、確定申告をすることで税金が還付される可能性があります。資産を売って利益が出た年は、この20万円の線をまたぐことがあるため、扱いを税務署で確かめていただくのが確実です。
受け取れる額を早見表の形で押さえ、天引きされる社会保険料や税金まで含めて手取りを確かめたいときは、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説で確認できます。
10. 【独自試算】下がっている局面で売った場合と、2年待てた場合とで、受け取れる額はどれだけ違うのか
年金で足りない部分を資産から補うとき、いくら受け取れるかは、売る時期にその資産がいくらになっているかで決まります。では、たまたま下がっている局面で売った場合と、2年待ってから売った場合とで、受け取れる額はどれだけ違うのでしょうか。ここまでに出てきた数字を使って、規模を確かめます。
前提は次のとおりです。
- 70歳代の世帯で、会社員だった夫と専業主婦だった妻の年金の合計は約22万円とします(本文の「会社員夫と専業主婦妻の場合:合計で約22万〜23万円」の下限を使います)
- 夫が亡くなって単身になったあとの年金は、本文の計算にならって月額13万円台とします。差は月およそ9万円です
- 値動きのある資産を、下がる前の評価額で300万円分持っているものと仮定します。この300万円は計算のための仮定です
- 医療費や介護の費用で、この資産を現金に換える必要が生じたものとします
- 換えようとした時点で、評価額が2割下がっていたと仮定します
- 2年後には下がる前の水準へ戻ると仮定します。値動きのある資産には価格変動リスクがあり、元本割れが起こることもあります。実際に2年で戻るとは限りません
- 税金と売買にかかる費用は考えません。実際には税がかかる場合があり、手数料がかかるケースもあります。金額はいずれも約・目安であり、保証ではありません
まず、下がっている局面で全部を現金に換えた場合です。300万円分の資産が2割下がっているので、受け取れるのは300万円の8割にあたる240万円です。
次に、2年待って下がる前の水準に戻ってから換えた場合です。このときは300万円を受け取れます。差は60万円になります。同じ資産、同じ数量でも、換えた時期が2年違うだけで、手元に入る額がこれだけ動く計算です。
この60万円がどれくらいの重さなのかを、本文の数字に置き換えてみます。単身になったあとの不足額は月およそ9万円でした。60万円はその約6カ月半分にあたります。半年分の生活費を、売る時期を選べたかどうかだけで得たり失ったりしている、という見方もできます。
下がる幅が大きいほど、この差は広がります。2割ではなく3割下がっていた局面で換えたとすると、受け取れるのは300万円の7割で210万円、差は90万円です。月およそ9万円の不足に当てはめると、10カ月分に相当します。
では、待てる状態をつくるには何が必要なのでしょうか。待つあいだに要るのは、2年分の生活費すべてではありません。その2年のあいだに資産から補う予定だった分です。月およそ9万円の不足なら、2年で216万円になります。この216万円を値動きのない形で用意できていれば、値動きのある資産のほうは売らずに置いておけます。
ここで見ていただきたいのは60万円という額そのものではなく、売る時期を選べる状態にあるかどうかが、受け取れる額を左右しているという点です。必要になってから動かそうとすると、その日の水準で換えるほかありません。いま急いで現金にする必要がないのであれば、それは時期を選べる立場にあるということでもあります。ご自身の場合にどれだけの現金を手元に置いておくとよいかは、受け取れる年金の額と、これから見込まれる支出によって変わります。ねんきん定期便やねんきんネットで見込み額を確かめたうえで、資産の一覧と並べてみてください。
11. 【監修者コメント・村岸理美】平均月額の時点と、試算で置いた前提の適用条件を確認

今回のデータで最も注目していただきたいのは、年代別の平均月額と改定率とで、時点が違うという点です。1歳刻みで並べた平均年金月額は「令和6年度 厚生年金保険・国民年金事業の概況」の実績であり、国民年金+1.9%・厚生年金+2.0%という改定率は2026年度のものです。同じ記事に並んでいても、この2つを足し合わせて考えることはできません。
もう1つ補っておきたいのが、厚生年金の平均月額には1階部分の国民年金が含まれているということです。60歳代後半以降の15万円前後という数字を、上乗せ分だけの金額だと受け取ってしまうと、ご自身の見込み額との差が説明できなくなります。また、80歳代で金額が上がっていくように見えるのは、報酬比例の仕組みで年々増えているからではなく、年代ごとに受給している方の顔ぶれが違うためです。
記事中の試算のように、下がっている局面で換えるか2年待つかで受け取れる額は変わりますが、置かれている2割・3割という下落の幅も、2年で元の水準に戻るという想定も、いずれも計算を見やすくするための仮定です。実際に戻るまでの期間は資産の種類によって異なり、戻らないこともあります。遺族厚生年金の「4分の3」も適用条件があり、対象になるのは報酬比例部分で、老齢基礎年金は含まれません。ご自身に老齢厚生年金の受給権があれば調整が入るため、実際の額は想定より少なくなることがあります。CFPとして家計相談を受けるなかでも、平均の数字をそのまま自分の見込み額として置いてしまうケースを見てきました。ファイナンシャル・プランナーとしてお伝えしたいのは、他人の平均ではなく自分の数字から逆算することが大切だということです。まずはねんきん定期便やねんきんネットでご自身の見込み額を確かめ、そのうえで年金事務所や市区町村の窓口に相談してみてください。