
2026年も秋に入り、住民税の納付書が手元に届く自治体もあり、ご自身の世帯にいくら税金が課されているのかをあらためて目にする機会が増える時期です。昨今では物価高騰に対する経済対策として、住民税非課税世帯への各種給付金が話題になることも多く、ニュースなどでその基準に関心を持つ方も多いでしょう。
日々の資産形成やお金のご相談をお受けするなかでも、「自宅や土地を持っているのだから、住民税が非課税になる世帯には当てはまらないのではないか」というご質問をよくいただきます。
実は、私も以前は「資産家=課税される」というイメージを持っていましたが、制度を正しく知ることで、対象となる方の幅広さに驚いた経験があります。
持ち家があるからといって、必ずしも優遇措置の対象から外れるわけではありません。今回は、住民税非課税世帯の判定基準と、不動産を持っている方が見落としがちな5つの盲点について、金融の専門家の視点から詳しく解説します。
なお、住民税非課税世帯を対象とした優遇措置と、収入別の境界線に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 持ち家があっても「住民税非課税世帯」の対象になりえる?8つの優遇措置を一覧で見る
世帯にいる人の全員に住民税が課されていない状態にあると、公的な支援の対象になる場合があります。自宅や土地を持っているかどうかは、この状態にあたるかどうかとは別の話です。まずは、どんな支援が置かれているのかを並べてみます。
8つの優遇措置それぞれの中身と、収入の種類ごとの境界線は、【2026年最新】「住民税非課税世帯」を対象とした「優遇措置」8選 《年金・給与》年収いくらで該当するのか境界線も見ておこう「収入ゼロでも給付金が届かない?」5つの盲点を徹底解説で確認できます。
住民税非課税世帯を対象とした8つの優遇措置の一覧1/4
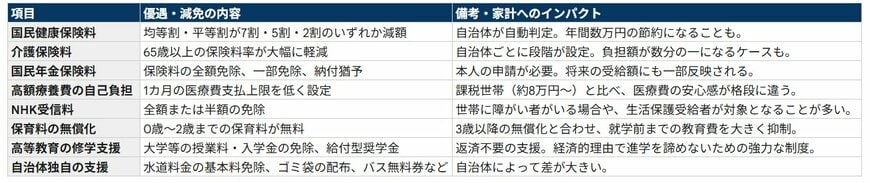
LIMO編集部作成
1.1 国民健康保険料は、世帯のどの部分の負担が軽くなるのか
国民健康保険料のうち、所得の大小によらず人数と世帯数に応じてかかる部分が応益分です。ここに次の軽減が置かれています。
- 応益分保険料(均等割・平等割)が「7割・5割・2割」のいずれかの割合で軽減
どの割合にあたるかは世帯の所得の水準で分かれます。市区町村の側で自動的に適用されるため申請は要りません。後半の試算では、この軽減の額が、不動産を持っている世帯と持っていない世帯で同じ数字になることを確かめます。
1.2 介護保険料が下がるのは、いくつからのどの区分なのか
- 65歳以上の第1号被保険者が対象となり、保険料が減額されます
対象になる年齢は全国で共通ですが、どれだけ下がるかは市区町村ごとに違います。介護保険料は世帯の課税の状況を見て段階が決まる仕組みのため、判定が動いた翌年度に金額へ表れやすい項目です。
1.3 国民年金保険料は、納めるのが難しいときにどう扱われるのか
- 全額免除、一部免除、または納付猶予といった措置を受けることが可能です
こちらは申請が要ります。手間はかかりますが、将来受け取る年金額に一部が反映される点が、何もしないまま未納にした場合との違いになります。
1.4 医療費がかさんだ月の自己負担は、どの位置に設定されるのか
1カ月あたりの医療費における自己負担の上限額が、低い位置に設定されます。入院や手術が重なった月ほど、課税されている世帯との差が出やすい部分です。
1.5 NHK受信料が免除になる範囲は、どこまでなのか
受信料が全額、または半額の免除になります。生活保護を受給しているケースや、世帯に障害のある方がいる場合などが主な対象です。
1.6 0歳から2歳の子どもの保育料は、どんな扱いになるのか
0歳から2歳クラスに在籍する子どもの保育料が無料になります。3歳からの無償化と組み合わせると、小学校に上がるまでの子育ての費用をかなり抑えられます。
1.7 大学や専門学校の費用について、支えられるのは何か
授業料や入学金が免除されたり、返す必要のない給付型の奨学金が支給されたりします。経済的な事情で進学をあきらめずに済むよう用意された仕組みです。
1.8 市区町村ごとに置かれている支援には、どんな形があるのか
水道料金の基本料金の免除、指定ごみ袋の無料配布、公共交通機関で使える無料乗車券の交付など、それぞれの自治体が独自に定めている支援があります。中身も金額も住んでいる地域によって違うため、お住まいの窓口で確かめる必要があります。
年金で暮らす高齢の世帯を思い浮かべやすいのですが、失業中の方、育児休業で一時的に所得が減った世帯、所得が一定以下のフリーランスなども対象になり得ます。持ち家があるかどうかも、ここには出てきません。
2. 世帯の全員が課されていない状態とは、何を数えて決まるのか
言葉としては広く使われていますが、指しているのは世帯にいる人の全員に住民税が課されていない状態です。何を数えているのかを、住民税そのものの組み立てから確かめます。
2.1 住民税を組み立てている「均等割」と「所得割」は、それぞれ何にかかるのか
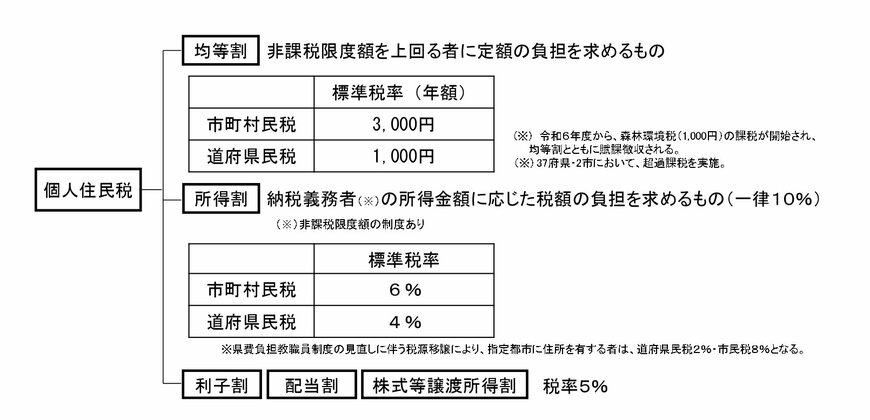
住民税は、住んでいる都道府県と市区町村に納める地方税で、地域の公共サービスを支える財源になっています。個人にかかる住民税は、次の2つの部分でできています。
- 均等割:所得の金額にかかわらず、一定以上の所得がある方に一律で課される税金
- 所得割:前年の所得金額に応じて課される税金
どちらの言葉にも、資産という語は入っていません。均等割が見ているのは所得が一定以上あるかどうか、所得割が見ているのは前年の所得の金額です。この2つがどちらも課されない状態が住民税非課税で、世帯にいる人の全員がその状態にあるときに、住民税非課税世帯として扱われます。
なお、所得割だけが課されない状態もあります。この場合に給付金などの対象になるかどうかは自治体の判断に委ねられるため、お住まいの市区町村で確かめておくことが大切です。
3. 住民税がかからなくなる3つの条件のうち、資産の有無はどこに出てくるのか
では、どういう場合に住民税が課されなくなるのか。次のいずれかにあてはまるときです。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
3つのどこにも、預貯金がいくらあるか、不動産をいくつ持っているかという条件は出てきません。見ているのは前年の合計所得金額です。最初の2つは全国で共通で、3つ目の基準額だけが市区町村ごとに違います。
4. 【神戸市の例】非課税になる所得の基準額は、どんな式で決まっているのか
3つ目の基準額は自治体ごとに設定されています。ここでは兵庫県神戸市のケースをもとに見ていきます。
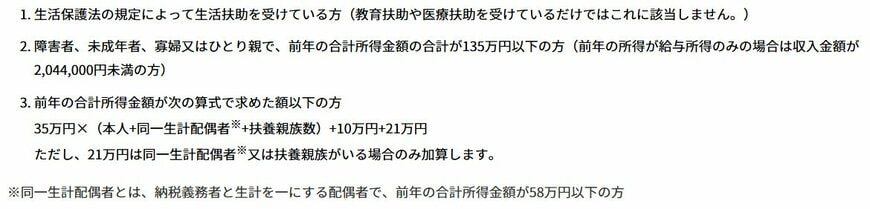
35万円 ×(本人 + 同一生計配偶者(※)+ 扶養親族の数)+ 10万円 + 21万円
最後の21万円は、同一生計配偶者または扶養親族がいる場合にのみ加算されます。ここでいう同一生計配偶者は、生計を一つにする配偶者で、前年の合計所得金額が58万円以下の方です。式に入っているのは人数と所得だけで、住まいが持ち家か賃貸かという欄はありません。
5. 【神戸市の例】給与と年金では、非課税になる年収の線がどこに引かれるのか
基準は所得で決まりますが、所得は収入から必要経費や各種控除を引いて計算されるため、同じ所得でも収入の種類によって年収の位置が変わります。神戸市の基準を年収に直して見ていきます。
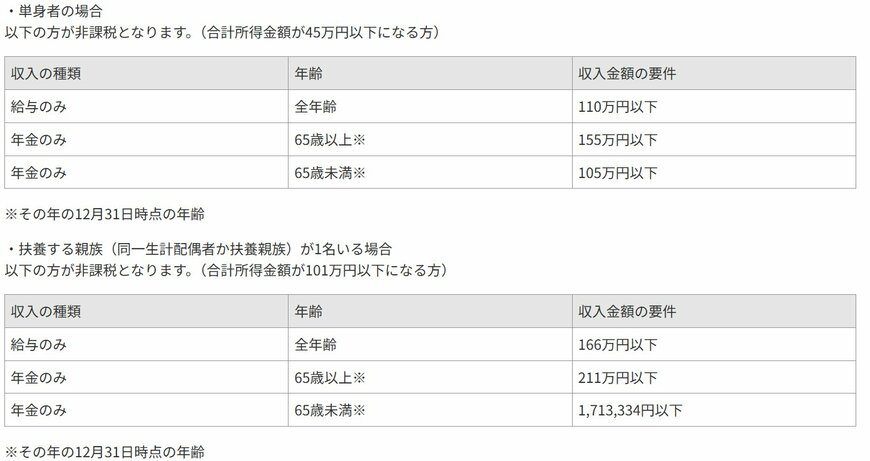
ひとりだけの世帯では、線がどこに引かれるのか
合計所得金額が45万円以下の方が対象です。年収に直すと次のようになります。
- 給与収入のみの場合:年収110万円以下
- 年金収入のみの場合(65歳以上):年収155万円以下
- 年金収入のみの場合(65歳未満):年収105万円以下
配偶者や扶養親族がいると、線はどこまで動くのか
合計所得金額が101万円以下の方が対象となります。
- 給与収入のみの場合:年収166万円以下
- 年金収入のみの場合(65歳以上):年収211万円以下
- 年金収入のみの場合(65歳未満):年収171万3334円以下
ひとりだけの世帯で65歳以上、年金収入だけなら年収155万円以下。扶養する人が1人いれば同じ条件で年収211万円以下まで上がります。家族の構成と収入の種類で境界線は大きく動きますが、動かしているのはどちらも所得の側です。
6. 1つ目の見落としは、収入がゼロの年でも申告をしていないと案内が届かないことがある点
ここからは、受け取れるはずの支援を取りこぼしてしまう場面を順に見ていきます。給付金のニュースを見て、去年は収入がなかったのだから何もしなくても自動的に振り込まれるはずだ、と待っている方がいますが、そうとは限りません。
役所は、会社から提出される給与支払報告書や年金機構からの情報をもとに住民の所得を把握しています。どこからも情報が上がってこない完全な未申告の状態だと、収入の有無を行政の側で確認できず、非課税世帯としての認定や処理に支障が出るおそれがあります。所得や課税の状況が確定していないと、支給の判定が進まず、手続きが遅れたり確認の連絡が必要になったりします。
6.1 所得がなかった年に、市区町村へ出しておく書類はどれか
収入がまったくなかった場合でも、どなたかの扶養に入っていなければ、お住まいの自治体へ住民税の申告を出しておく形があります。いわゆる0円の申告です。所得がないことが公的に証明できるようになり、国民健康保険料や介護保険料の算定が適正に行われるだけでなく、非課税世帯を対象とした給付金の案内や各種の手続きも進みやすくなります。手元に不動産があっても、この申告を出す必要がなくなるわけではありません。
7. 2つ目の見落としは、世帯が非課税でも課税されている親族の扶養に入っていると対象から外れる点
年金暮らしの親がひとりで暮らしていて、年金収入が一定基準(東京23区などの場合は155万円以下)であれば、本来は住民税非課税世帯として10万円などの臨時給付金を受け取れるはずです。ところが、現役世代の子どもが仕送りを理由に親を税法上の扶養親族に入れている場合、親の世帯には給付金が支給されません。政府の給付金制度では、世帯全員が非課税であっても、住民税が課税されている他の親族の扶養に入っている人のみの世帯は、一律で支給対象外と定められているためです。
親の名義で家や土地が残っていると、資産があるのだから扶養に入れても問題はないだろうと考えて手続きを進めてしまうことがあります。良かれと思って行った子どもの節税が、結果として親の受給を止めてしまう形になり得ます。
扶養に入れたままにするかどうかを、どう比べるのか
子どもの所得税や住民税を軽くするために親を扶養に入れるか、親を扶養から外して親自身が給付金を受け取るか。どちらが家族全体での手取りが多くなるかを並べて比べる形になります。一時的な給付だけでなく、医療や介護の負担がどう動くか、扶養控除の効果が何年続くかまで含めて見ていくとよいでしょう。
8. 3つ目の見落としは、iDeCoや医療費控除を積み増しても判定に使う所得が動かない点
iDeCoや医療費控除、生命保険料控除を使えば税金が下がる、という情報を読んで、控除をたくさん使えば非課税世帯になれるのではないかと考える方がいますが、これは違います。
住民税非課税世帯にあたるかどうかの境界線は、前年の合計所得金額や総所得金額等という数字で判定されます。これらは、iDeCoや医療費控除、生命保険料控除といった所得控除を適用する前の段階の所得金額をもとに計算されるため、いくら所得控除を積み増しても判定に使う所得は下がりません。
節税と非課税の判定を、どこで切り分けるのか
給与所得控除や公的年金等控除、青色申告特別控除は、収入から各所得を計算する段階で差し引かれます。一方、医療費控除や生命保険料控除、iDeCoの掛金にあたる控除は、合計所得金額を出した後の段階で差し引かれる仕組みです。判定に使うのは前者を引いた段階の数字なので、後者をどれだけ増やしても位置は変わりません。非課税世帯になることを目的に、無理な出費や掛金を続けないよう気をつけたいところです。
9. 4つ目の見落としは、まとまったお金を受け取った年だけ判定が入れ替わることがある点
普段は年金だけで暮らしていて非課税の側にいた世帯が、思いがけず線の外側に出てしまうことがあります。きっかけになりやすいのが、まとまったお金の受け取りです。
たとえば生命保険を解約して解約返戻金を受け取ったり、養老保険の満期保険金を受け取ったりすると、その年の一時所得にあたります。受け取った総額から払込保険料と最高50万円の特別控除を差し引き、残額をさらに1/2にした金額が所得として数えられ、年金などの他の所得と合わせた額が基準を超えると、翌年度から課税される側に移ります。
不動産でも同じことが起こります。持っているだけなら判定に入りませんが、売って利益が出れば譲渡による所得としてその年に数えられます。受け取る前に、自分の年金による所得と合わせて基準を超えないかを確かめておきたいところです。金額が大きい場合は、受け取り方を変えたときの影響や、税と保険料への変化を事前に保険会社や自治体へ確かめておくとよいでしょう。
10. 5つ目の見落としは、年の途中で引っ越すと申請先と基準日で迷うことがある点
年の途中で引っ越した場合に気をつけたいのが、給付金の基準日と申請先です。住民税の課税・非課税の判定は原則としてその年の1月1日に住んでいた自治体で行われますが、給付金の実施主体と申請先は、その給付金で定められた基準日時点に住んでいる市区町村になります。
基準日より前に転居した場合は新しい自治体が申請先になりますが、新しい住所地が前の住所地へ課税状況を照会する必要があるため、支給までに時間がかかるケースがあります。住み替えで持ち家を移した年は、この照会が挟まることを見込んでおきたいところです。
引っ越したあとに、まず済ませておく手続きはどれか
自治体からのお知らせや確認書を見落とさないよう、次の3つを早めに済ませておきましょう。
- 郵便局での転居・転送サービスの継続
- 転居に伴う住民票異動手続きの完了
- 引越し前後の自治体における独自給付施策の確認
11. 自分の世帯が非課税にあたるかどうかを、公的な書類でどう確かめるのか
インターネットの判定ツールは、あくまで目安です。自分の世帯が非課税にあたるかどうかを確かめるには、公的な書類を見るしかありません。
11.1 6月ごろに届く決定通知書と、窓口で取る課税証明書のどこを見るのか
- 住民税の決定通知書を見る: 毎年6月頃に届く通知書で、住民税額(所得割・均等割)の欄が「0円」またはアスタリスク等で記載されていれば非課税です
- 課税証明書(非課税証明書)を取得する: お住まいの市区町村の窓口や、マイナンバーカードを使ったコンビニ交付で最新年度の証明書を取得し、税額が0円であることを確認します
どちらの書類にも、持っている不動産の評価額は出てきません。載っているのは前年の所得と、そこから計算された税額です。この2枚のどちらかを手元に置くところから始めてみましょう。
12. 持っている資産と判定に使う所得を分けて考えるために、どこを見ておくのか
住民税非課税世帯を対象とした制度は、医療や介護、日々の暮らしの負担を軽くする支えになります。ただ、収入が低ければ無条件ですべての恩恵が届くわけではありません。申告を済ませて受給の資格を得ること、家族の扶養控除の適用がどうなっているかを確かめること、そして判定の材料になる所得の動きに気をつけること。この3つが、取りこぼしを防ぐ側の手当てになります。
不動産を持っている方の場合は、これに1つ足しておきたいものがあります。その不動産が、その年に所得を生んだかどうかです。住むために使っているあいだは判定に入らず、貸したり売ったりして収入が立った年から入ってきます。資産の一覧と、決定通知書か課税証明書。この2つを並べて、判定に入る数字と入らない数字を分けておきましょう。
13. 不動産と住民税の判定について、寄せられることの多い4つの疑問を確認
制度を使うにあたって、将来への影響や資産の扱いに疑問を持つ方は少なくありません。よくいただく4つを取り上げます。
13.1 Q1. 非課税になると、将来受け取る年金額はどうなるのか
国民年金保険料の免除制度を使うと、将来受け取る年金額は全額納付した場合よりは少なくなります。ただ、何もせずに未納にしておくよりは有利な条件です。
全額免除が承認された期間は、保険料を一切支払わなくても、将来の年金額には2分の1が国庫負担によって反映されます。未納のままだと、その期間は年金額にまったく反映されず、万が一の際に障害年金や遺族年金を受け取れなくなるリスクも生じます。経済的な余裕ができたときは、10年以内であれば免除された保険料を後から納付でき、受給額を満額に近づけられます。
13.2 Q2. 預貯金や不動産が多くても、非課税世帯にあたることはあるのか
あります。住民税の課税判断は前年の所得に基づいて行われるため、現時点での貯蓄額や資産の有無は直接的には影響しません。住民税はその年にどれだけ稼いだかというフローに対して課される税で、どれだけ保有しているかというストックを基準にしていないためです。仮に数千万円の預貯金や不動産を持っていても、前年の所得が自治体の定める基準以下であれば、住民税非課税世帯と認定されます。
ただし2つ気をつけたい点があります。1つは、預貯金の利子や株式の配当金、売却益などが一定額以上あって確定申告をした場合、所得と見なされて基準を超えることがある点。もう1つは、自治体が独自に実施する給付金制度などで、所得制限に加えて資産が一定以下であることを条件とするケースがまれにある点です。
13.3 Q3. インターネットの判定ツールの結果だけで、決めてよいのか
簡易的な目安として見る分にはかまいませんが、それだけで決める形にはしないほうがよいでしょう。お住まいの自治体による基準の違いや、特殊な控除の適用状況までは反映しきれないためです。最終的な判定は、役所が発行する課税証明書(非課税証明書)などで確かめてください。
13.4 Q4. 世帯主が亡くなり不動産の名義が移った年は、非課税の扱いから外れるのか
住民税は毎年1月1日時点の世帯状況と前年の所得で判断されます。年度の途中で世帯主が亡くなって世帯構成が変わっても、その年度の課税状況は変わりません。翌年度から、新たな世帯主の前年所得をもとに再判定されます。家や土地の名義が移った場合も同じで、名義が動いたこと自体は判定の材料になりません。ただし臨時給付金などは基準日が別途定められるため、自治体の窓口で確かめる必要があります。
住民税がかからない世帯への支援は、そのつどの給付から税の仕組みの中へ移していく議論も進んでいます。その流れは、【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュールが参考になります。
14. 【独自試算】不動産を持つ非課税世帯と持たない非課税世帯で、受けられる優遇の年額に差は出るのか
判定に使われるのが前年の所得だけであれば、不動産を持っている世帯と持っていない世帯とで、受けられる優遇の額は変わらないはずです。神戸市の基準を使って、年額でどうなるのかを確かめます。
前提は次のとおりです。
- 世帯Aは65歳以上でひとりだけの世帯、収入は公的年金155万円のみで、住んでいる家の土地と建物を持っているものとします
- 世帯Bも65歳以上でひとりだけの世帯、収入は公的年金155万円のみで、住まいは賃貸、不動産は持っていないものとします
- 神戸市の基準では、年金収入155万円は合計所得金額45万円にあたり、ひとりだけの世帯の45万円以下という位置におさまります。世帯A・世帯Bとも住民税が課されていない状態です
- 国民健康保険の応益分は、均等割が1人あたり年4万8000円、平等割が1世帯あたり年2万4000円と仮定し、7割の軽減にあたっているものとします
- 介護保険料は、課税される世帯の基準額を年7万2000円、非課税の段階を年3万6000円と仮定します
- 自治体独自の支援として、水道の基本料金の免除が年6000円あるものと仮定します
- 高額療養費の自己負担の上限額とNHK受信料の免除は、金額を置いていないため合計に含めていません
- 金額はすべて仮定で、実際の保険料の額、軽減の割合、介護保険料の段階、自治体独自の支援の中身は市区町村ごとに異なります。いずれも約・目安であり、保証するものではありません
まず世帯Aです。応益分は均等割4万8000円と平等割2万4000円で年7万2000円。7割の軽減にあたるので、軽くなっている額は5万400円です。介護保険料は年7万2000円が年3万6000円になるので、差は3万6000円。水道の基本料金の免除が6000円。合わせると、1年で受けている優遇は9万2400円という計算になります。
次に世帯Bです。持っている不動産はありませんが、合計所得金額は世帯Aと同じ45万円で、住民税が課されていない状態も同じです。応益分の軽減5万400円、介護保険料の差3万6000円、水道の6000円。合計は9万2400円で、世帯Aとまったく同じ額になります。土地と建物にいくらの評価額が付いていても、この計算のどこにも入る場所がありません。
では、どこから結果が分かれるのか。世帯Aが、住んでいる家とは別に持っている部屋を人に貸した場合を置いてみます。家賃が月5万円なら1年で60万円。固定資産税や修繕、管理を頼む費用を合わせて年20万円かかるとすると、不動産による所得は40万円です。年金による所得45万円と合わせて85万円になり、神戸市の基準である45万円を上回ります。翌年度は課税される側に移り、9万2400円の優遇は受けられなくなる計算です。
家賃として入る40万円から、失う9万2400円を差し引くと30万7600円。手元に残るお金だけを見れば貸したほうが多い計算になりますが、ここで見ていただきたいのは金額の大小ではありません。判定を動かしたのは不動産を持っていることではなく、その不動産が所得を生んだことだ、という点です。同じ土地と建物でも、住むために使っているあいだは判定に入らず、人に貸して収入が立った年から入ってきます。
売った年も同じ形です。譲渡による所得が出れば、その年の所得として数えられ、翌年度の判定に効いてきます。不動産をどう扱うかを考えるときは、評価額がいくらかよりも、その年に所得が立つのかどうかを先に置いてみましょう。実際の保険料の額と軽減の割合、介護保険料の段階は、お住まいの市区町村の国民健康保険と介護保険の担当窓口で出してもらえます。賃貸に出す予定や売却の予定があるときは、その年の所得の見込みを税務署や市区町村の窓口で確かめていただくのが確実です。
15. 【監修者コメント・村岸理美】資産が判定に入らないことと、資産が所得を生んだときの扱いを分けて確認

今回の試算で最も注目していただきたいのは、世帯Aと世帯Bの優遇額がどちらも9万2400円で、差がゼロになっている点です。住民税は、その年にどれだけ稼いだかというフローに対して課される税で、どれだけ保有しているかというストックを見る仕組みにはなっていません。判定の入り口である合計所得金額の計算に、不動産の評価額が入る場所がないためです。
記事中の試算のように、同じ不動産でも人に貸した年からは所得として数えられ、合計所得金額が45万円から85万円へ動きます。ここで補っておきたいのは、試算で置いた均等割4万8000円・平等割2万4000円、介護保険料の年7万2000円と年3万6000円、水道の基本料金6000円が、いずれも計算を見やすくするための仮定だということです。実際の保険料の額と軽減の割合、介護保険料の段階の数は市区町村ごとに条例などで定められています。9万2400円という数字を、そのままご自身の世帯に当てはめることはできません。
あわせて、判定に使った年金収入155万円と合計所得金額45万円という位置は、神戸市の基準で、65歳以上かつ年金収入だけの、ひとりだけの世帯の場合です。65歳未満なら105万円、配偶者や扶養親族が1人いれば211万円と、条件によって線は動きます。不動産は価格変動リスクを抱える資産でもあり、貸したときの家賃も、売ったときの価格も、あらかじめ決まっているものではありません。CFPとして家計相談を受けるなかでも、資産があるからと確かめないまま優遇を受け取らずにいるケースを見てきました。ファイナンシャル・プランナーとしてお伝えしたいのは、資産の一覧と課税証明書を並べて、判定に入る数字と入らない数字を分けておくことが大切だということです。まずは6月ごろに届く決定通知書か、市区町村の窓口で取れる課税証明書から確かめてみましょう。