育児休業から復帰して時短勤務になり、給与が下がった。それでも保険料が高いままだと感じたことはないでしょうか。
日本年金機構によると、育児休業等終了日に3歳未満の子を養育している被保険者は、随時改定に該当しなくても、申出によって標準報酬月額を改定できます。
この記事では1等級の差で使えるこの改定の要件と、反映される時期を確認したうえで、同じ世代の貯蓄の実態を見ていきます。
1. 【厚生年金】育休明けに下がった給与は、4か月目から保険料に反映できる
保険料の計算に使う標準報酬月額は、年に一度の定時決定と、大きな変動があったときの随時改定で決まります。育休明けには、これとは別の入口が用意されています。
1.1 随時改定は2等級、この改定は1等級から
いちばん大きな違いは、必要な等級差です。
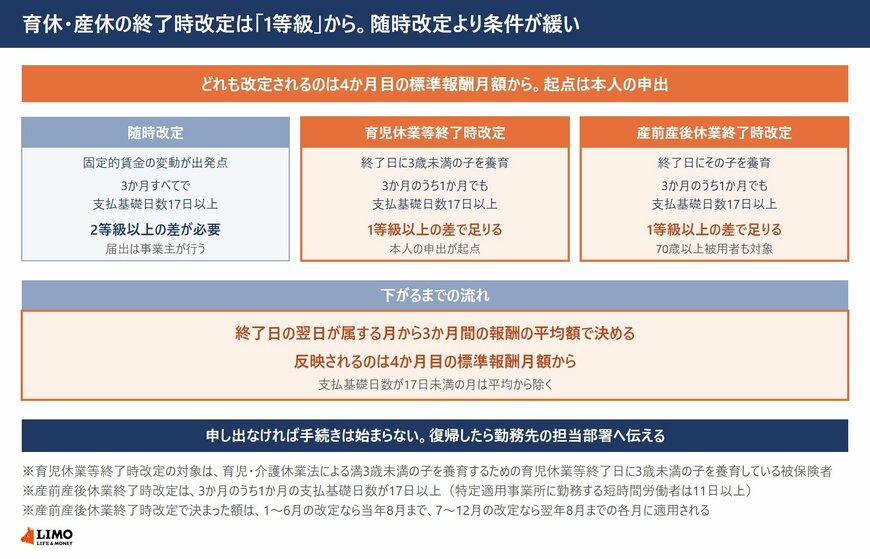
随時改定は、従前の標準報酬月額との間に2等級以上の差が生じることが要件になります。これに対して育児休業等終了時改定は、これまでの標準報酬月額と改定後の標準報酬月額との間に1等級以上の差が生じることで足ります。
時短勤務で給与が下がっても、2等級までは動かないことは珍しくありません。そこで取りこぼしが出ないように、1等級の差で使える入口が別に置かれているということです。
1.2 対象は3歳未満の子を養育している被保険者
使える人の条件は、子の年齢で線が引かれています。
日本年金機構が挙げているのは、育児・介護休業法による満3歳未満の子を養育するための育児休業等終了日に、3歳未満の子を養育している被保険者です。
休業を取った理由と、休業が終わった時点の状況の両方が見られる形になっています。子が3歳になったあとに時短へ切り替えた場合は、この改定ではなく随時改定の要件で判断されることになります。
1.3 支払基礎日数17日以上の月が1か月あればよい
日数の条件も、定時決定や随時改定より緩やかです。
要件は、育児休業終了日の翌日が属する月以後3か月のうち、少なくとも1か月における支払基礎日数が17日以上であることです。3か月すべてで17日以上ある必要はありません。
平均を出すときは、支払基礎日数が17日未満の月は除きます。復帰した月が月の途中からで出勤日数が少ない場合でも、残りの月で条件を満たせば改定できるということです。
1.4 改定されるのは4か月目の標準報酬月額から
下がるタイミングは決まっています。
育児休業終了日の翌日が属する月以後3か月間に受けた報酬の平均額に基づき、4か月目の標準報酬月額から改定されます。
復帰した月からすぐに保険料が下がるわけではありません。3か月分の実績を見てから、4か月目に反映される順番です。復帰直後の給与明細を見て「変わっていない」と感じるのは、この時間差によるものです。
1.5 起点になるのは本人の申出
ここが見落とされやすいところです。
この改定は、育児休業等終了時に3歳未満の子を養育している被保険者からの申出を受けた事業主が、届出を日本年金機構へ提出する流れになっています。
つまり本人が申し出なければ、手続きは始まりません。定時決定のように自動的に行われるものではないため、復帰の時点で勤務先の担当部署に伝えておく必要があります。
1.6 届書の名称と提出先
提出する書類の名前は長いですが、覚えておくと担当部署との話が早くなります。
「健康保険・厚生年金保険育児休業等終了時報酬月額変更届 厚生年金保険 70歳以上被用者育児休業等終了時報酬月額相当額変更届」です。
提出先は事務センターまたは管轄の年金事務所で、電子申請、郵送、窓口持参のいずれかで出します。提出するのは事業主なので、本人が窓口へ行く必要はありません。
1.7 産前産後休業のあとにも同じ仕組みがある
復帰の形によっては、もう一つの入口が使えます。
産前産後休業終了日に、その産前産後休業に係る子を養育している被保険者および70歳以上被用者も、随時改定に該当しなくても、終了日の翌日が属する月以後3か月間に受けた報酬の平均額に基づき、4か月目の標準報酬月額から改定できます。
要件は1等級以上の差と、3か月のうち少なくとも1か月の支払基礎日数が17日以上(特定適用事業所に勤務する短時間労働者は11日以上)であることです。
決定された標準報酬月額の適用期間にも決まりがあります。1月から6月に改定された場合は、再び随時改定等がない限り当年の8月までの各月に、7月から12月に改定された場合は翌年の8月までの各月に適用されます。
自分が対象になるかどうかや、いつから保険料が下がるのかは、勤務先の給与担当部署か管轄の年金事務所にご確認ください。
なお、30歳代の貯蓄の実態や、標準報酬月額が年の途中で変わる仕組みに関する詳しい解説は、下記の記事より一部を引用・参照しています。