2. 育休明けの世代は、貯蓄でどのあたりにいるのか
保険料が下がった分は、そのまま家計に回ります。では同じ世代は、どのくらい貯めているのか。ここには数字の読み方の落とし穴があります。
30歳代の貯蓄の実態は、LIMOの記事「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説」から要点を借りて確認します。
金融経済教育推進機構(J-FLEC)が実施する「家計の金融行動に関する世論調査(2025年)」の二人以上世帯調査によると、30歳代の金融資産額は、平均1096万円・中央値311万円となっています。
同じ調査で、金融資産を保有している世帯だけに絞ると、30歳代の平均は1337万円、中央値は500万円になります。貯金なしの世帯を除くだけで、中央値は311万円から500万円へと189万円も上がります。
出所:LIMO「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説」
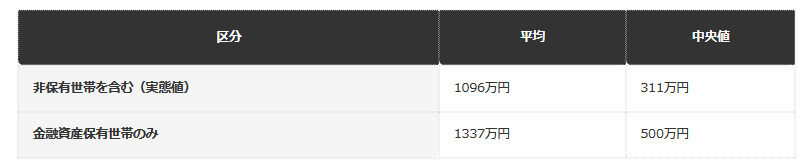
同じ「中央値」でも2つの数字が出てくるのは、集計の対象が違うためです。
中央値は、世帯を金融資産額の少ない順に並べたときの真ん中の値です。貯金なしの世帯を含めると、並びの下側に0円の世帯が増えます。
その結果、真ん中の位置そのものが下側に引き寄せられ、311万円という中央値になります。平均値のように一部の富裕層に引き上げられる現象とは、逆方向の力が働いている点が特徴です。
出所:LIMO「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説」
もうひとつ、統計そのものに関わる落とし穴があります。
総務省「家計調査報告(貯蓄・負債編)」2025年(令和7年)平均によると、世帯主の年齢階級別の貯蓄現在高(平均値)は、40歳未満994万円・40〜49歳1381万円・50〜59歳1756万円・60〜69歳2843万円・70歳以上2471万円の5区分で公表されています。
この区分には「30代」という括りが存在しません。「40歳未満」という区分に、20代と30代がまとめて含まれています。
出所:LIMO「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説」
平均と中央値の開き方には、年代ごとの傾向もあります。
非保有世帯を含む平均値を、同じく非保有世帯を含む中央値で割ると、20代4.20倍、30代3.52倍、40代2.97倍、50代2.73倍、60代1.92倍となります。
30代の3.52倍は、20代の4.20倍に次いで2番目に大きい倍率です。これは、資産形成の初期段階にあたる年代ほど、一部の世帯が資産を先行して増やす動きの影響を受けやすく、平均値が中央値から離れやすいことを示していると考えられます。
出所:LIMO「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説」
3. 下がった保険料の分を、どこに回すか
ここまで、育休明けに標準報酬月額を下げられる仕組みと、30歳代の貯蓄の実態を見てきました。
育児休業等終了日に3歳未満の子を養育している被保険者は、随時改定に該当しなくても申出により標準報酬月額を改定できます。必要なのは1等級以上の差で、3か月のうち少なくとも1か月の支払基礎日数が17日以上あることが条件です。改定は4か月目からで、産前産後休業の終了時にも同じ仕組みがあります。
一方、30歳代の金融資産額はJ-FLECの調査で平均1096万円・中央値311万円です。平均が中央値の3.52倍まで開いているため、平均と比べて落ち込む必要はありません。
申出をしなければ手続きは始まりません。復帰したら勤務先の給与担当部署に伝え、4か月目の給与明細で控除額が変わっているかを確かめてください。要件の当てはまりに迷う場合は、管轄の年金事務所にご相談ください。
参考資料
- 日本年金機構「育児休業等終了時報酬月額変更届の提出」
- 日本年金機構「産前産後休業終了時報酬月額変更届の提出」
- 日本年金機構「随時改定(月額変更届)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- LIMO「30代の貯金「平均」は中央値とズレている?平均1096万円に対し中央値は311万円、総務省の家計調査に「30代」は存在しないかも解説 30代の貯金額の中央値は、非保有世帯を含むと311万円、保有世帯のみだと500万円まで変わる?新NISAとの関係も整理」
- LIMO「【中間管理職の社会保険料】役付手当がつくと標準報酬月額が変わるのか?4か月目からの改定に注意 保険料の土台になる標準報酬月額とは」
LIMO編集部社会保障解説班