
住民税の税率は全国どこでも同じ、とは限りません。
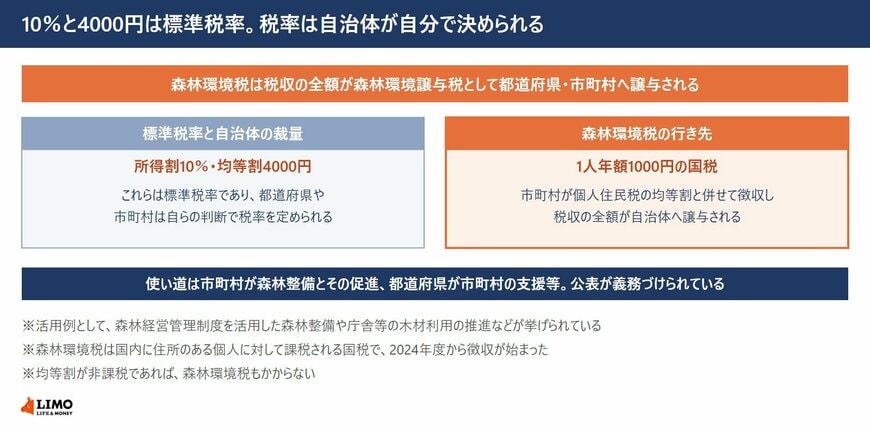
総務省によると、所得割10%と均等割4000円は標準税率であり、これらの基準を踏まえて都道府県や市町村は自らの判断で税率を定め、納めるべき額を決定しています。
この記事では税率の決まり方を確認したうえで、過去の給付金が年度ごとにどう変わってきたかを見ていきます。
1. 税率は自治体が自分で決められる
住民税の税率には、国が示す目安と実際の税率があります。
1.1 10%と4000円は標準税率
総務省によると、所得割の税率は10%、均等割の税額は4000円とされていますが、これらは標準税率です。
これらの基準を踏まえ、都道府県や市町村は自らの判断で税率を定め、納めるべき額を決定しています。住んでいる自治体によって税率が違うことがあるということです。
1.2 森林環境税は全額が自治体に回る
均等割と一緒に引かれる分の行き先も決まっています。
森林環境税は国内に住所のある個人に対して課税される国税で、市町村において個人住民税の均等割と併せて1人年額1000円が徴収されます。
その税収の全額は、国によって森林環境譲与税として都道府県・市町村へ譲与されます。国税として集めたものを、そのまま自治体に配り直す仕組みです。
1.3 使い道は公表が義務
配られたお金の使い先も定められています。
総務省によると、森林環境譲与税は市町村においては森林整備及びその促進に関する費用に、都道府県においては森林整備を実施する市町村の支援等に関する費用に充てることとされています。
そして都道府県・市町村は、インターネットなどを利用してその使い道を公表しなければならないとされています。活用例としては、森林経営管理制度を活用した森林整備や、庁舎等の木材利用の推進などが挙げられています。
自分の自治体の税率と使い道は、お住まいの市区町村のホームページで確認できます。
なお、住民税非課税世帯の優遇措置や給付金の設計に関する詳しい解説は、下記の記事より一部を引用・参照しています。