
会社を辞めて国民健康保険に切り替わると、保険料の高さに驚くという声をよく聞きます。
会社員時代の健康保険と違い、国民健康保険には保険料の計算に使う要素が最大4つあります。しかも令和8年度から、保険料の区分そのものが1つ増えました。
この記事では、厚生労働省の資料をもとに、国民健康保険料がどう決まるのかと、年間の上限額を確認します。
1. 【国民健康保険】誰が加入し、誰が運営しているのか
保険料の話に入る前に、制度の枠組みを押さえておきましょう。国民健康保険は、選んで入る保険ではありません。
4つの区分それぞれに上限がある1/1
出所:厚生労働省・水戸市の公表情報をもとにLIMO編集部作成
1.1 加入対象は「他の医療保険に入っていない住民」
厚生労働省は、国民健康保険を「他の医療保険制度(被用者保険、後期高齢者医療制度)に加入されていない全ての住民の方を対象とした医療保険制度」と説明しています。
会社員が入る健康保険、75歳以上が対象の後期高齢者医療制度、生活保護を受けている世帯などを除いた住民が対象です。退職や独立、扶養から外れるといった変化があれば、その時点で加入手続きが必要になります。
1.2 運営する保険者は2種類ある
運営主体である保険者には2つの種類があります。ひとつは都道府県および市町村(特別区を含む)が保険者となる市町村国保です。もうひとつは、同じ業種の人たちで組織される国民健康保険組合で、都道府県知事の認可を受けて設立されます。
医師や弁護士、建設業などの業種別組合がこれにあたります。組合によって保険料の計算方法が異なることもあるため、自分がどちらに加入しているかは保険証や納付書の発行元で確認できます。
2. 保険料は最大4つの要素を組み合わせて決まる
国民健康保険料は「所得に応じて決まる」と説明されることが多いのですが、実際にはもう少し複雑です。
2.1 所得割・資産割・被保険者均等割・世帯別平等割
厚生労働省の資料によると、課税方式には次の3通りがあります。
- 4方式:所得割・資産割・被保険者均等割・世帯別平等割の4つを組み合わせる
- 3方式:資産割を除いた3つを組み合わせる
- 2方式:所得割と被保険者均等割の2つのみ
どれを採用するかは市町村(または国民健康保険組合)ごとに違います。それぞれの中身は、所得割が所得に応じて、資産割が固定資産税額に応じて、被保険者均等割が加入者1人あたりに、世帯別平等割が1世帯あたりにかかるというものです。
同じ所得でも、資産割を採用している自治体とそうでない自治体では計算の構造そのものが変わります。引っ越しで保険料が変わるのは、これが理由のひとつです。
2.2 令和8年度から区分が3つから4つに増えた
保険料は用途別の区分にも分かれています。従来は医療分・後期高齢者支援金分・介護納付金分の3区分でした。
令和8年度からは、これに「子ども・子育て支援納付金分」が加わり、4区分構成になりました。
介護納付金分が課税されるのは40歳以上65歳未満の人です。39歳以下と65歳以上の人は、この区分の対象になりません。年齢によって保険料の内訳そのものが変わるという点は、押さえておきたいところです。
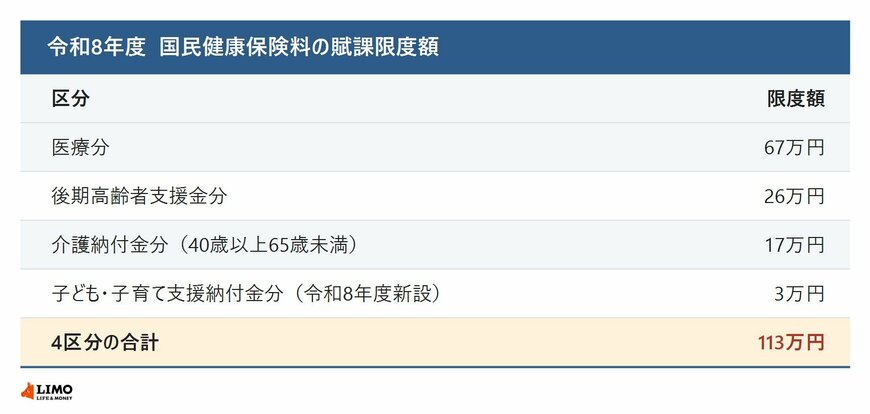
2.3 令和8年度の賦課限度額は合計113万円
保険料には世帯ごとの上限があります。これを賦課限度額といい、令和8年度は区分ごとに次のように決まっています。
- 医療分:67万円
- 後期高齢者支援金分:26万円
- 介護納付金分:17万円
- 子ども・子育て支援納付金分:3万円(令和8年度に新設)
4つを合計すると113万円です。従来の3区分だけなら110万円ですから、新設分の3万円が上限に上乗せされた形になります。
ただし介護納付金分は40歳以上65歳未満の人にかかるものです。世帯にその年齢の人がいなければ、上限は残る3区分の96万円までとなります。