
10月は、2026年度で4回目となる年金の定期支払日がある月です。年金の一覧表を開いて、自分がどのあたりに来るのかを確かめた方も多いのではないでしょうか。証券会社で個人・法人の資産運用のご相談に応じてきた立場から申し上げると、そこに並んでいる金額は、まだ受け取る手前の数字です。介護保険料や医療保険料が引かれ、住民税や所得税の対象にもなるため、口座に届くのはそれより少ない額になります。ここでは、公的年金の平均受給額と高齢者世帯の家計収支を額面のまま確かめたうえで、額面と手元に届く額のあいだにどれだけの幅が生まれるのかをみていきます。
なお、公的年金の平均受給額と、額面から引かれるお金に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 公的年金の基本的なしくみを確認
額面がいくらになるのかを決めているのは、現役時代にどの制度へ何年入っていたか、この2点です。公的年金が2階建てにたとえられるのは、国内に住む人が共通して加入する土台の部分と、働き方によってその上に乗る部分の、2つで組み立てられているためです。一覧表の金額に大きな幅があるのは、上に乗る部分の厚みが人によって違うからにほかなりません。
額面がどう決まり、そこから何が引かれるのかを一度に読み通したいときは、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説を参考にご覧ください。

1.1 国民年金
1階部分が国民年金(基礎年金)です。誰が加入し、いくら納め、いくら受け取れるのかは、次のように定められています。
- 加入対象:原則として日本国内に居住する20歳以上60歳未満のすべての人
- 保険料:国民年金保険料は所得にかかわらず一律ですが、年度ごとに見直されます(2026年度は月額1万7920円)
- 受給額:保険料を40年間(480カ月)すべて納付すると、満額を受け取ることができます(2026年度は月額7万608円)
加入者は第1号から第3号までの区分に分かれ、このうち第2号にあたる人が、次にみる厚生年金にも加入する形になります。厚生年金の保険料を納めている間は、国民年金の保険料を別に納める必要はありません。会社員などに扶養されている第3号についても、個人として保険料を納める義務は生じない仕組みです。
1.2 厚生年金
土台の上に乗るのが厚生年金です。加入する人の範囲も、納める額も、働き方によって変わります。
- 加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入
- 保険料:収入に応じて厚生年金保険料が変動します。ただし、保険料計算の基となる収入には上限が設けられています(※2)
- 受給額:加入していた期間や納付した保険料額によって個人差が生じます
※1 特定事業所:1年のうち6カ月以上、適用事業所における厚生年金保険の被保険者(短時間労働者を除く、共済組合員を含む)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて算出されます。
収入がどれだけ高くても、保険料の計算に入るのは標準報酬月額で65万円、標準賞与額で150万円までです。納めた保険料と加入していた期間がそのまま受け取る額の計算に入るため、上に乗る部分の厚みには個人差が出ます。ここまでで出てくる金額は、いずれも引かれる前の額面である点を押さえておいてください。
2. 2026年度の年金支給日と支払対象月
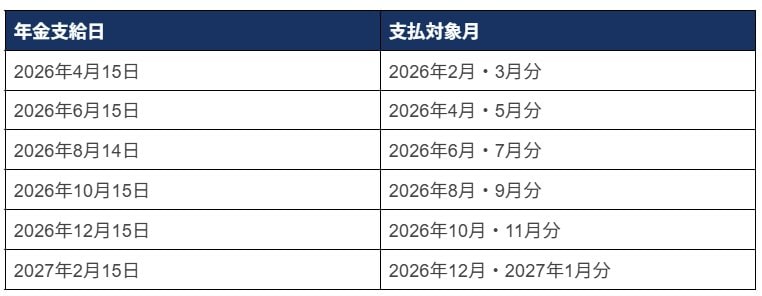
額面を月あたりに直すときにつまずきやすいのが、振り込みの回数です。支払われるのは原則として偶数月の15日で、その日が土曜日や日曜日、祝日と重なった場合には、直前の金融機関の営業日へ前倒しになります。しかも1回の振り込みでまとめて届くのは、前月と前々月をあわせた2カ月分です。
2.1 2026年度の6回の支給日は、それぞれ何月分にあたるのか
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
今年度の残りは10月15日と12月15日、そして2027年2月15日の3回です。10月15日に振り込まれるのは、8月分と9月分をあわせた額になります。毎月決まった日に給与が入っていた頃とは、お金が入ってくる周期が変わるわけで、通帳の数字をそのまま1カ月分と読んでしまうと、使える額を倍に見積もることになりかねません。しかも、そこに記帳される額はすでに引かれたあとの数字です。一覧表の額面と突き合わせるなら、2で割ってから比べる一手間が要ります。
3. 厚生年金と国民年金の平均受給月額(額面)
ここからは、実際に支払われている金額をみていきます。受け取る額を決めているのは、これまでの加入記録です。同じ制度に入っていた人どうしでも金額に差が出ますので、平均だけを自分に当てはめると見込みが上下にずれます。あわせて1万円ごとの分布も確かめておきます。なお、この節に出てくる金額はいずれも額面で、税や社会保険料が引かれる前の数字です。
3.1 厚生年金の平均年金月額は、額面でいくらになっているのか「全体・男女別」

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
男性と女性のあいだには、平均で約6万円の開きがあります。ここで見落とされやすいのが、この金額が1階部分を含んだ合計だという点です。上乗せ分だけの数字ではありません。そして、これも額面ですから、実際に届く額はここからさらに下がります。
3.2 厚生年金の受給額は、1万円ごとの階級にどう散らばっているのか
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
人数がいちばん多いのは10万円以上11万円未満の階級で、そこから20万円の手前までゆるやかに人が並びます。額面で20万円台に届いている階級にも人はいて、20万円以上21万円未満は85万3591人です。1万円に届かない人から30万円を超える人までが同じ表に収まっているわけですから、平均の15万289円は、真ん中あたりを指す目印にすぎないということになります。
3.3 国民年金の平均年金月額は、額面でどのあたりに収まっているのか「全体・男女別」
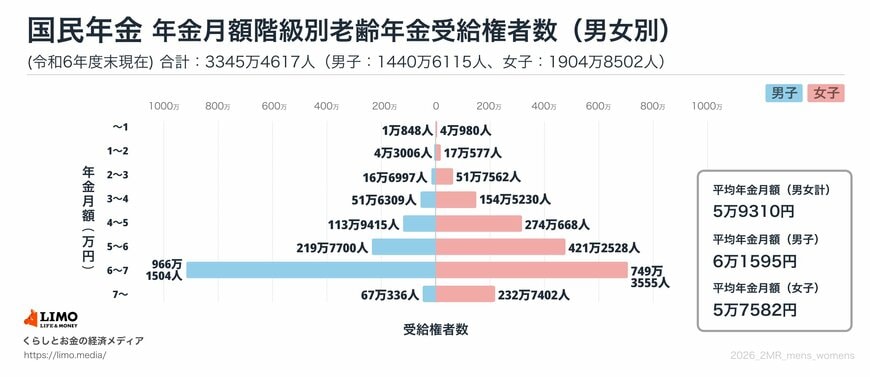
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
1階部分だけでみると、全体も男女別もそろって5万円台に収まります。厚生年金でみられたような大きな男女差は、ここでは出ていません。
3.4 国民年金の分布は、どの階級に厚みがあるのか
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
幅は1万円未満から7万円以上までで、厚生年金と比べるとかなり狭い範囲に収まります。納めた期間が同じであれば同じ額になり、満額という上限も決まっているためです。人数がいちばん集まっているのは6万円以上7万円未満の階級で、満額に近いところまで納めた人が多いことがうかがえます。裏を返すと、1階だけが収入という場合、額面の段階で6万円台にとどまるということでもあります。
4. 平均年収と加入年数を手がかりに、額面の目安をどう置くのか
加入記録をまだ取り寄せていない段階でも、手がかりはあります。現役時代の平均年収と、厚生年金に加入していた年数の2つが分かれば、上乗せ部分の目安はおおよそ置けるためです。ただし、ここで出てくるのもやはり額面の数字になります。
4.1 【早見表】平均年収200万円から700万円までで、額面の月額はどこまで動くのか
次の表が並べているのは、記載の平均年収で働き続けた場合に65歳から受け取れる月額(額面)です。20歳から60歳までの40年間、厚生年金に加入し続け、国民年金も満額を受け取ることを前提に置いています。
| 平均年収 | 厚生年金(月額換算) | 国民年金(満額) | 合計受給額(月額・額面) |
|---|---|---|---|
| 200万円 | 約3.7万円 | 約7.1万円 | 約10.8万円 |
| 300万円 | 約5.5万円 | 約7.1万円 | 約12.6万円 |
| 400万円 | 約7.3万円 | 約7.1万円 | 約14.4万円 |
| 500万円 | 約9.1万円 | 約7.1万円 | 約16.2万円 |
| 600万円 | 約11.0万円 | 約7.1万円 | 約18.1万円 |
| 700万円 | 約12.8万円 | 約7.1万円 | 約19.9万円 |
※あくまで概算であり、実際の受給額は加入時期やボーナスの有無、今後の制度改正によって変動します。
表を上から下へたどると、平均年収が100万円上がるごとに額面の月額が1.8万円ほどずつ積み上がっていきます。表の右端の数字を見て暮らしの計画を立てたくなるところですが、この列も額面であり、ここから引かれるものが残っています。平均年収700万円の欄でも額面は約19.9万円ですから、20万円という水準は、現役時代にかなり長く安定して働いた場合に届くあたりだと分かります。
4.2 早見表からご自身の見込み額へ進むには、どの仕組みを使うのか「ねんきん定期便・ねんきんネット」
この表は、40年間ずっと同じ平均年収で働いた場合の並びです。転職や育児休業などで年収が動いてきた方の実際の額とはずれますので、日本年金機構の「ねんきんネット」で確かめる方法があります。マイナポータル経由でログインすると、これまでの加入記録をもとに、60歳まで今の給与で働き続けた場合といった条件を細かく置いたうえで見込額を試算できます。あわせて注意しておきたいのが、毎年誕生月に届く「ねんきん定期便」の読み方です。50歳未満の方に届くものに記載されているのは、その時点までの加入実績に応じた金額であり、将来受け取る予定の金額ではありません。
5. 65歳以上・夫婦のみの無職世帯では、額面の収入からいくら引かれているのか
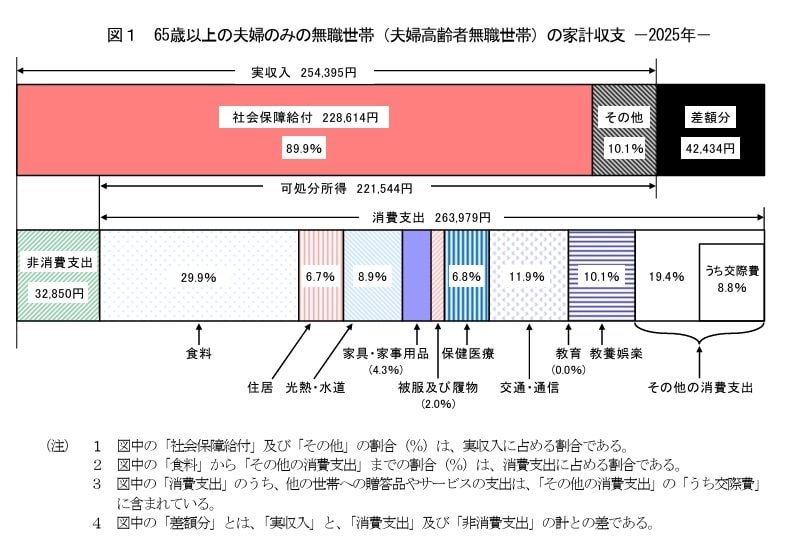
額面の見当がついたら、次は実際の家計の姿です。参考にするのは、総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」です。65歳以上の無職世帯について、1カ月あたりの収入と支出が載っています。この調査には、収入だけでなく、税や社会保険料として出ていく額も載っています。額面と手元に残る額の差を数字で確かめられる、数少ない材料です。
5.1 夫婦のみの無職世帯の実収入は、月あたりいくらになっているのか
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
入ってくるお金の大半を年金が占めています。この25万4395円が、引かれる前の入りにあたる金額です。
5.2 夫婦のみの無職世帯の支出は、消費支出と非消費支出にどう分かれるのか
- 実支出:29万6829円
- うち消費支出:26万3979円
このうち消費支出が、いわゆる生活費にあたります。内訳は次のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
残りが、税金と社会保険料にあたる非消費支出です。その額は3万2850円で、内訳は次のように分かれます。
- 直接税:1万2547円
- 社会保険料:2万296円
ここが、この記事でいちばん見ていただきたい数字です。入ってくる25万4395円のうち、3万2850円は暮らしに使う前に出ていきます。しかも、その内訳をみると直接税1万2547円に対して社会保険料が2万296円と、社会保険料のほうが1.6倍ほど大きくなっています。税金だけを気にしていると、重いほうを見落とすことになります。出ていく合計は29万6829円ですから、差し引きで毎月4万2434円が足りない計算です。
6. 65歳以上・単身の無職世帯では、引かれる額はどこまで小さくなるのか
ひとり暮らしの場合はどうなるのかも、同じ調査で確かめておきます。世帯の人数が減れば、引かれる額も変わります。
6.1 単身の無職世帯の実収入は、月あたりいくらになっているのか
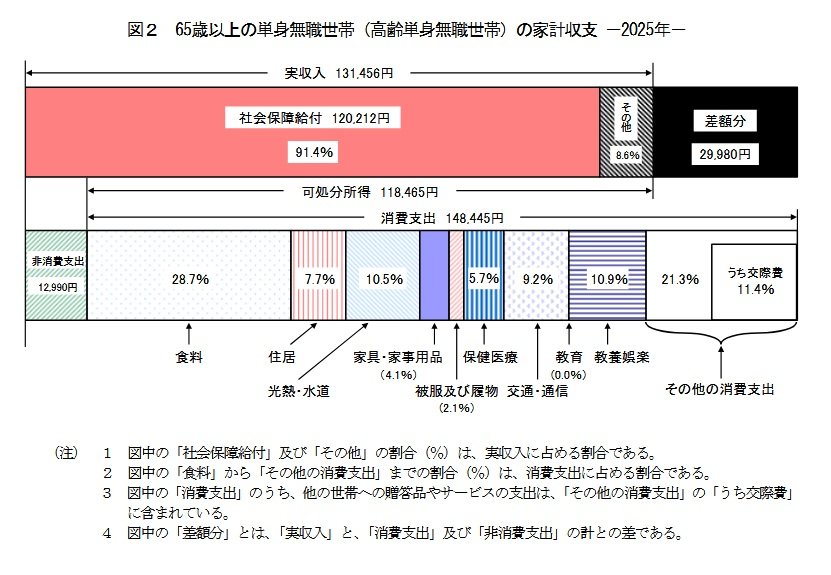
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
6.2 単身の無職世帯の支出は、消費支出と非消費支出にどう分かれるのか
- 支出:16万1435円
- うち消費支出:14万8445円
生活費にあたる消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出は平均で1万2990円。内訳は次のとおりです。
- 直接税:7072円
- 社会保険料:5912円
単身世帯では、直接税7072円と社会保険料5912円がほぼ並びます。夫婦世帯で社会保険料に寄っていた重心が、ここでは移っている形です。入ってくる13万1456円に対して出ていくのが16万1435円ですから、毎月2万9980円の不足になります。引かれる額そのものは夫婦世帯より小さいものの、入りも半分ほどですので、割合でみて軽いとは言い切れません。
7. 公的年金・恩給が総所得に占める割合は、世帯ごとにどう分かれているのか
額面から引かれたあとの額で足りるのかどうかを考える前に、そもそも年金だけで暮らしている世帯がどのくらいあるのかを確かめておきます。厚生労働省の「2025(令和7)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均所得のうち「公的年金・恩給」が占める割合は61.3%でした。これに続くのが働いて得た「稼働所得」で25.9%、「財産所得」が5.8%です。さらに「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが公的年金・恩給という世帯は41.3%にのぼります。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
7.1 割合が100%の世帯と、それ以外の世帯はどう分かれているのか

- 公的年金・恩給の総所得に占める割合が100%の世帯:41.3%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:17.1%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:14.1%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:13.6%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:9.7%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.2%
割合が100%の世帯は41.3%です。この層にとっては、額面から引かれる分がそのまま暮らしに使える額の減り方になります。ほかに入ってくるものがないため、引かれる額の重さがいちばん直接に効いてくる層だといえます。逆にみれば、半数以上の世帯は年金以外の何かで家計を補っているということでもあります。