9月21日は敬老の日。離れて暮らす親と会う機会に、暮らしのお金の話が出てくることもあります。
60歳・65歳以上の人が受け取れる公的なお金は、年金本体だけではありません。年金への上乗せ、雇用保険の給付、医療や介護の負担を抑える仕組みまで含めると、いくつもの制度が並んでいます。ただ、その多くは自分で申し出ないと動きません。
実務でご相談を受けていて感じるのは、この「申し出ないと始まらない」という部分が、年齢が上がるほど重くなることです。書類を取り寄せ、窓口へ出向き、要件に当てはまるかを確かめる。手順そのものは難しくありませんが、一人で全部を担うと途中で止まります。この記事では、9つの制度を、子の側が親の手続きを支えるという入り方で見ていきます。まずは何を聞き取るのか、次にどの窓口へ持っていくのか、という順に並べます。
なお、60歳・65歳以上が受け取れる公的な給付金に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 親世代が受け取れるお金は、なぜ子の側から確かめる形になりやすいのか
老齢年金、障害年金、遺族年金は、暮らしの土台をつくる仕組みです。ただ、受け取る資格を得たからといって、そのまま振り込みが始まるわけではありません。
支給を始めるには、本人が「年金請求書」を出して請求の手続きを取る必要があります。書類が出て、そこから審査に入るという流れです。
どの制度がどんな要件で並んでいるのかをまとめて見ておきたい場合は、【2026年最新】60歳・65歳以上がもらえるお金・公的給付金一覧!年金上乗せ・雇用保険・医療介護の申請漏れを防ぐ完全ガイド!「知っておきたい」お金の仕組みを徹底解説で確認できます。
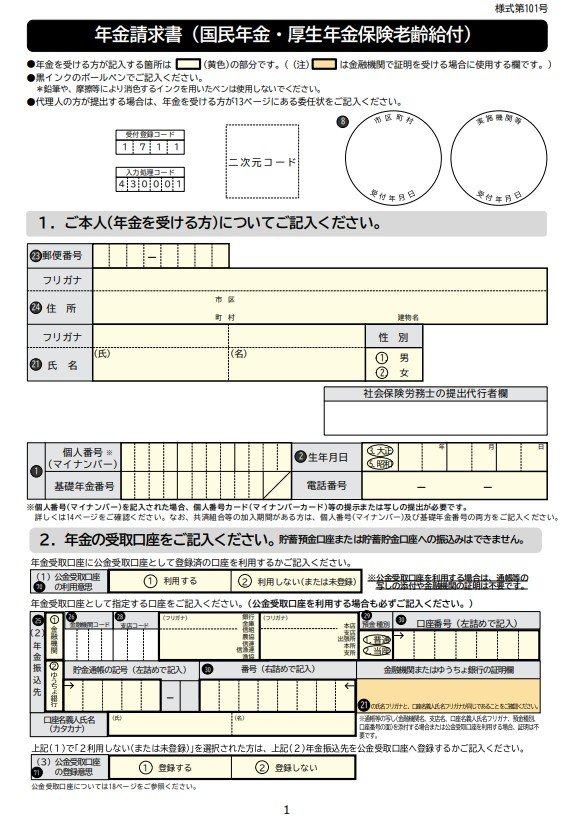
自治体や国の給付金、補助金も同じ作りになっています。申請という一手が入って初めて支給が動きます。
期限に間に合わなかったり、添付する書類がそろわなかったりすると、受け取れる額が減ることも、支給されないこともあります。
ここが、親世代の手続きで詰まりやすいところです。書類を取り寄せる、窓口の受付時間に合わせて出向く、要件を読み解く。どれも一つずつなら片づく作業ですが、まとめて一人で背負うと動けなくなります。子の側が担えるのは、聞き取りと書類の準備、そして窓口へ行く日を決めることです。要件の判断そのものは窓口に任せて構いません。
2. 【老齢年金】年金に足される2つの上乗せ
老齢年金を受け取っている人が要件に当てはまると、本体に足して受け取れる仕組みが2つあります。
2.1 年金版の家族手当と言われる「加給年金」は、親のどの記録で決まるのか
加給年金は、厚生年金に20年以上加入していた人が65歳になったとき、生計を維持している年下の配偶者や子がいる場合に、年金へ加算される仕組みです。
年金の側に置かれた家族手当のような役割だと考えると、位置づけが分かりやすくなります。
加算されるのは、「65歳未満の配偶者」または「18歳到達年度の末日までの間の子、または1級・2級の障害の状態にある20歳未満の子」がいる場合です。
加給年金の支給要件を、開始の時期から確認
加算が始まる時期は、20年という加入期間に届いた時点で分かれます。
- 厚生年金加入期間が20年(※)以上ある人は、65歳到達時点(または定額部分支給開始年齢に到達した時点)
- 65歳到達後(もしくは定額部分支給開始年齢に到達した後)に被保険者期間が20年(※)以上となった人は、在職定時改定時、退職改定時(または70歳到達時)
(※)または、共済組合等の加入期間を除いた厚生年金の被保険者期間が40歳(女性と坑内員・船員は35歳)以降15年から19年
もう一つ、聞き取りで確かめておきたい点があります。配偶者が老齢厚生年金(被保険者期間が20年以上あるもの)や退職共済年金(組合員期間が20年以上あるもの)を受け取る権利を持っている場合、または障害厚生年金、障害基礎年金、障害共済年金などを受け取っている場合は、配偶者加給年金額が支給停止となります。両親それぞれの年金の内容を並べて見る必要がある部分です。
2026年度の加給年金額は、配偶者と子でそれぞれいくらなのか
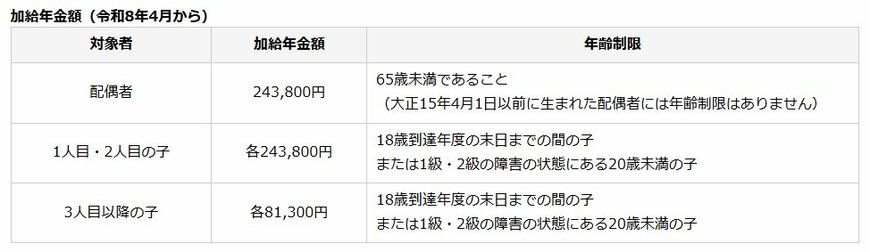
加給年金の年金額(2026年度の年額)は次のとおりです。
- 配偶者:24万3800円
- 1人目・2人目の子:各24万3800円
- 3人目以降の子:各8万1300円
さらに、老齢厚生年金を受給中の人の生年月日により、配偶者の加給年金額に3万6000円から17万9900円の特別加算額が支払われます。どの区分に入るかは生年月日で決まりますので、親の生年月日を控えておくと窓口での確認が早く済みます。
配偶者が65歳になったあとの「振替加算」へは何が引き継がれるのか
配偶者が65歳を迎えると加給年金は終わります。ただし一定の要件を満たせば、そこから先は配偶者自身の老齢基礎年金に「振替加算」という形で一定額が引き継がれます。世帯として見れば、加算が付く相手が入れ替わる形です。
2.2 世帯の課税状況で決まる「老齢年金生活者支援給付金」は、親の家計のどこを見るのか
老齢年金生活者支援給付金は、老齢基礎年金を受け取っている人のうち、所得や世帯の収入が基準以下である場合に、暮らしの底上げのために支給されるものです。
年金本体とは別の法律に基づく「給付金」という位置づけです。判定の材料が世帯単位になるため、親の年金額だけでは結論が出ません。
老齢年金生活者支援給付金の対象になる条件を、世帯単位で確認
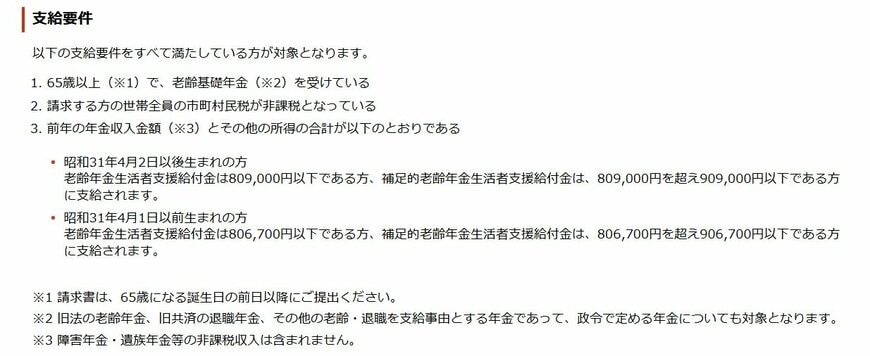
求められるのは、次の3つをすべて満たすことです。
- 65歳以上の老齢基礎年金の受給者であること
- 同一世帯の全員が市町村民税非課税であること
- 前年の公的年金等の収入金額とその他の所得との合計額が、昭和31年4月2日以後生まれの人は80万9000円以下、昭和31年4月1日以前生まれの人は80万6700円以下であること
この収入金額に、障害年金や遺族年金などの非課税収入は入りません。さらに、昭和31年4月2日以後に生まれた人で80万9000円を超え90万9000円以下の人、昭和31年4月1日以前に生まれた人で80万6700円を超え90万6700円以下の人には、「補足的老齢年金生活者支援給付金」が支給されます。
気をつけたいのは、この所得の基準額が令和8年10月分から変わることです。どの月分の給付を判定するかで見る数字が違いますので、両方を書き留めておいてください。
老齢年金生活者支援給付金の所得基準額
- 令和8年9月分まで:80万9000円以下(昭和31年4月1日以前に生まれた方は80万6700円以下)
- 令和8年10月分から:82万6500円以下(昭和31年4月1日以前に生まれた方は82万4100円以下)
補足的老齢年金生活者支援給付金の対象となる所得の範囲
- 令和8年9月分まで:80万9000円を超え90万9000円以下(昭和31年4月1日以前に生まれた方は80万6700円を超え90万6700円以下)
- 令和8年10月分から:82万6500円を超え92万6500円以下(昭和31年4月1日以前に生まれた方は82万4100円を超え92万4100円以下)
2026年度の給付基準額は月額でいくらになったのか
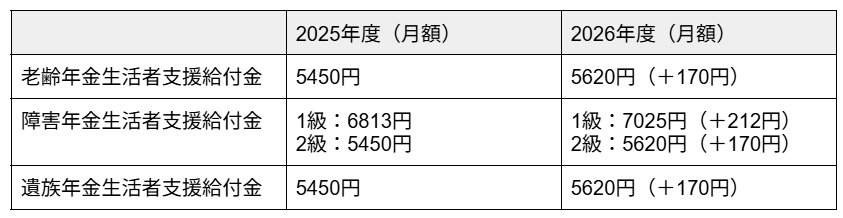
2026年度の給付基準額は月額5620円で、前年度より3.2%増額されました。ここから、保険料の納付状況などに応じて実際の給付金額が算出されます。
給付額を出す2つの式は、どの月数を使うのか
月々の給付額は、次の2つを合計したものです。
- 保険料納付済期間に基づく額(月額)は、5620円に、保険料納付済期間を被保険者月数480月で割った割合をかけた金額
- 保険料免除期間に基づく額(月額)は、1万1768円に、保険料免除期間を被保険者月数480月で割った割合をかけた金額
保険料免除期間にかける金額は、毎年度の老齢基礎年金の額の改定に応じて変わります。式に入るのは納付済期間と免除期間の月数ですから、親のねんきん定期便や年金の記録を確かめないと、届く額の見当が付きません。基準額の月額5620円がそのまま支給されるわけではない、という点を先に共有しておくとよいでしょう。
3. 【雇用保険】働き続ける親が申請できる3つの給付金
働き続けている場合に関わる給付金も見ておきます。シニアの就労を支える制度は整ってきていますが、一般的には60歳を境に収入が下がる傾向があります(※)。再就職や就労の継続が、思ったとおりに進むとも限りません。
ここでは雇用保険に関わる手当や給付金を3種類取り上げます。いずれもハローワークが窓口になり、離職や再就職の日付が基準になります。
(※)国税庁「令和6年分 民間給与実態統計調査」による年齢階層別の平均給与:50歳代後半男性735万円、女性356万円、60歳代前半男性604万円・女性294万円、60歳代後半男性472万円・女性240万円
3.1 65歳未満で再就職した場合の「再就職手当」は、どの日数で額が決まるのか
再就職手当は、早めの再就職を後押しするための手当です。失業から再就職まで、または失業から事業の開始までの期間が短いほど、受け取れる額が大きくなります。
再就職手当の支給要件を確認
対象になるのは、雇用保険受給資格者で基本手当の受給資格がある人です。そのうえで、雇用保険の被保険者となる場合、または事業主となって雇用保険の被保険者を雇用する場合で、基本手当の支給残日数が所定給付日数の3分の1以上あり、一定の要件に該当するときに支給されます。支給残日数とは、就職日の前日までの失業の認定を受けた後の残りの日数のことです。
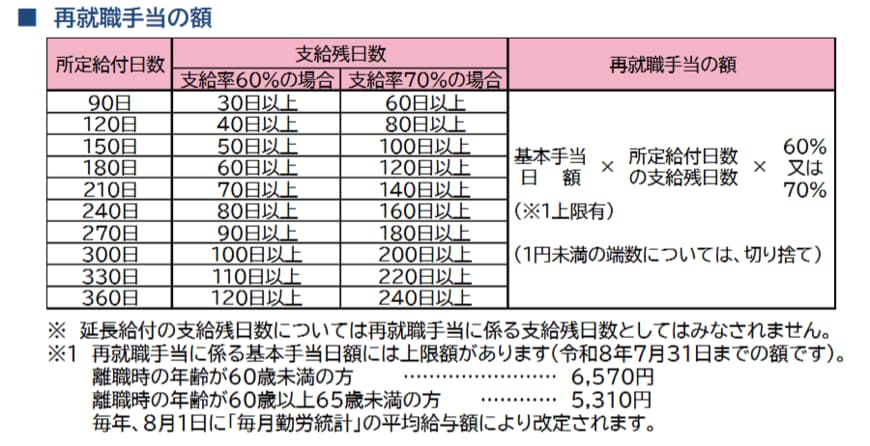
再就職手当の給付率を、支給残日数の区分で確認
- 手当の額:就職等をする前日までの失業認定を受けた後の基本手当の支給残日数により下記のとおり給付率が異なります。(1円未満の端数は切り捨て)
- 所定給付日数の3分の1以上の支給日数を残して就職した場合は「支給残日数の60%」
- 所定給付日数の3分の2以上の支給日数を残して就職した場合は「支給残日数の70%」
再就職手当を受け取ったうえで再就職先に6カ月以上雇用され、その6カ月間の賃金が離職前を下回った場合は、「就業促進定着手当」の対象にもなります。ここも申請が要る仕組みですので、再就職した月をメモに残しておくと後の手続きにつながります。
3.2 60歳から65歳未満で働き続ける場合の「高年齢雇用継続給付」は、どこまで補われるのか
高年齢雇用継続給付は、60歳以上65歳未満の人が働き続けるとき、賃金が60歳到達時よりも下がった場合に支給される給付金です。
高年齢雇用継続給付の支給要件を確認
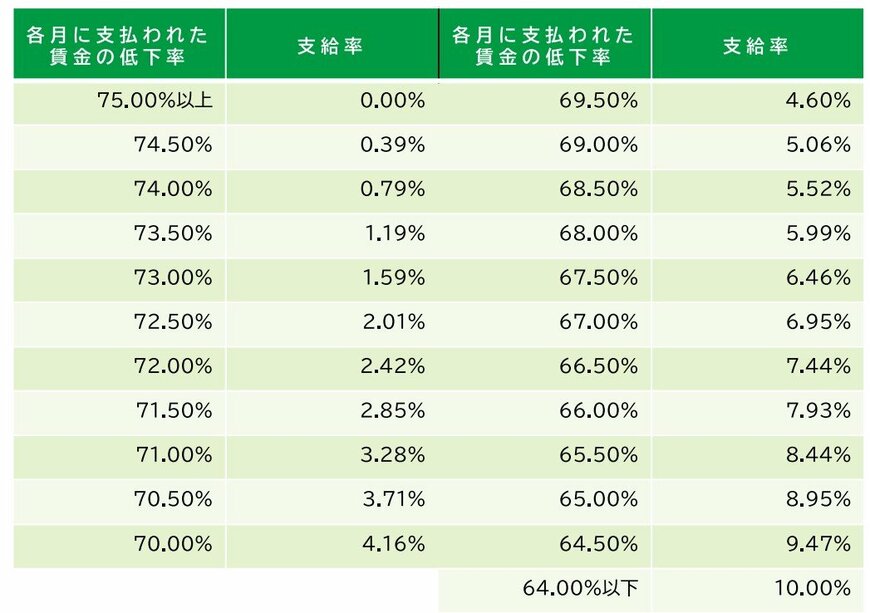
対象は、雇用保険の被保険者期間が5年以上ある60歳以上65歳未満の雇用保険の被保険者です。支給の条件は、賃金が60歳到達時の75%未満となった状態で働き続ける場合です。60歳到達時の賃金額が基準になりますので、当時の給与明細や賃金の記録が手がかりになります。
高年齢雇用継続給付の支給率は、2025年4月でどう変わったのか
支給額は最高で賃金額の10%(※)相当額です。
(※)2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は15%
老齢年金を受け取りながら厚生年金に加入して高年齢雇用継続給付を受け取る場合は、在職による年金の支給停止に加えて、最大で標準報酬月額の4%(※)にあたる金額が支給停止となります。2025年3月31日以前に支給要件を満たす人は6%です。受け取る側と止まる側を両方並べないと、世帯に入る額が見えてきません。
3.3 65歳以上で退職した場合の「高年齢求職者給付金」は、いつ振り込まれるのか
高年齢求職者給付金は、65歳以上で失業した人に支給される給付金です。
高年齢求職者給付金の支給要件を確認
対象は、高年齢被保険者、つまり65歳以上の雇用保険加入者で失業した人です。加えて、離職の日以前1年間に被保険者期間が通算して6カ月以上あること、そして失業の状態にあることが求められます。失業の状態とは、離職して「就職したいという積極的な意思といつでも就職できる能力(健康状態・家庭環境など)があり積極的に求職活動を行っているにもかかわらず就職できない状態」を指します。
高年齢求職者給付金の給付金額を、被保険者期間の区分で確認

支給額は、被保険者であった期間が1年未満なら30日分の基本手当相当額、1年以上なら50日分の基本手当相当額です。
65歳未満が受け取る失業手当は、4週間に一度ずつ失業の認定を受けてから給付されます。一方でこの高年齢求職者給付金は一括で支給されます。何度も窓口へ通う形にならないため、離れて暮らす親の手続きを支える場合には、この違いを押さえておくと予定が立てやすくなります。
4. 【医療・介護・生活】医療と介護の負担を軽くする制度
年齢が上がるにつれて重くなるのが、医療費と介護費用です。公的医療保険と介護保険には、この出費で家計が行き詰まらないように上限額のしくみと払い戻しの仕組みが置かれています。効く場所は制度ごとに違いますので、どこに効くのかを分けて見ていきます。
4.1 医療費が高くなった月の「高額療養費制度」で、親の窓口払いはどこまで抑えられるのか
月の初めから終わりまでにかかった医療費の自己負担額が、年齢や所得に応じて定められた自己負担限度額を超えた場合に、超えた分が後から払い戻される制度です。
一般的な所得層とされる70歳未満・年収約370万〜約510万円の区分では、ひと月の自己負担限度額の基本が「約8万5800円+(医療費から28万6000円を引いた額)の1%」という形になります。
事前の手続きをしていないと、退院時に窓口で数百万円をいったん立て替え、払い戻しは3〜4カ月後という形になります。立て替える現金を用意できるかどうかが、ここでの分かれ目です。
2026年現在は、マイナ保険証を利用するか、事前に「限度額適用認定証」を申請しておくことで、窓口での支払いを最初から上限額までに抑えることが可能です。入院の予定が決まった段階で動く仕組みですので、子の側が手続きを引き受けやすい部分でもあります。
4.2 介護の自己負担に上限を置く「高額介護サービス費」は、施設の費用をどこまで含むのか
介護保険サービスを利用して支払った1カ月の自己負担額(1割から3割)の合計が、所得に応じた上限額を超えた場合、超えた分が払い戻される制度です。
ここで押さえておきたいのは、計算の対象から完全に外れる費用があることです。介護施設での食費・居住費(部屋代)・日常生活費と、特定福祉用具購入費・住宅改修費は、この計算に含まれません。
上限額があるから施設に入っても月額数万円で収まる、という受け取り方をしていると、対象外の食費や居住費が毎月10万円以上加算されて資金が足りなくなる原因になりえます。施設の費用は、上限が効く部分と効かない部分に分けて見積もる形になります。
4.3 医療と介護を1年で合算する「高額医療・高額介護合算療養費制度」は、なぜ案内が届かないことがあるのか
毎年8月1日から翌年7月31日までの1年間に支払った医療費と介護費用の自己負担額を世帯単位で足し合わせ、基準額を超えた分の払い戻しを受けられる制度です。
年単位で数えるため意識から抜けやすいのですが、支給の対象になる世帯には原則として医療保険者から案内が届きます。
問題は、計算期間の途中で保険が変わった場合です。75歳になって後期高齢者医療制度に移った、退職して会社の健康保険から国民健康保険に切り替わったといった異動があると、データが分断されて案内が届きません。自分で過去の保険者に申請して合算の手続きを取らないと、2年の時効で消えてしまいます。親が75歳を迎える前後は、ここを見ておく時期にあたります。
4.4 住民税非課税世帯向けの「臨時給付金・自治体支援」で、世帯分離が効かないのはどんな場合なのか
物価高騰への対策として、政府や自治体が住民税非課税世帯を対象に7万円や10万円の臨時給付金を支給することがあります。
この給付金は、その時々の補正予算や地方交付金を活用した一時的なものです。注意が要るのは、「住民税が課税されている方(別居の家族などを含む)の税法上の扶養親族等のみで構成されている世帯」は、世帯分離をして住民票の上では非課税の単身世帯になっていても、給付の対象外とされる点です。判定に影響するのは住民票の世帯状況ではなく、税法上の扶養状況です。子が親を扶養に入れている場合は、この点を先に確かめる必要があります。
後期高齢者医療制度に移ったあとの負担割合や、そこでの高額療養費の使い方については、【75歳以上】夫婦の生活費・年金の実態!後期高齢者医療制度の負担割合と高額療養費制度の活用法が参考になります。
5. 2025年の年金制度改正で、遺族厚生年金の男女差はどう扱われるのかを確認
2025年6月に成立した「年金制度改正法」の狙いの一つは、働き方や家族構成が多様になった状況に合わせて年金制度を整えることでした。
この改正では、いわゆる「106万円の壁」の撤廃に関わる社会保険の加入要件の拡大に加え、遺族年金に関する見直しも盛り込まれています。
5.1 遺族厚生年金の見直しは、どの年齢を境に影響するのか
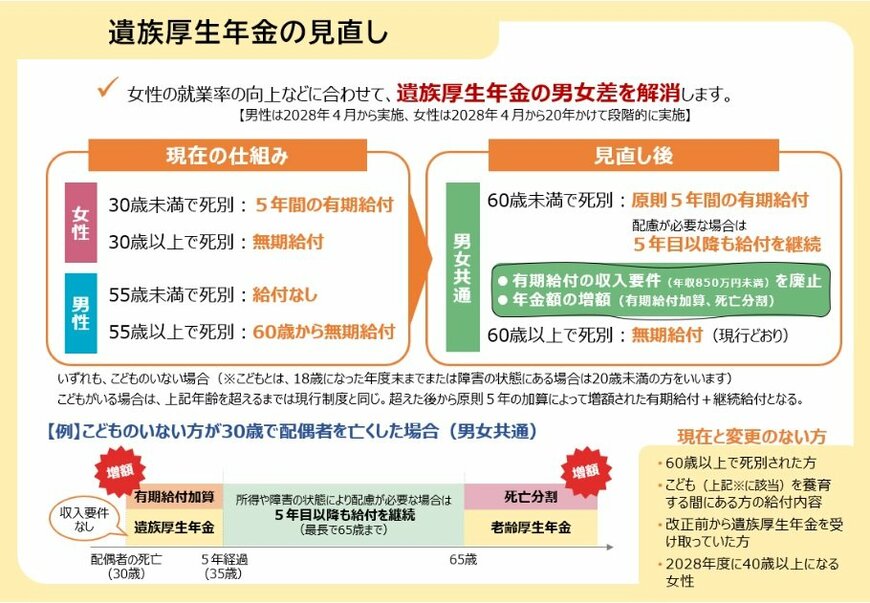
現在の遺族厚生年金のしくみには、受給する人の性別による差がありました。
現行の遺族厚生年金の仕組みを、性別ごとに確認
女性は、30歳未満で死別した場合が5年間の有期給付、30歳以上で死別した場合が無期給付です。男性は、55歳未満で死別した場合は給付がなく、55歳以上で死別した場合は60歳から無期給付となります。
この差の解消に向けた見直しは、2028年4月から施行される予定です。
2028年4月から施行される予定の要件を、女性・男性・こどもがいる場合で確認
原則5年間の有期給付の対象になるための要件が、男女ともに細かく定められました。
- 女性は、施行直後(2028年4月)に原則5年間の有期給付の対象となるのが「18歳年度末までのこどもがいない、2028年度末時点で40歳未満の方」です(すでに遺族厚生年金を受給している方や、2028年度に40歳以上になる女性は見直しの影響を受けません)
- 男性は、新たに5年間の有期給付を受けられるようになるのが「18歳年度末までのこどもがいない60歳未満の方」です
- こどもがいる場合は、18歳年度末までのこどもがいるあいだは現行制度と同じで、見直しの影響はありません。こどもが18歳になった後、さらに5年間は増額された有期給付および継続給付の対象となります
5.2 有期給付の増額と継続給付の要件は、どこまで決まったのか
配慮が必要になる場合の給付についても、金額と要件の中身が定められました。
- 有期給付の増額:有期給付には新たに「有期給付加算」が上乗せされ、現在の遺族厚生年金の額の約1.3倍となります。
- 継続給付(5年目以降の給付継続)の要件:5年間の有期給付終了後も、障害状態にある方や収入が十分でない方は、引き続き増額された遺族厚生年金を受給できます。単身の場合、就労収入が月額約10万円(年間122万円)以下の方は継続給付が全額支給され、概ね月額20~30万円を超えると全額支給停止となります。
あわせて遺族基礎年金の見直しも盛り込まれました。同一生計にある父または母が遺族基礎年金を受け取れなかったケースでも、2028年4月からはこどもが単独で遺族基礎年金を受け取れるようになります。
5.3 在職老齢年金で減額が始まる基準額は、どこまで上がったのか
一方で、働きながら年金を受け取ると年金が減額される在職老齢年金のしくみについては、就労意欲を阻害しているとの批判から、減額される基準額が65万円に引き上がりました。親が働き続けている場合は、この基準に照らして年金がどう扱われるのかを確かめておく形になります。
6. 著者からひとこと:親の手続きは、聞き取る順番を決めておくと止まらない
ここまで、申請しないと動かない公的なお金を並べてきました。制度の数は多いものの、聞き取る中身は生年月日、加入期間、世帯の課税状況、日付、そして手元の書類のどこにあるか、という限られた項目に落ちます。
7. 親の手続きで質問が集まる3つの点を確認
7.1 Q. 失業手当を受け取っている間、配偶者の社会保険の扶養に入れるのかどうか
A. 失業手当(基本手当)の日額で結論が変わります。失業手当は非課税なので所得税の計算には入りませんが、健康保険の扶養の審査では収入として厳しく数えられます。60歳未満なら日額3612円(年収換算130万円未満)、60歳以上なら日額5000円(年収換算180万円未満)を超えている場合、手当を受け取っている期間は配偶者の扶養に入れず、自分で国民健康保険に加入して保険料を払う形になります。
7.2 Q. 役所から案内が届かない制度は、どう扱えばよいのか
A. 案内がないことを対象外の返事と受け取らないほうが安全です。年金生活者支援給付金のようにはがきが届くものもありますが、加給年金、高年齢雇用継続給付、失業手当などはいずれも自己申告(申請主義)です。条件を満たしていても役所からの案内はありませんので、年金事務所やハローワークに対象になるかどうかを尋ねる一手が要ります。
7.3 Q. 特別支給の老齢厚生年金と失業手当は、何を比べて決めるのか
A. 個別の年金額と、失業手当の日額・給付日数を比べて計算しないと答えは出ません。現役時代の給与が高くて失業手当の日額が高い人はハローワークで手続きをしたほうが手元に残り、給与が低めで年金の加入歴が長い人は、失業手当を受けずに年金を受け取り続けたほうが総額で多くなる場合があります。退職の前に最寄りの年金事務所で年金見込額を出し、ハローワークの失業手当の計算ツールなどで見積もっておくとよいでしょう。
8. 【独自試算】親が対象になり得る3つの制度を足すと、1年でいくらになるのか
制度を一つずつ見ていくと、それぞれの金額は小さく見えます。そこで、親が対象になり得る3つ、加給年金・老齢年金生活者支援給付金・高額療養費を、1年あたりの金額に置き換えて足してみます。
前提条件
- 親は65歳以上で、老齢基礎年金と老齢厚生年金を受け取っている
- 加給年金は、厚生年金の加入期間が20年以上あり、65歳到達時に生計を維持している65歳未満の配偶者がいる場合の配偶者分として、2026年度の年額24万3800円で置く(特別加算額は含めない)
- 老齢年金生活者支援給付金は、2026年度の給付基準額である月額5620円が12カ月続いた場合として置く(実際は納付済期間と免除期間から計算されるため、この額がそのまま届くわけではない)
- 高額療養費は、70歳未満で一般的な所得層(年収約370万〜約510万円)にあたる人が、同じ月に医療費80万円(10割)かかり、窓口で3割を払った場合の払い戻し額を、1年に1回として置く
- 3つが同時に当てはまるとは限らないため、2つだけの組み合わせも並べる
①制度ごとの1年あたりの金額
- 加給年金(配偶者分):年24万3800円
- 老齢年金生活者支援給付金:5620円×12カ月=年6万7440円
- 高額療養費で戻る額:上限額は8万5800円+(80万円−28万6000円)の1%=8万5800円+5140円=9万940円。窓口の3割は24万円なので、差は14万9060円
②3つが重なった場合の1年あたりの合計の目安
- 24万3800円+6万7440円+14万9060円=約46万300円
③2つだけの組み合わせで置いた場合の目安
- 加給年金と高額療養費の2つ:24万3800円+14万9060円=約39万2860円
- 老齢年金生活者支援給付金と高額療養費の2つ:6万7440円+14万9060円=約21万6500円
3つを足すと約46万円ですが、この組み合わせがそのまま当てはまる世帯は多くありません。加給年金は厚生年金に20年以上加入していた人が対象で、老齢年金生活者支援給付金は世帯全員が市町村民税非課税であることが要件ですから、両方を同時に満たす条件は限られます。だからこそ、②よりも③のような2つの組み合わせで見ておくほうが実際に近くなります。いずれも上の前提で置いた目安であり、加給年金の額は毎年度改定され、給付金は納付記録で決まり、高額療養費は所得区分と医療費でその都度変わります。どの制度に当たるのかは、年金事務所や加入している健康保険の窓口、お住まいの市区町村の窓口で確認していただくのが確かです。
9. 【監修者コメント】3つを足した金額と、そこに至るまでの条件は、切り離して見るもの
親がいくら受け取れるのかという問いに、どの世帯にも当てはまる答えはありません。記事の試算が示しているのも合計額そのものではなく、制度が重なるかどうかで手元に入る額がどう動くか、という関係のほうです。金融機関での実務では、3つとも当てはまる方と、1つも当てはまらない方の両方を拝見してきました。どちらも珍しいことではないのだろうと思います。
適用の条件を、記事に出てきた金額ごとに補っておきます。加給年金の配偶者分の年24万3800円は、厚生年金の加入期間が20年以上あり、65歳到達時に生計を維持している65歳未満の配偶者がいる場合の金額です。配偶者の側に被保険者期間20年以上の老齢厚生年金を受け取る権利があると支給停止になりますから、両親それぞれの年金の内容を並べて確かめる形になります。老齢年金生活者支援給付金の月額5620円は2026年度の給付基準額で、実際の給付額は保険料の納付済期間と免除期間から計算されます。所得の基準額は令和8年10月分から変わりますので、どの月分の判定なのかも見ておく必要があります。
高額療養費の「8万5800円+(医療費から28万6000円を引いた額)の1%」という式は、70歳未満で年収約370万〜約510万円の所得区分にあたる人の限度額です。所得区分が変われば式そのものが変わり、70歳以上には別の区分が設けられています。並べ方としては、毎年続くもの(加給年金と給付金)と、その月に医療費がかかったときだけ効くもの(高額療養費)を分ける置き方がひとつ。合計を1つの数字で見るのではなく、続く分と一度だけの分に分けて見る置き方もあります。制度は今後も見直される可能性がありますので、ご自身のご家族に当てはまるかどうかは、年金事務所やお住まいの市区町村の窓口、加入している健康保険の窓口で確認しながら進めていただければと思います。