

秋の連休や敬老の日などでご家族が集まるこの時期は、将来の法改正を見据えつつ、万が一の際にご家族の生活をどう守るかについて話し合うよい機会です。
私はファイナンシャルプランナーとして活動するなかで、ご家族の万が一に備える生命保険や家計のご相談を数多くお受けしてきました。その際、「自分が亡くなったら、残された家族は遺族年金をいくらもらえるのでしょうか」というご質問をよくいただきます。ご自身が加入している公的年金の保障内容を正しく理解することは、民間保険の必要額を考えるうえでの大切な第一歩となります。
遺族年金と聞くと「配偶者が受け取るもの」というイメージが強いかもしれませんが、実は子どもやご両親などが対象になるケースもあります。この記事では、会社員や公務員の方が加入する「遺族厚生年金」に焦点を当て、対象となる遺族の範囲や受け取れる優先順位、そして年金額の決まり方について、金融知識が少ない方にもわかりやすく解説していきます。
1. 遺族厚生年金を受け取れるのは「配偶者・子・父母・孫・祖父母」5つの立場の遺族
厚生年金保険法第59条は、遺族厚生年金を受け取れる遺族を「配偶者、子、父母、孫又は祖父母」と定めています。
いずれも、亡くなった方の死亡の当時、その方によって生計を維持していたことが前提です。
1.1 子や孫は18歳になった年度の3月31日までが原則
子と孫については、次の要件が置かれています。
- 死亡当時、18歳になった年度の3月31日までの間にあること
- 20歳未満で障害等級1級または2級の障害の状態にあること
いずれも婚姻していない場合に限られます。なお、亡くなった当時に胎児だった子も、出生以降は対象になります。
1.2 父母・祖父母は死亡当時55歳以上で、受給開始は60歳から
父母と祖父母には年齢の要件があります。死亡当時55歳以上であることが条件で、実際に受け取り始めるのは60歳からです。
子のない夫も同じ扱いで、死亡当時55歳以上であることが必要です。
1.3 子のない30歳未満の妻は5年間で受給権を失う
夫が亡くなったときに30歳未満で子のない妻は、遺族厚生年金を受け取る権利を得てから5年を経過した時点で失権します。
ただし、夫が死亡したときに胎児だった子が生まれ、遺族基礎年金を受け取ることができるようになった場合は除かれます。
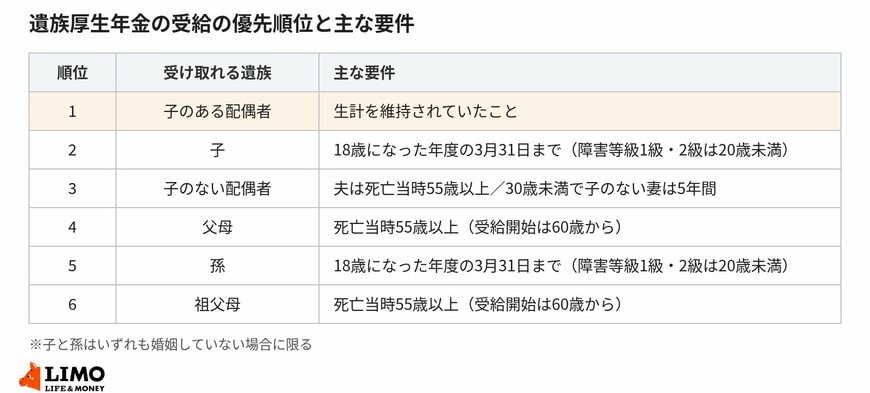
2. 遺族厚生年金を受け取れるのは「最も優先順位の高い遺族」だけ
対象になる遺族が複数いる場合、全員がそれぞれ受け取るわけではありません。
2.1 優先順位は子のある配偶者から祖父母までの順に決まっている
日本年金機構が示している優先順位は、次の順です。
- 子のある配偶者
- 子
- 子のない配偶者
- 父母
- 孫
- 祖父母
この並びのうち、もっとも上位にあたる方が遺族厚生年金を受け取ります。祖父母は、上位の遺族がだれもいない場合に対象になるという位置づけです。
3. 2026年4月分からの遺族厚生年金の額は報酬比例部分の4分の3
受け取る方が決まったあとは、額の計算です。
3.1 被保険者期間が300月に足りないときは300月とみなす
遺族厚生年金の額は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3が基本です。
厚生年金保険の被保険者期間が300月(25年)に足りない場合は、300月とみなして計算されます。加入期間が短い時期に亡くなった場合でも、額が極端に小さくならないようにする仕組みです。
このほか、夫が亡くなったときに40歳以上65歳未満で子のない妻などには、中高齢寡婦加算として年63万5500円が加算されます。

遺族厚生年金は、だれが受け取れるかを先に決めてから額を計算する年金です。家族構成によって結論が変わるので、条文と年金機構の資料で順位を確かめておくと、保険で備える金額の判断もしやすくなります。


