

支援策のニュースを追いかけていると、対象が「住民税非課税世帯」に限られる場面によく出会います。住民税を納めている側からすれば、割に合わないという感覚が残るのも自然なことだと思います。
では、その差は実際にいくらなのでしょうか。

制度の差を試算で確認したうえで、2026年9月に閣議決定された給付付き税額控除でこの構図がどう変わるのかを見ていきます。
さらに国と地方の協議の場にて「就業者負担軽減支援金」などの試案を含んだ新たな大綱案が公表されるなど、支援のあり方は今大きな転換期を迎えています。
本記事では、住民税非課税世帯と課税世帯で生じる実際の医療費や保険料の負担差を試算・比較したうえで、最新の時事ニュースに基づいた制度改革の動きと、今すぐ実践できる3つの家計防衛策をファイナンシャルプランナー(FP)の視点から解説します。
なお、住民税非課税世帯が受けられる優遇措置については、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 住民税の「非課税」と「課税」、医療費は月3万5800円違う?
差がある、とだけ言われても実感がわきません。ここでは、制度の差が最もはっきり出る医療費と保険料を取り上げます。
1.1 高額療養費の上限は月3万5800円違う
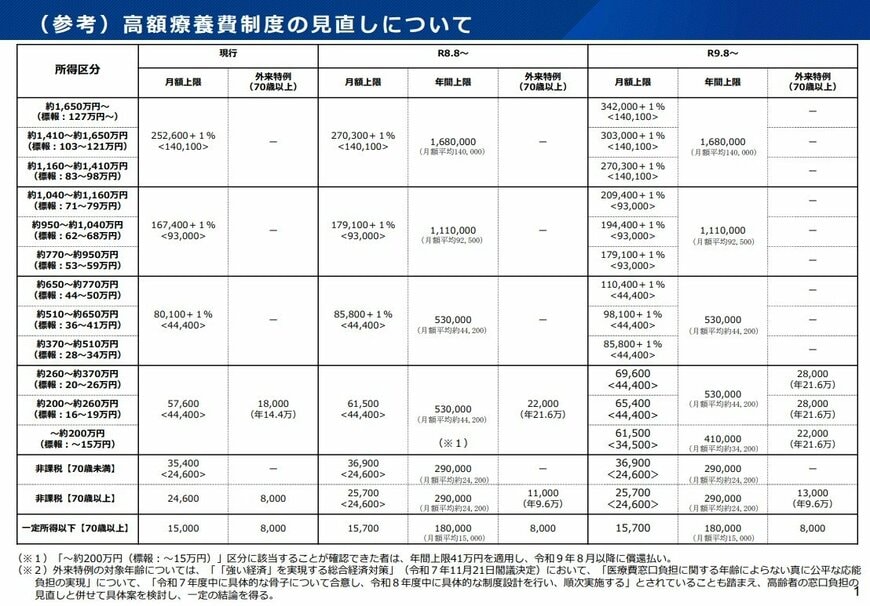
医療費が高額になったときは、高額療養費制度によって1カ月の自己負担に上限が設けられています。この上限額は年齢や所得によって異なります。
2026年8月以降、70歳以上の住民税非課税世帯では、1カ月の自己負担上限は2万5700円です。
一方、住民税が課税されている一般所得者(課税所得145万円未満)の上限は6万1500円となっています。
両者の差は月3万5800円です。
例えば、入院や手術などで上限に達する月が年3回あった場合、単純計算では10万7400円の差になります。
なお、高額療養費の所得区分は年収だけで決まるものではありません。実際の区分は年齢や課税所得などによって判定されるため、年収額はあくまで目安として考える必要があります。
1.2 年間上限にも大きな差がある
2026年8月からは、月ごとの自己負担上限に加えて、年間の自己負担にも上限が設けられました。
70歳以上の住民税非課税世帯では、年間上限は29万円です。一方、課税世帯では所得区分によって異なり、年収約370万円以下の区分では、年間53万円となります。
なお、年収約200万円未満の課税世帯については、一定の条件を満たすことが確認できた場合、年間上限41万円が適用される仕組みも設けられています。
※ここでいう「年間」は1月から12月ではなく、8月から翌年7月までです。
1.3 所得によっては保険料の負担も軽くなる
医療費だけでなく、所得によって社会保険料の負担が軽くなる場合もあります。
国民年金保険料は2026年度で月1万7920円です。本人・配偶者・世帯主の前年所得などが一定基準以下で全額免除を受けた場合、年間21万5040円の負担がなくなります。
国民健康保険料にも、所得に応じて均等割や平等割を7割・5割・2割軽減する仕組みがあります。介護保険料も課税状況や所得などによって段階的に設定されます。
ただし、これらは住民税非課税世帯であれば一律に適用されるものではありません。制度ごとに判定基準が異なる点には注意が必要です。
2. なぜ差がつくのか?住民税の「非課税」世帯を対象とした「8つの優遇措置」
なぜここまで差が開くのかというと、多くの制度が住民税の課税状況を判定の入口に使っているためです。
2.1 所得が低い世帯が利用できる主な支援・軽減制度
住民税非課税世帯もしくは低所得世帯では、次のような優遇が受けられる可能性があります。
- 国民健康保険料の減額
- 介護保険料の負担軽減
- 国民年金保険料の免除・納付猶予
- 高額療養費の自己負担上限額引き下げ
- NHK受信料の免除
- 0〜2歳児の保育料無償化
- 大学など高等教育の修学支援
- 自治体独自の支援策
医療、介護、年金、教育、放送と、さまざまな分野で優遇制度が設けられています。
2.2 わずかな所得差で支援が変わることも
住民税の非課税判定には所得基準があり、基準を超えると住民税が課税されます。
住民税非課税を要件とする一部の制度では、わずかな所得差で支援額が変わったり、対象外になったりする場合があります。
ただし、すべての支援が一斉になくなるわけではなく、段階的に縮小する制度もあります。
こうした所得の境目で生じる負担の変化は、働き方を考えるうえでも軽視できません。この課題への対応策として注目されているのが、次に紹介する「給付付き税額控除」です。


