2. 資産が増えると、相談先の選び方が問われる
トラブルの受け皿は業態ごとに用意されています。では、そもそも金融機関に相談する場面はどこで生まれるのでしょうか。
資産が増えたときの置き場所については、LIMOの記事「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」から要点を借りて確認します。
総務省統計局「消費者物価指数(全国)2025年基準 2026年(令和8年)7月分」(2026年8月21日公表)によると、総合指数の前年同月比は1.9%の上昇でした。
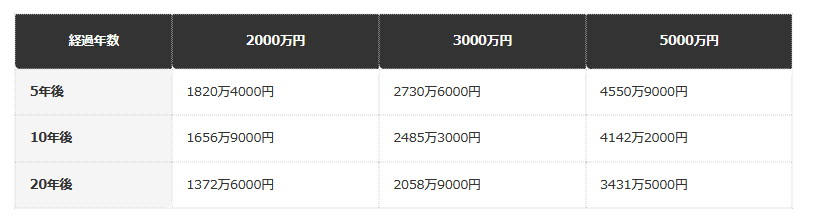
この上昇率が今後も年1.9%のペースで続くと仮定し、現金・預金のまま名目額を据え置いた場合に、実質的な価値がどこまで目減りするかを編集部で試算しました。複利での目減りを前提とした計算です。
出所:LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」
金額に直すと、こうなります。
貯金2000万円の場合、5年後は1820万4000円、10年後は1656万9000円、20年後は1372万6000円です。貯金3000万円の場合、20年後は2058万9000円、貯金5000万円の場合は20年後に3431万5000円となります。
もちろん、これは今後も同じ上昇率が続くと仮定した試算であり、実際の物価動向は変化します。とはいえ、現金・預金を「減らない安全資産」と考えるだけでは、実質的な購買力の変化を見落としてしまう可能性があります。
出所:LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」
実質価値をシミュレーション2/2
出所:LIMO編集部作成
だからといって、全部を動かす話でもありません。
すべてを投資に回す必要はなく、現金・預金と投資の配分を資産規模に応じて考える視点が必要です。金融庁も特定の金融商品の購入を推奨する立場にはなく、あくまで非課税制度という枠組みを提供しているにすぎません。
投資割合をどう決めるかは、収入や年齢、当面必要な生活資金の額によって世帯ごとに異なります。
出所:LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」
資産が大きくなるほど、この判断は難しくなります。
この枠外の資金をすべて預金のまま置くのか、課税口座での運用を組み合わせるのかは、インフレへの備えと、値動きに対する許容度の両方を踏まえて判断する必要があります。
「投資割合の正解」を一律に示すことはできませんが、非課税枠のカバー率という具体的な数字を手がかりにすれば、自分の資産のどの部分から検討を始めるべきかが見えてきます。
出所:LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」
そのときに、誰に聞くかが効いてきます。
ここで陥りやすい実務の罠は、非課税枠を使い切ることだけを目標にしてしまい、枠の外に残る資金の置き場所を後回しにしてしまうことです。
判断に迷う場合は、特定の商品を勧めてくる窓口だけでなく、金融庁や国民生活センターの相談窓口など、販売と距離のある情報源も併せて確認すると、視野が偏りにくくなります。
出所:LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算」
3. 入口で終わるか、次の段階まで進むか
ここまで、金融ADR制度の2段階の手続と、資産が増えたときの相談先の考え方を見てきました。
金融庁の集計では、令和7年度の苦情処理手続の受付は8757件で、既済8293件のうち6721件が解決しています。所要期間は1か月未満が3147件でもっとも多く、金融機関が手続に応じなかったケースは1件だけでした。
一方、紛争解決手続の受付は1441件で、苦情の6分の1ほどの規模です。既済1265件の終了事由は和解403件、特別調停86件、見込みなし726件で、所要期間は3か月以上が8割を超えます。入口の苦情段階で終わるか、次の段階まで進むかで、期間も決着の付き方も変わってきます。
資産が増えると、金融機関から商品を勧められる場面も増えます。販売と距離のある窓口をあらかじめ知っておくことが備えになります。相談先が分からない場合は、金融庁の金融サービス利用者相談室にご相談ください。

参考資料
- 金融庁「金融ADR制度(金融分野における裁判外紛争解決制度)」
- 金融庁「指定紛争解決機関一覧」
- 金融庁「各指定紛争解決機関の業務実施状況等」
- 金融庁「金融機関とのトラブルに関する相談・苦情窓口(金融ADR機関)一覧」
- LIMO「貯金2000万・3000万・5000万円は家計調査の平均を超えている?インフレで目減りする実質価値と新NISA非課税枠のカバー率を徹底試算 家計調査の平均2059万円・中央値1264万円と比較しながら、投資に回す割合を考えるための具体的な数字を紹介します」
- LIMO「貯金100万円から800万円で足踏みする「なんとなく貯金」の壁。各種調査の数字で見極め、抜け出す方法と新NISA試算を紹介 二人以上世帯の約3割が該当する貯蓄額のレンジを統計で確認し、先取り貯蓄と新NISA積立で越える具体策を解説する」
LIMO編集部貯蓄解説班