

生活保護を受けながら働くと、稼いだ分がそのまま保護費から差し引かれてしまう。そう思っている方もいるのではないでしょうか。
実際には勤労控除という仕組みがあり、働いて得た収入の一部は手元に残ります。就労に伴う経費を補い、働く意欲を後押しするための仕組みです。
この記事では、生活保護の基本の考え方をおさえたうえで、勤労控除にどんな種類があり、いくらまで手元に残るのかを確認していきましょう。
1. 生活保護は最低生活費と収入の差額が支給される
控除の話に入る前に、支給額がどう決まるのかを押さえておきます。
1.1 足りない分だけが支給される仕組み
生活保護は、国が定めた最低生活費と、その世帯の収入を比べて、足りない分を支給する制度です。
最低生活費は、食費や光熱費にあたる生活扶助のほか、住宅扶助、教育扶助、医療扶助など8種類の扶助を組み合わせて計算します。
収入があればその分だけ支給額は減りますが、収入がすべてそのまま差し引かれるわけではありません。
1.2 生活扶助額の例
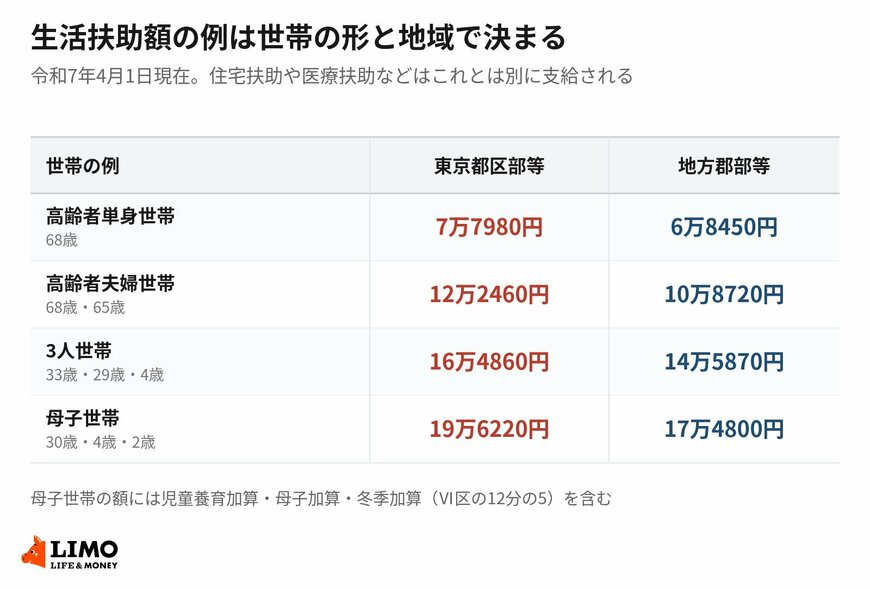
厚生労働省は、生活扶助の額の例を世帯の形ごとに示しています。令和7年4月1日現在の数値です。
東京都区部等では、高齢者単身世帯(68歳)が7万7980円、高齢者夫婦世帯(68歳・65歳)が12万2460円です。
3人世帯(33歳・29歳・4歳)は16万4860円、母子世帯(30歳・4歳・2歳)は19万6220円になります。地方郡部等ではいずれもこれより低い額です。
2. 働いた収入は全額が差し引かれるわけではない
ここからが本題です。就労収入には勤労控除という差し引きの仕組みがあります。
2.1 勤労控除は就労収入の一部を手元に残す仕組み
厚生労働省は勤労控除について、就労収入のうち一定額を控除する仕組みで、就労収入額に比例して控除額が増加すると説明しています。
控除された分は収入として数えないので、その分だけ手元に残るお金が増えます。
働くほど控除額も増える設計になっているのは、就労に伴って必要になる経費を補い、働く意欲を後押しするためです。
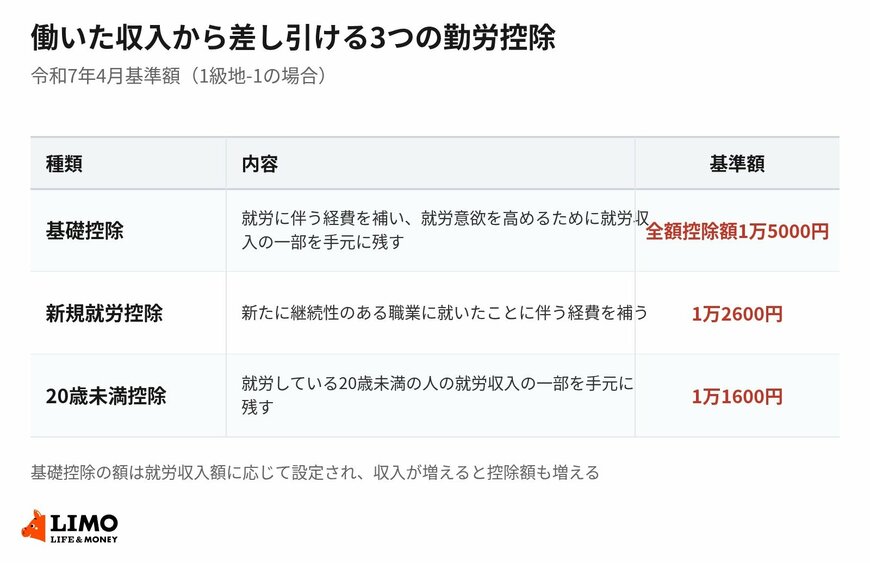
2.2 基礎控除は全額控除額が1万5000円
勤労控除の中心になるのが基礎控除です。
控除額は就労収入額に応じて設定されていて、令和7年4月の基準額では全額控除額が1万5000円とされています。
働いて得た収入がこの範囲であれば、その分は収入として数えられません。それを超えた部分についても、収入が増えるにつれて控除額が増えていきます。
3. 基礎控除のほかにも2つの控除がある
勤労控除は基礎控除だけではありません。状況に応じて上乗せされる控除が2つあります。
3.1 新規就労控除は1万2600円
新たに継続性のある職業に就いた場合には、新規就労控除があります。
令和7年4月の基準額は1万2600円です。
働き始めるときにかかる経費を補うための控除なので、仕事に就いたばかりの時期を支える位置づけになります。
3.2 20歳未満控除は1万1600円
就労している20歳未満の方には、20歳未満控除があります。
令和7年4月の基準額は1万1600円です。
働く意欲を促し、世帯の自立を後押しする目的で設けられています。
働くと保護費が同じだけ減ると思い込んで、就労をためらう方がいます。控除の分は手元に残る設計なので、金額の見通しを福祉事務所と一緒に立ててから決めても遅くありません。


