

住民税が非課税になるのは、所得が低い場合だけだと思われがちです。
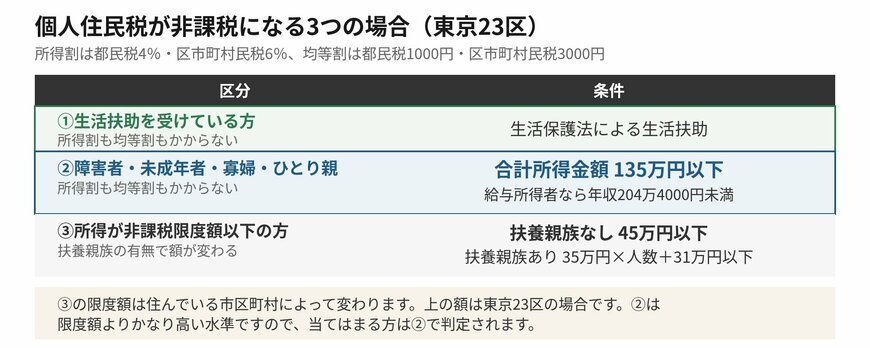
東京都主税局によると、障害者・未成年者・寡婦またはひとり親に当てはまる方は、前年中の合計所得金額が135万円以下であれば所得割も均等割もかかりません。
この記事では、非課税になる3つの場合と、東京23区の非課税限度額がいくらなのかを確認していきます。
1. 住民税が非課税になるのは3つの場合
まず、どういう場合に非課税になるのかを見ていきます。
1.1 生活保護法による生活扶助を受けている方
東京都主税局によると、生活保護法による生活扶助を受けている方は、所得割も均等割もかかりません。
所得の額を計算するまでもなく非課税になる区分です。
1.2 障害者・未成年者・寡婦またはひとり親の方
障害者・未成年者・寡婦またはひとり親で、前年中の合計所得金額が135万円以下の方も、所得割も均等割もかかりません。
この区分は所得の額に上限があるものの、扶養親族がいない場合の非課税限度額45万円よりは高い水準です。
ただし扶養親族が2人以上いる場合は、次に見る非課税限度額が136万円以上になります。どちらの区分で見るかによって結果が変わりますので、両方を確かめてください。
1.3 所得が非課税限度額以下の方
3つ目は、前年中の合計所得金額が非課税限度額以下の場合です。この限度額は扶養親族がいるかどうかで変わり、住んでいる市区町村によっても異なります。
自分がどの区分で判定されるのかを先に確かめると、見る数字が決まります。
2. 障害者・寡婦・ひとり親は合計所得135万円以下
次に、2つ目の区分をもう少し詳しく見ておきます。
2.1 給与所得者なら年収204万4000円未満
東京都主税局は、この区分の条件を「前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4千円未満)」としています。
合計所得金額と年収は別のものです。給与の場合は収入から給与所得控除額を引いた残りが所得になりますので、収入で言えば200万円台まで幅があることになります。
2.2 所得割も均等割もかからない
この区分に当てはまると、所得割も均等割もかかりません。所得割の税率は都民税4%と区市町村民税6%、均等割は都民税1000円と区市町村民税3000円です。
さらに令和6年度から森林環境税が一人年額1000円課税されており、東京都主税局によると森林環境税は区市町村において個人住民税の均等割と併せて課税されます。
ただし均等割が非課税の方には、森林環境税もかかりません。大阪市はこの区分を「均等割・所得割・森林環境税が課税されない方」として案内しています。
2.3 未成年者も同じ扱いになる
この区分には未成年者も含まれます。障害者・未成年者・寡婦・ひとり親という4つが同じ135万円のラインで並んでいる形です。
夫と死別した方や、子を育てている単身の方は、この区分に当てはまるかどうかを確かめてみてください。
3. 東京23区の非課税限度額は扶養親族の有無で変わる
3つ目の区分の限度額を人数別に並べておきます。
3.1 扶養親族がいない場合は45万円以下
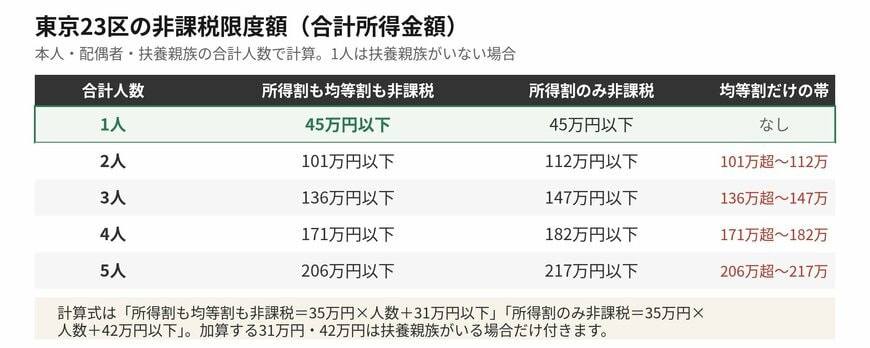
扶養親族がいない場合、所得割も均等割もかからないのは合計所得金額45万円以下です。
給与所得控除額は収入190万円以下なら65万円ですので、給与収入110万円なら所得は45万円になります。単身の給与所得者では収入110万円が目安の位置です。
3.2 扶養親族がいる場合は35万円×人数+31万円以下
扶養親族がいる場合は、35万円に本人・配偶者・扶養親族の合計人数を掛けて31万円を足した額が限度額です。
2人なら101万円、3人なら136万円、4人なら171万円、5人なら206万円になります。人数が1人増えるごとに35万円ずつ上がる計算です。
3.3 所得割だけが非課税になる場合もある
所得割だけがかからない区分もあります。扶養親族がいる場合は35万円×人数+42万円以下、扶養親族がいない場合は45万円以下です。
扶養親族がいる場合は31万円と42万円で11万円の差がありますので、この間の所得だと均等割だけがかかることになります。2人なら101万円超112万円以下の帯です。
一方、扶養親族がいない場合は均等割の限度額も45万円で同じ額です。そのため23区では、単身の方に均等割だけがかかることはありません。

非課税かどうかを所得の額だけで見ようとすると、当てはまる区分を見落とします。まず自分がどの区分で判定されるのかを確かめてください。


