

9月は、4月から6月の給与をもとに決めた標準報酬月額が、実際に引かれる保険料へ反映され始める時期です。
給与明細の控除欄が前月と変わっていて、そこで初めて自分の標準報酬月額という数字を意識する人もいます。この数字は毎月の負担を決めるだけでなく、将来受け取る厚生年金の額を組み立てる材料にもなっています。
勤め先が変わった年は、その影響が長く残ります。新しい職場で決まった標準報酬月額は、そのあと働き続ける年数のぶんだけ、年金の計算に入る報酬として積み上がっていくからです。持っている運用商品を乗り換えるかどうかで迷うのと同じように、働き方が変わる節目では、それまでの前提を一度置き直す必要が出てきます。
ここでは公的年金の組み立てと受給額の散らばりを順にたどったうえで、標準報酬月額が変わったまま10年働いた場合に将来の年金月額がどれだけ動くのかを、式にあてはめて確かめます。
なお、厚生年金と国民年金を合わせた受給額の分布に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 公的年金の1階と2階は、勤め方が変わるとどちらが動くのか
制度の全体像と、受給額が実際にどう散らばっているのかをまとめて押さえたいときは、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントが参考になります。
公的年金は、階を重ねた建物にたとえて説明されることが多い制度です。1階は働き方にかかわらず全員が入る部分で、2階は勤め方によって積み上がる部分にあたります。転職で報酬が変わったときに金額が動くのは、このうち2階のほうです。
1.1 1階の「国民年金」は、どの年齢のどんな立場の人が対象になるのか
国内に住んでいる20歳以上60歳未満の人は、全員が国民年金に入る決まりです。自営業やフリーランス、学生、勤めに出ていない人は第1号被保険者にあたり、収入の多少に関係なく同じ額の保険料を納めます。会社員に扶養されている配偶者(年収130万円未満など)は第3号被保険者となり、自分で保険料を納める必要はありません。
1.2 2階の「厚生年金」は、報酬のどこを見て上乗せされるのか
厚生年金保険の適用事業所で働く会社員や公務員は、第2号被保険者として厚生年金に入ります。1階の国民年金の上に重なる形なので、老後は基礎年金と厚生年金(報酬比例部分)の2段階で受け取ることになります。保険料は給与の額で変わり、会社と本人が半分ずつ出し合う労使折半である点が、1階との大きな違いです。報酬に連動するということは、勤め先が変わって報酬の水準が変われば、そこから先に積み上がる部分も変わるという意味になります。
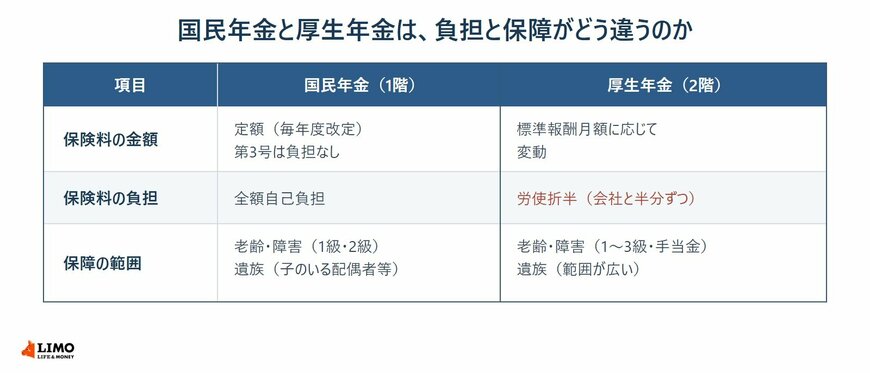
1.3 1階と2階では、負担の分け方と保障の届く先がどう違うのか「比較表」
両者の違いは、保険料の決まり方、負担の分け方、保障が届く範囲の3点で整理できます。
2. 年金額の改定後、新しく受け取る人の「モデルケース」は何を前提にした金額なのか
公的年金の額は、物価や賃金の動きに合わせて毎年度見直されます。マクロ経済スライドなどの調整が働く形です。厚生労働省が示した最新の改定後の金額で、これから受け取り始める新規裁定者のモデルケースは次のとおりです。
- 国民年金(老齢基礎年金)の満額:月額7万608円(1人分)
- 厚生年金の夫婦モデルケース:月額23万7279円
満額は生年月日で分かれており、昭和31年4月1日以前に生まれた人は月額7万408円です。
この月額23万7279円は、賞与を含む月額換算で平均標準報酬が45.5万円だった男性が40年間就業した場合の給付水準で、老齢厚生年金と2人分の老齢基礎年金(満額)を合わせた金額です。2人分の基礎年金を含んでいるため、1人が受け取る厚生年金の額として読み替えることはできません。
ここで注目したいのは、モデルケースの前提に「平均標準報酬」という言葉が入っている点です。40年間の平均であるため、そのうち10年だけ報酬の水準が違っていれば、この前提とは違う結果になります。なお年金は雑所得として課税の対象になり、税金や社会保険料が引かれてから振り込まれるため、手元に入る額は表に出ている金額より少なくなります。
3. 受給者のうち「月15万円以上」に届いているのは何%なのか
ここからは実際の受給額を見ます。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金を合わせて月額15万円以上を受け取っている人の割合を確かめます。
3.1 受給権者数はどの帯に何人いるのか「全体・男女別の平均年金月額」
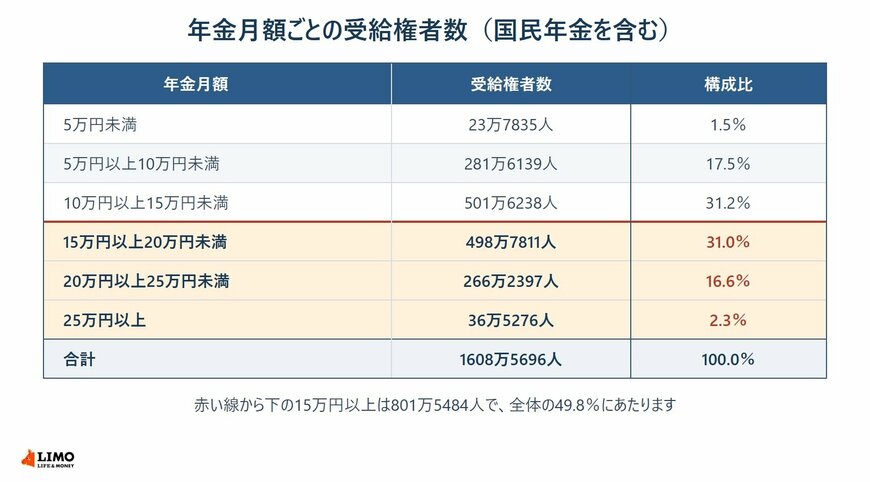
まず平均です。次の金額は国民年金の部分を含んだものであり、厚生年金の上乗せ分だけを示した数字ではありません。
【平均年金月額】
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
次に、受給額ごとに何人いるのかという内訳です。
【受給額ごとの受給権者数】
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
この一覧から15万円以上の帯を合計すると801万5484人となり、受給権者1608万5696人の約49.8%にあたります。受給者のおよそ半数が月15万円以上という計算です。
ここで見ておきたいのは、帯ごとの人数の幅です。10万円台から19万円台までは各帯におおむね90万人以上が並んでおり、1万円の帯をひとつ動くだけで自分の位置が変わります。転職で報酬の水準が変わることは、この一覧のなかで隣の帯に移るかどうかという話につながっています。
なお、この金額はいずれも支給額(額面)です。年金からは所得税・住民税・介護保険料・後期高齢者医療保険料などが引かれるため、手取りは額面より数千円から1万円以上少なくなるのが一般的です。自分の振込額は、毎年届く「年金振込通知書」か、オンラインの「ねんきんネット」で確かめられます。
4. 毎月引かれる厚生年金保険料は、どの等級表に当てはめて計算されるのか
2階部分の金額を動かしているのは、納めた保険料の土台になる標準報酬月額です。転職で変わるのもこの数字なので、決まり方を押さえておきます。
毎月の給与から引かれる厚生年金保険料は、基本給だけで決まるわけではありません。残業代や通勤手当、住宅手当などを含めた総支給額を、1等級(8万8000円)から32等級(65万円)までの等級表(標準報酬月額)に当てはめて計算します。保険料率は18.3%で固定されていて、これを労使で折半します。
4.1 4月から6月の給与で決まる「定時決定」は、いつからの1年に効いてくるのか
毎年4月・5月・6月の3か月間に支払われた給与の平均から、その年9月から翌年8月までの標準報酬月額が決まります。これが定時決定と呼ばれる手続きです。春に残業が集中すると、秋以降に残業が減っても高い水準の保険料が引かれ続けます。負担だけを見れば重くなりますが、そのぶん将来の年金や各種手当の計算に使われる報酬も上がるため、片側だけで損得を決められる話ではありません。転職した年は、入社時に決めた報酬がこの土台になり、その後は定時決定で見直されていく流れになります。
5. 転職をはさんだ人が将来の年金額を見積もるには、どの式を使うのか
公的年金は1階と2階で計算のしかたがまったく違います。転職で動くのは2階のほうですが、全体を見るには両方の式を押さえておく必要があります。
5.1 「国民年金」の額は、納付した月数からどのように決まるのか
1階部分の計算は単純で、満額の年金額 × 納付した月数 ÷ 480か月(40年)という形です。満額は毎年度改定されますが、おおよそ年間84万7300円(月額約7万608円)という水準です。20歳から60歳までの480か月を未納も免除もなく納めきれば、この満額に届きます。
見落としやすいのは、学生納付特例や納付猶予を使ったまま追納していない期間です。受給資格の期間には数えられますが、年金額の計算では納付月数に加わらないため、そのぶん65歳以降の国民年金が薄くなります。一方、正規の保険料免除を受けた期間なら、追納していなくても国庫負担分(全額免除なら2分の1など)が反映されます。
5.2 「厚生年金」の額は、報酬と加入月数をどう掛け合わせて出すのか
2階部分は、現役時代の報酬の高さと加入期間の長さに比例して増える報酬比例のしくみです。基本の式は次のようになります。
平均標準報酬額 × 5.481 / 1000 × 加入月数
平成15年(2003年)3月以前の加入期間については、賞与を含めない平均標準報酬月額に別の乗率(7.125 / 1000)を掛けて計算し、合算します。ここでいう平均標準報酬額とは、加入していた全期間の月給と賞与の総額を加入月数で割った平均額のことで、上限はありますが、生涯でどれだけ稼いだかがそのまま反映される形です。
この式の形から分かるのは、報酬と月数が掛け算になっている点です。報酬の差は1か月分では小さく見えても、同じ状態が続く月数のぶんだけ積み上がります。
6. 働きながら受け取る人と受け取りを遅らせる人で、年金の額はどう動くのか
老齢厚生年金は原則65歳から受け取れますが、その後も働き続ける人が増えています。受け取り方と働き方の組み合わせによって、金額は動きます。
6.1 働きながら受け取る場合、支給停止の線はどこに引かれているのか
厚生年金に加入したまま受け取る場合、老齢厚生年金の基本月額と、給与や賞与をもとに算出した総報酬月額相当額の合計が基準額を超えると、超えた部分の半額が支給停止となります。この基準額は令和8年4月から月51万円が月65万円に引き上げられました。毎年度、賃金の変動に応じて改定される数字です。なお老齢基礎年金は調整の対象にならず、全額が支給されます。
6.2 受け取りを遅らせて最大84%増やす選択には、どんな条件が付くのか
受け取り開始を66歳から75歳まで遅らせると、1か月につき0.7%ずつ増え、75歳まで遅らせれば最大84%の増額になります。ただし待っている期間中は、配偶者の加給年金を受け取れなくなります。増える率だけで判断できる話ではないということです。
7. 勤め先や住まいが変わったとき、年金の届け出はどこまで自分で動く必要があるのか
年金にまつわる手続きは自己申告が基本です。届け出をしないままにすると、未納の期間が生まれたり、受け取れるはずの給付が受け取れなくなったりします。節目ごとに求められることを押さえておきましょう。
- 転職・退職時:会社員から無職や自営業になる場合は、退職日の翌日から14日以内に国民年金への切り替えを届け出る
- 住所変更・氏名変更:日本年金機構にマイナンバーが登録されていれば原則として届け出は不要(住民票の情報から反映される)。未登録の場合、海外へ転出する場合、住民票と違う住所を送付先にする場合は別に届け出が必要
- 死亡時:受給権者が亡くなったときは「年金受給権者死亡届」を提出し、未支給年金や遺族年金の請求を行う
8. 「私的年金」をめぐる改正では、どの制度がどの時期に変わるのか
足りない部分を何で補うのか。国は自助努力を支える私的年金や3階部分の制度を広げる方向で見直しを進めていて、次の内容が実施・予定されています。
8.1 iDeCoに入れる年齢の上限が70歳未満になるのは、いつからなのか
個人型確定拠出年金(iDeCo)は、掛金が全額所得控除になる点が大きな特徴です。加入できる年齢の上限が原則65歳未満から70歳未満へ引き上げられ、2026年12月1日に施行される予定です。積み立てにあてられる期間が延びる方向の見直しです。
8.2 iDeCoと企業型DCの拠出限度額は、いつどこまで広がるのか
拠出できる限度額の引き上げも、同じ2026年12月1日の施行予定です。会社員や公務員が入るiDeCoの限度額は、勤め先に企業年金があるかどうかで分かれていたものが企業年金と共通の枠に一本化され、月額6.2万円に引き上げられます。自営業などの第1号加入者は、国民年金基金との共通の枠が月額7.5万円になります。
企業型DCについては、これとは別に2026年4月1日から、マッチング拠出で加入者が出す掛金が事業主の掛金の額を超えてはならないという制限が撤廃されています。転職先に企業型DCがある場合は、この枠の使い方も確かめておきたいところです。
8.3 企業年金の運用の見える化では、何がどこから公開されるのか
2025年6月に成立した年金制度改正法で、企業年金の運用の見える化が措置されました。事業主や企業年金基金が厚生労働大臣に提出する報告書の記載事項のうち一定の項目を、厚生労働省が公開する仕組みです。加入者が自社の企業年金を理解し、他社と比べられるようにすることが狙いとされています。勤め先が変わった際に、前の職場で積み上げた分をどう扱うかを判断する手がかりが増えることになります。
8.4 目減りを見込むなら、私的年金を組み合わせる順序はどうなるのか
公的年金の制度そのものは維持される見通しですが、マクロ経済スライドによる調整で実質的な給付水準は目減りしていく可能性があります。NISAやiDeCo、企業年金を組み合わせて長い目で備える意味はそこにありますが、順序としては2階部分の見込みを押さえ、足りない幅を数字にしたうえで枠を割り当てる形になります。ただし私的年金で使う商品には値動きのあるものも含まれ、価格変動リスクによって元本を下回る可能性がある点は押さえておく必要があります。
9. 厚生年金について迷いやすい3つの問いを、順番に確かめる
ここまでの内容のうち、相談の場で繰り返し聞かれる点を3つに絞って確かめておきます。
9.1 Q. 厚生年金とは、何が国民年金に上乗せされる制度なのか
会社員や公務員が加入する公的年金です。基礎年金(国民年金)に上乗せして給付され、保険料は会社と本人が半分ずつ負担します(労使折半)。
9.2 Q. 賞与からも引かれる厚生年金保険料は、どのように計算されるのか
毎月の給与(残業代や手当を含む)を等級表に当てはめた標準報酬月額に、18.3%の保険料率を掛け、それを会社と従業員で半分ずつ負担します。賞与からも同じ考え方で引かれます。
9.3 Q. 年収の壁を越えて厚生年金に入ると、手取りと将来の年金はどう動くのか
将来もらえる年金額は増え、傷病手当金などの保障も手厚くなりますが、毎月の給与から社会保険料が引かれるため、一時的に手取りが減る「年収の壁(106万円・130万円など)」の問題が出てきます。
【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説では、額面から何がどれだけ引かれて手取りになるのかを取り上げています。
10. 【独自試算】標準報酬月額が月4万円変わったまま10年働くと、将来の年金月額はどれだけ違ってくるのか
ここまで見てきた式を使って、転職で標準報酬月額が変わったまま働き続けた場合に、将来の年金月額がどれだけ動くのかを置いてみます。金額の大小ではなく、差がどう積み上がる形なのかを見るための試算です。前提は次のとおりです。
- 転職の前後で、標準報酬月額に月4万円の差が生まれた状態が続くものとする。等級表の区分は報酬の水準ごとに幅が異なるため、これが何等級ぶんにあたるかは当てはまる区分によって変わる
- その状態のまま10年(120か月)働き、この期間はすべて平成15年(2003年)4月以降の加入期間とする
- 2階部分は平均標準報酬額 × 5.481 / 1000 × 加入月数の式で計算し、賞与の差は考えない
- 本人が負担する保険料は、標準報酬月額に18.3%を掛けた額の半分(労使折半)とする
- 毎年度の年金額の改定、税・社会保険料の天引きは計算に入れない額面ベース。1円未満は切り捨て
①将来の年金額はいくら変わるのか
- 年額の差:4万円 × 5.481 / 1000 × 120か月=約2万6308円
- 月額に直すと:約2192円
- 65歳から20年間受け取った場合の累計:約52万6160円
月あたりの差は約2192円です。1か月分だけを見れば小さく感じる金額ですが、終身で受け取る給付なので、受け取る年数のぶんだけ積み上がります。20年受け取れば累計で約52万円台になります。
②同じ差は、保険料としてはいくら引かれていたのか
- 本人負担の差:4万円 × 18.3% ÷ 2=月約3660円
- 10年(120か月)の合計:約43万9200円
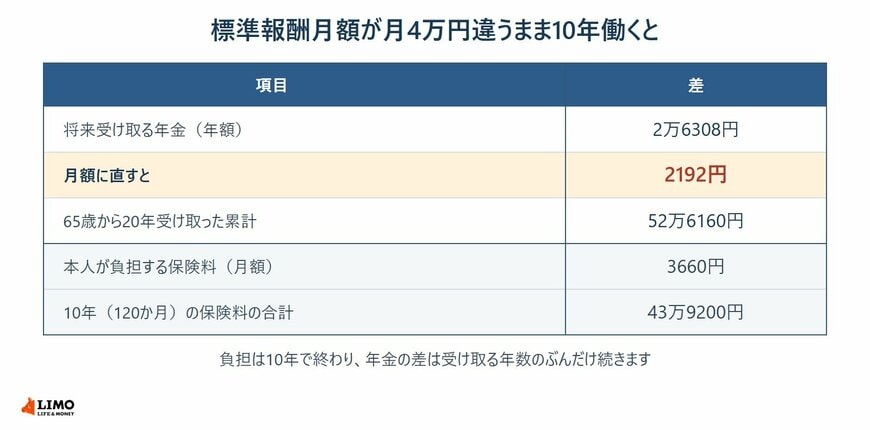
10年間で本人が追加で負担する保険料は約43万9200円、そのあいだに積み上がる年金の増分は20年受け取ると約52万6160円という並びになります。負担が先に来て、受け取りは終身で後から続く形です。どちらが大きいかは、受け取る年数の置き方で変わります。
③受給額の帯では、どのくらいの動きになるのか
月あたり約2192円という差は、1万円ごとに区切られた受給額の一覧のなかでは、帯をひとつ動かすほどの幅ではありません。10年ぶんの差がついても、帯の中での位置が少し動く程度にとどまります。逆に見れば、帯をひとつ動かしたいなら、報酬の差か働く年数のどちらかをもっと大きく置く必要があるということです。
この試算はいずれも約であり目安で、受け取れる額を保証するものではありません。実際の年金額は加入期間全体の平均で計算されるため、10年分の差だけを取り出した本試算とは違う結果になります。平成15年3月以前の加入期間がある人は別の乗率で計算して合算しますし、毎年度の改定でも額は動きます。等級の区分や自分の標準報酬月額、これから積み上がる見込額は、年金事務所やねんきんネット、勤め先の担当部署で確かめていただきたいところです。


