2. 給付金の基準に非課税世帯が使われるのはなぜか
給付金の対象基準に住民税非課税世帯が繰り返し使われるのは、行政が持っている所得情報の性質に理由があります。
非課税世帯が給付金の基準に選ばれやすい理由は、LIMOの記事「住民税非課税世帯はなぜ給付金の対象になりやすい?過去の実施例と対象範囲の設計を整理」から要点を借りて確認します。
物価高騰対策や生活支援の給付金の多くは、対象基準に「住民税非課税世帯」を使います。内閣官房の資料を確認すると、行政側の情報の持ち方に理由があることが分かります。
「住民税は賦課課税制度であり、原則として課税者は全て個人に紐づけされた所得情報を把握している。(ただし、事業所得等について、非課税ライン以下の場合には、所得情報を網羅的には把握していない。)」
同じ資料は、所得税については「勤務先での年末調整で課税関係が完了する場合が多く、国税当局は、個人に紐づけられた所得情報を保有していない」とも整理しています。ただし還付申告等のため確定申告を行っている場合があるとの注記も付いています。
つまり、住民税は世帯全員の課税・非課税の情報を自治体がすでに持っています。給付金を迅速に配るうえで、この「把握済みの情報」を使える点が行政運営上の利点になります。
出所:LIMO「住民税非課税世帯はなぜ給付金の対象になりやすい?過去の実施例と対象範囲の設計を整理」
住民税は賦課課税制度のため自治体が原則すべて把握、所得税は年末調整で完了し国は原則保有しない2/2
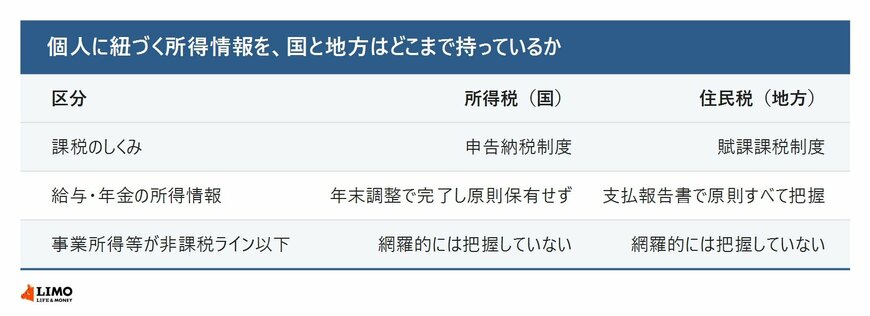
出所:内閣官房「社会保障国民会議 有識者会議(第4回)資料2 給付付き税額控除の制度設計に向けて③」をもとにLIMO編集部作成
2.1 事業所得のある世帯は把握されていない部分がある
ただし限界もあります。
同資料はこの限界も明記しています。事業所得等について所得金額が非課税ライン以下の場合、税務行政上「正確な所得計算の必要性が小さい」ため、所得情報を網羅的には把握していないとされています。
給与所得者と自営業者では、非課税の判定に使われる情報の精度に差が生じる場面があります。
出所:LIMO「住民税非課税世帯はなぜ給付金の対象になりやすい?過去の実施例と対象範囲の設計を整理」
3. 収入が変わった年は課税状況を確かめる
ここまで、住民税の課税の基準日と、給付金の基準に非課税世帯が使われる理由を見てきました。
個人住民税は1月1日時点で住所がある市町村に、前年の所得で課税されます。収入が減っても住民税に反映されるのは翌年度からです。
給付金の基準に非課税世帯が使われやすいのは、住民税が賦課課税制度で、自治体が世帯全員の所得情報をすでに把握しているためだと内閣官房の資料は整理しています。
ただし事業所得等が非課税ライン以下の場合は、所得情報を網羅的には把握していないという限界もあります。
収入が大きく変わった年は、自分の世帯の課税状況を市区町村の窓口で確かめておくと、給付金の案内が届いたときに判断しやすくなります。



参考資料
- 総務省「個人住民税」
- 内閣官房「社会保障国民会議 有識者会議(第4回)資料2 給付付き税額控除の制度設計に向けて③」
- LIMO「住民税非課税世帯になると受けられる優遇措置一覧。医療・介護・教育・保険料、自動適用と要申請の違いを整理 高額療養費・修学支援新制度・介護保険の負担軽減など、分野ごとに確認」
- LIMO「住民税非課税世帯はなぜ給付金の対象になりやすい?過去の実施例と対象範囲の設計を整理 給付金の変遷と、新規世帯・継続世帯の違いを資料で確認」
LIMO編集部社会保障解説班