

生活保護の生活扶助には、世帯の状況に応じて上乗せされる加算があります。
生活保護法による保護の基準には8種類の加算が定められており、妊産婦加算や障害者加算、母子加算、児童養育加算などが並びます。
1級地で在宅の場合、障害者加算は月2万7460円、母子加算は児童1人で月1万8800円です。
この記事では8種類の加算を確認したうえで、住民税非課税世帯の要件と生活保護の8つの扶助を見ていきます。
1. 生活扶助の加算は8種類。世帯の状況で上乗せされる
生活扶助の額は、基準となる生活費だけで決まるわけではありません。
世帯の状況に応じた加算が上乗せされます。
1.1 8種類の加算
まず種類を並べます。
生活保護法による保護の基準の第2章には、妊産婦加算、障害者加算、介護施設入所者加算、在宅患者加算、放射線障害者加算、児童養育加算、介護保険料加算、母子加算の8つが定められています。
いずれも月額で、額は級地によって、また在宅か入院や施設入所かによって変わります。
1級地で在宅の場合、障害者加算は月2万7460円、母子加算は児童1人で月1万8800円1/4
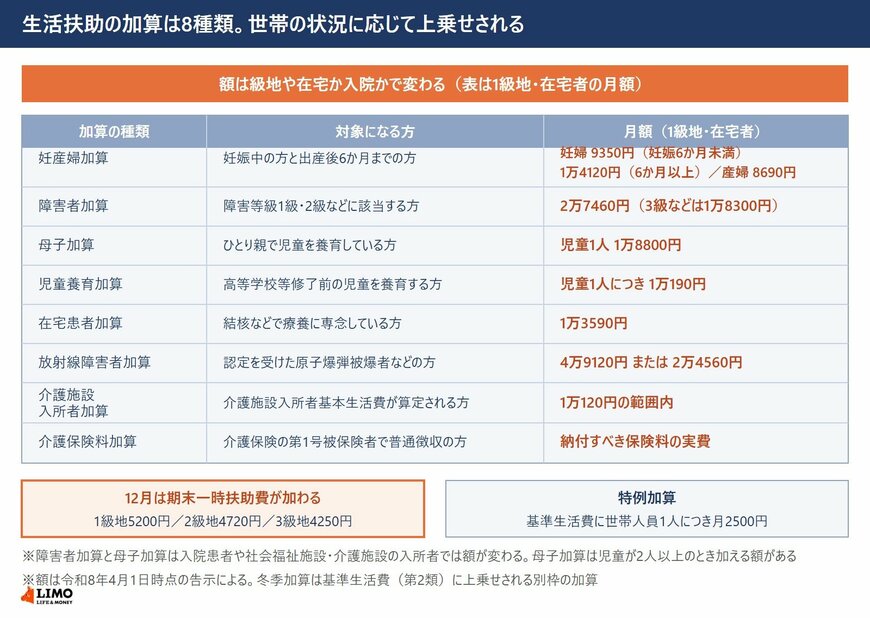
出所:厚生労働省「生活保護法による保護の基準」(昭和38年厚生省告示第158号)をもとにLIMO編集部作成
1.2 子どもがいる世帯の加算
児童に関わる加算は2つあります。
母子加算は、1級地で在宅の場合、児童1人で月1万8800円です。児童が2人の場合は4800円が加わり、3人以上は1人増すごとに2900円が加わります。2級地は児童1人で1万7400円、3級地は1万6100円です。
児童養育加算は、高等学校等修了前の児童1人につき月1万190円です。ここでいう高等学校等修了前とは、18歳に達する日以後の最初の3月31日までの間にある児童を指します。
さらに3歳に満たない児童など一定の条件に当てはまる場合は、児童1人につき4330円の経過的加算が加わります。
1.3 障害や療養に関わる加算
健康の状態に応じた加算もあります。
障害者加算は、1級地で在宅の場合、障害等級表の1級もしくは2級などに該当する方が月2万7460円、3級などに該当する方が月1万8300円です。入院患者や社会福祉施設、介護施設の入所者は2万2850円と1万5230円になります。
在宅患者加算は、結核などで療養に専念している方が対象で、1級地と2級地は月1万3590円、3級地は月1万1550円です。
放射線障害者加算は、認定を受けた原子爆弾被爆者などが対象で、月4万9120円または月2万4560円となっています。
1.4 妊産婦と介護に関わる加算
残る3つも押さえておきます。
妊産婦加算は、1級地と2級地の場合、妊婦が妊娠6か月未満で9350円、6か月以上で1万4120円、産婦が8690円です。妊婦の加算は妊娠の事実を確認した日の属する月の翌月から始まり、産婦の加算は出産の日の属する月から6か月を限度とします。
介護施設入所者加算は、介護施設入所者基本生活費が算定されている方で障害者加算や母子加算が算定されていない場合に、月1万120円の範囲内で行われます。
介護保険料加算は、介護保険の第1号被保険者で普通徴収の方が対象で、額は納付すべき保険料の実費です。
1.5 12月だけ加わるもの
年に1度だけ増える月があります。
12月の基準生活費には期末一時扶助費が加わり、1級地は5200円、2級地は4720円、3級地は4250円です。
このほか特例加算として、基準生活費の算出にあたって世帯人員1人につき月2500円が加えられます。
どの加算が付くかは世帯の状況で変わりますので、お住まいの地域を所管する福祉事務所の生活保護担当に確認してください。
なお、住民税非課税世帯の要件や生活保護制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 所得割と均等割がどちらも非課税なら住民税非課税世帯
住民税非課税世帯の中身は、LIMOの記事「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」から要点を引いて押さえます。
住民税非課税世帯とは、世帯に属する全員が住民税非課税である場合を指します。
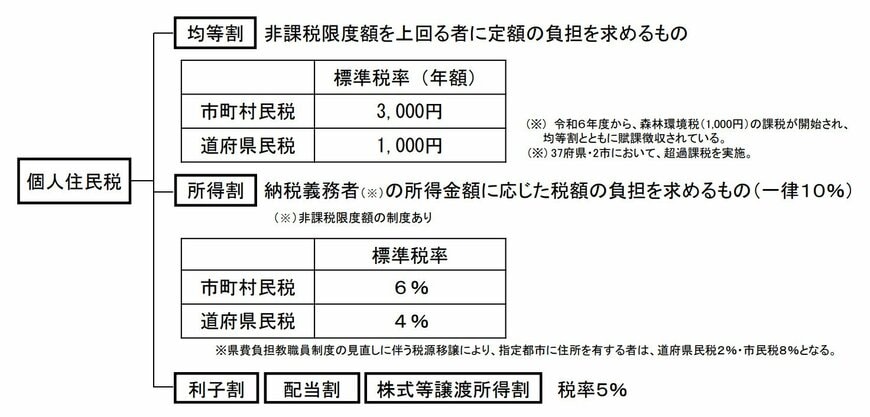
住民税非課税に該当するのは、所得割・均等割のどちらともが非課税となる人です。
- 所得割:所得金額に応じて負担するもの
- 均等割:一定の所得を上回る人すべてが定額を負担するもの
出所:LIMO「「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
3. 非課税に当てはまる人の要件はどう決まるか
要件を1つずつ確かめます。
住民税の所得割・均等割がどちらも非課税となる人の要件は、以下のとおりです。
- 生活保護法の規定による生活扶助を受けている人
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下である人
- 前年の合計所得金額が一定の基準を下回っている人
なお、所得要件の基準は自治体により異なります。
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
3.1 所得の基準は自治体で違う。東京23区のケース
目安の額は自治体で変わるため、ひとつ例を挙げます。
例として、東京23区で非課税となる所得金額は、以下のとおりです。
同一生計配偶者または扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
同一生計配偶者または扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限る
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」


