

国民年金の保険料には納付期限があり、過ぎても一定期間は納められます。
日本年金機構によると、納付期限から2年以内であれば納付できますが、2年を過ぎると時効により納付できなくなります。
ただし納付書には「納付期限」と書かれたものと「使用期限」と書かれたものがあり、期限を過ぎたあとの扱いが違います。
この記事では、時効までの期間と納付書の2種類の違いを確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 保険料は納付期限から2年で時効。納付書は2種類ある
国民年金の保険料は、毎月納付の場合は納付対象月の翌月末日が納付期限です。
期限を過ぎたあとにどうなるかは、手元の納付書の表示で変わります。
1.1 2年を過ぎると納められなくなる
期間には限りがあります。
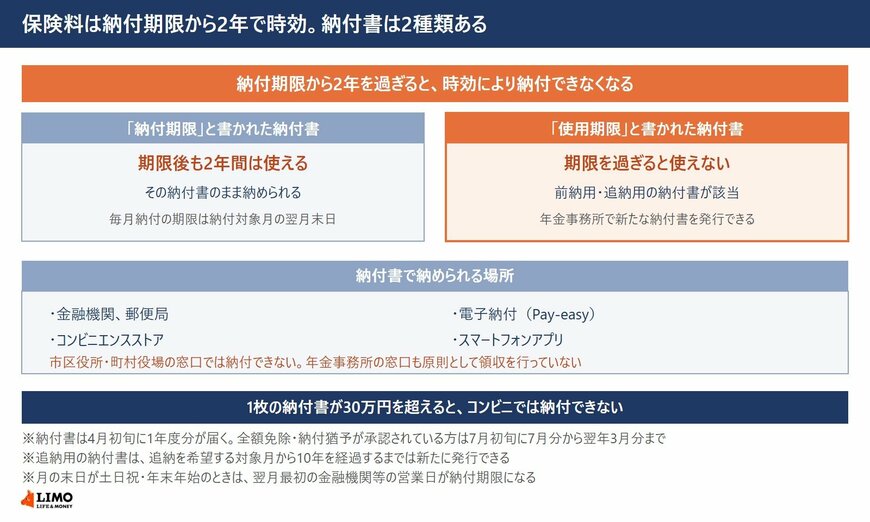
日本年金機構によると、国民年金の保険料は納付期限から2年以内であれば納付できます。2年を過ぎると時効により納付することができなくなります。
なお月の末日が土曜日、日曜日、祝日、年末年始(12月31日、1月2日および1月3日)にあたるときは、翌月最初の金融機関等の営業日が納付期限になります。
1.2 「納付期限」と「使用期限」で扱いが違う
納付書には2種類あります。
「納付期限」と表示のある納付書は、納付期限を経過した場合でも、そこから2年間はその納付書で保険料を納められます。
一方「使用期限」と表示のある納付書は、使用期限を経過するとその納付書は使用できません。前納用と追納用の納付書が該当し、「納付期間」欄の上に「前納」「追納」と表示されています。
ただし使えなくなっても、年金事務所で新たな納付書を発行してもらえます。前納用は年度内で前納できる期間がある場合、追納用は追納を希望する対象月から10年を経過するまでが目安です。
1.3 納められる場所と、納められない場所
窓口の選択にも注意が必要です。
納付書で納められるのは、金融機関や郵便局、コンビニエンスストア、電子納付、スマートフォンアプリです。いずれも手数料はかかりません。
一方で市区役所および町村役場の窓口では納付できません。年金事務所の窓口でも、原則として国民年金保険料の領収を行っていないとされています。
また1枚の納付書の保険料額が30万円を超えるものは、コンビニエンスストアでは納付できません。金融機関や郵便局、電子納付を使うことになります。
なお、公的年金の仕組みや年代別・全体の平均年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 国民年金と厚生年金、2つの階層の役割
公的年金の基本的な仕組みは、LIMOの記事「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」から要点を借りて確認します。
日本の公的年金は、2階建て構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受給額は加入期間に応じて決まりますが、満額でも月約7万円程度が目安です。厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間によって将来の受給額が変わります。
出所:【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金
3. 4年度続けて増額となった2026年度の年金額
2026年度の年金額の例として、厚生労働省が示したのが次の数字です。
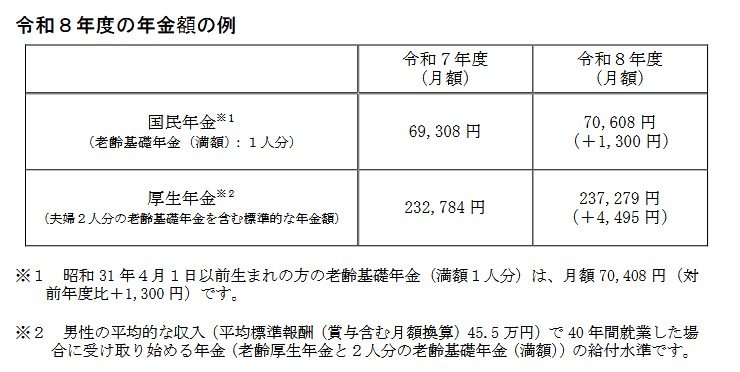
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2 平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
23万7279円は、1人分の老齢厚生年金に夫婦2人分の老齢基礎年金(満額)を含めた標準的な年金額です。2026年度の年金額改定の詳細は「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」にまとめられています。
注釈にあるとおり、この額は平均標準報酬45万5000円で40年間就業した場合の給付水準です。
共働き世帯や単身世帯、自営業の方など、いまの暮らし方は一様ではありません。
実際に受け取る額はこれまでの加入状況で一人ひとり変わりますので、この数字は指標のひとつと受け止めるのがよいでしょう。
2025年度(令和7年度)の額は23万2784円でした。2023年度(令和5年度)から数えて、4年度続けてのプラス改定です。国民年金の満額についても、2025年度の6万9308円から引き上げられています。
4. 60歳代から90歳以上まで、厚生年金の月額
では、いまのシニア世代はどのくらいの額を手にしているのでしょうか。年代別の一覧は「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」にもまとめられています。
参照するのは厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」です。年齢ごとの平均月額を一覧で並べます。
厚生年金(国民年金部分を含む)の平均月額から入ります。
4.1 厚生年金・60歳代の平均月額
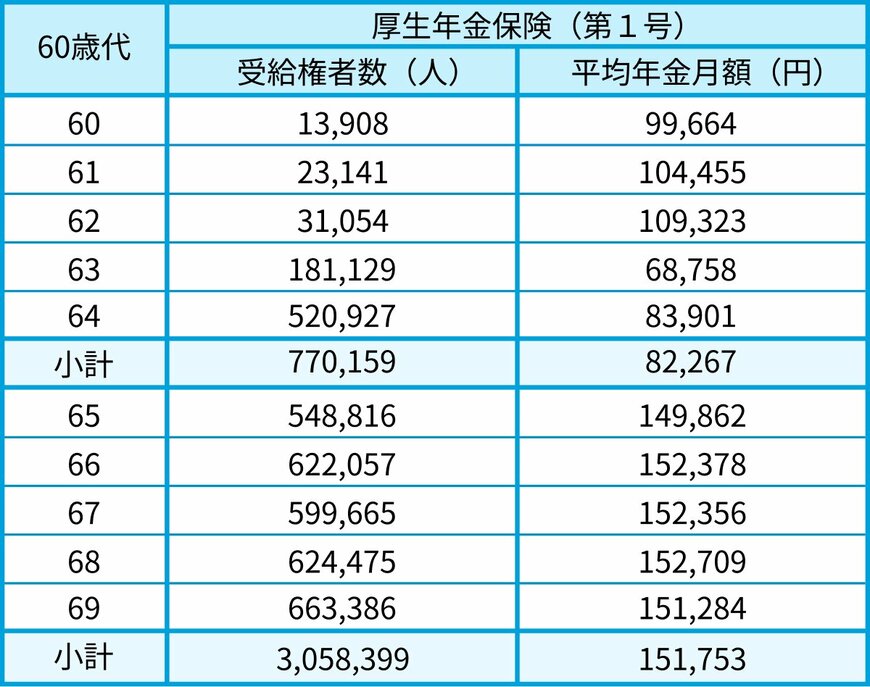
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
なお60歳から64歳の受給権者は特別支給の対象となる方に限られ、人数も65歳以降と比べて大幅に少なくなっています。65歳未満の平均月額は、そうした限られた集団の数字である点に注意が必要です。
4.2 厚生年金・70歳代の平均月額
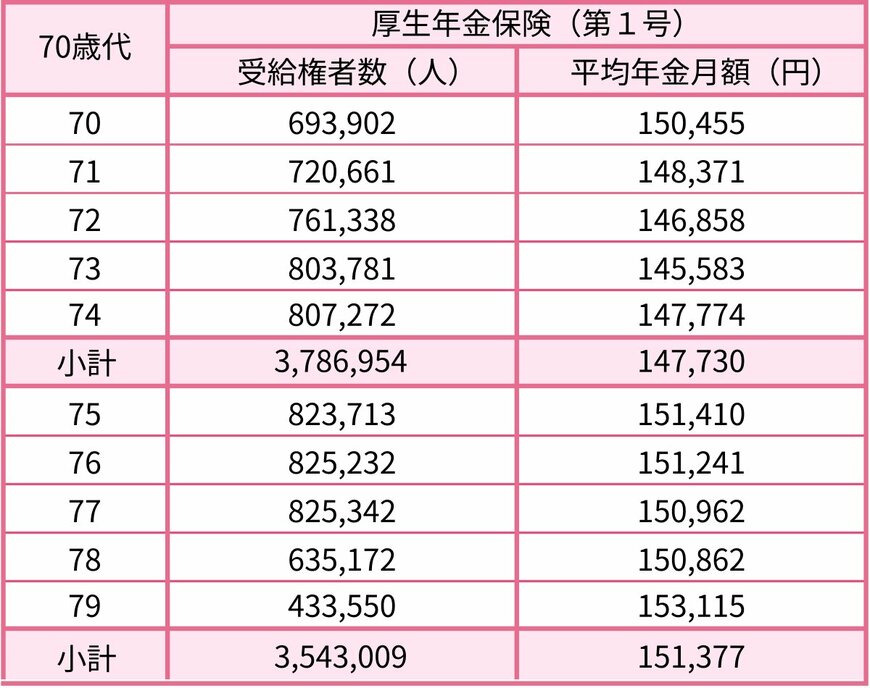
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
4.3 厚生年金・80歳代の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
4.4 厚生年金・90歳以上の平均月額
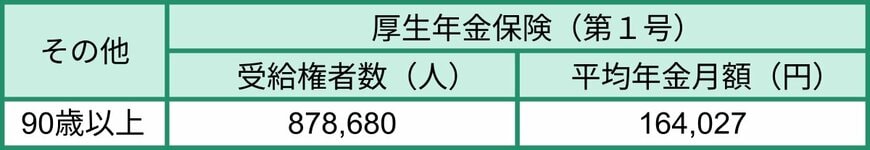
- 90歳以上:16万4027円
出所:【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金
受給が始まる年齢は65歳が標準です。65歳以降の各年齢を見ると、厚生年金の平均月額は14万円台から16万円台に並びます。


